تتنافس ألمانيا والنمسا لإعادة رسم العمود الفقري لحركة البضائع الأوروبية: برلين تعيد تشكيل طريقة تمويل الطرق والطرق السريعة، بينما فيينا وÖBB يثبتان برامج سكة حديد متعددة المليارات وسعات تحويلية جديدة. تؤثر التحركات على السائقين وناقلات البضائع والموانئ وسلاسل التوريد في المصانع — لكن صانعي السياسات وجماعات الصناعة يقولون إن المال وحده لن يصلح تراجع أحجام الشحن أو الاختناقات الناجمة عن أعمال التجديد ونقص الموظفين.
أموال جديدة — ونموذج تمويل جديد للطرق
مسودة ميزانية ألمانيا لعام 2027 تتوقع ميزانية أساسية للنقل بقيمة 26.43 مليار يورو وتخصص نحو 17.72 مليار يورو من «الصندوق الخاص للبنية التحتية والمحايدة مناخياً» للاستثمارات في النقل لعام 2027. كما تحدد الخطة زيادة في تمويل السكك الحديدية (بزيادة نحو 310.5 مليون يورو لتصل إلى نحو 3.0 مليار يورو لصيانة شبكات السكك الفدرالية) وتشير إلى أن شركة Autobahn GmbH ستحصل على قدرة ائتمانية محدودة وحصة مباشرة من إيرادات رسوم الشاحنات من 2028 — خطوات تهدف إلى منح الاستثمار في الطرق قابلية توقع طويلة الأمد.
رحبت جمعيات الصناعة بالتحوّل نحو رؤوس أموال أكثر قابلية للتوقع لكنها حذّرت من أن بعض خطوط الدعم المستهدفة قد تتعرض للضغط: مجلس اتحاد مشتريات المواد (Bundesverband Materialwirtschaft - BME) أبرز مخاوف بشأن خفض منح وصلات العربات بالسكك (خط مقترح بنحو 20 مليون يورو) والذي قد يبطئ وصلات القطاع الخاص بالشبكة. ودعت رابطة اللوجستيات DSLV إلى تخصيصات فدرالية موثوقة متعددة السنوات حتى يتمكن المشغلون من التخطيط لتغيرات الطاقة الاستيعابية.
النمسا: رهانات كبيرة على السكك مع ضعف الشحن
تخطط ÖBB لترقيات واسعة في السنوات المقبلة — التقارير العامة وتغطية الصناعة تقدر استثمارات إطار عمل ÖBB بنحو 19.5 مليار يورو بين 2027 و2032، والحزم الإقليمية مثل برنامج التنقل في فورارلبيرغ تلتزم بنحو 1.085 مليار يورو بحلول 2031 لتحديث المحطات وتعزيز سعة الشحن على الممرات الاستراتيجية. تظهر نتائج ÖBB نفسها أن أداء الشحن بالسكك الحديدية تراجع في 2025 (بانخفاض نحو 4% إلى 26.2 مليار طن‑كيلومتر صافي) وتقوم المشغلة بإعادة تكوين الخدمات للحفاظ على تدفقات المواد الخام على الرغم من أعمال البناء.
عبر جبال الألب، ينسق اللاعبون الخاصون والدوليون للحفاظ على سلاسل التوريد الصناعية: ÖBB Rail Cargo Group، voestalpine وشركاؤهم يتجهون بشكل متزايد لنقل المواد من ميناء كوبر وبوابات أخرى إلى مواقع الصلب النمساوية باستخدام جداول زمنية مخصصة وأحياناً عابرة للحدود. المنطق: الاستثمار في سعة السكك وموثوقيتها حيث يظل النقل استراتيجياً.
الموانئ والمحطات: توسع السعة الوسيطة وظهور الأتمتة
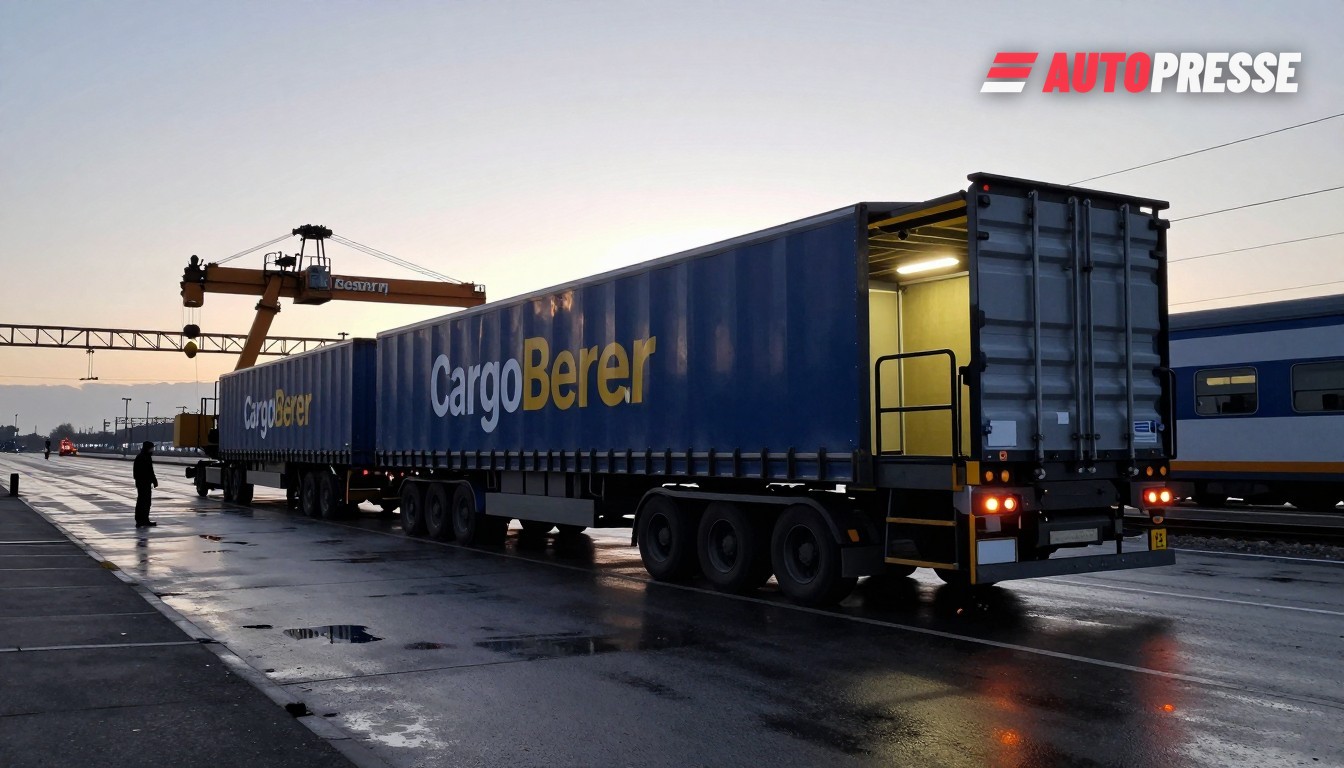
توسع الموانئ ومجموعات اللوجستيات الخاصة المحطات متعددة الوسائط للتعامل مع القطارات الأطول ورفع أداء التحويل. وسّع روستوك بنيته التحتية متعددة الوسائط ويخدم الآن عشرات القطارات الأسبوعية إلى جنوب وشرق أوروبا بعد تمديد القضبان، بينما أكدت BASF استثماراً لوجستياً بحرياً سكة حديدية مكوّناً من ستة أرقام (أُبلغ أنه أكثر من 100 مليون يورو) في محور لودفيغسهافن لتحويل الشحنات إلى السكة. وفي الوقت نفسه تولّت CargoBeamer السيطرة التشغيلية على محطة كالدينكيرشن وتعمل على توسيعها لتصبح أول منشأة CargoBeamer مؤتمتة بالكامل في ألمانيا مع جدولة تشغيل مرحلي مخطط في أوائل 2027 — علامة على أن التكنولوجيا الخاصة يمكن أن تزيد من throughput على خطوط الشمال–الجنوب.
لكن نمو الطاقة الاستيعابية يصطدم بضعف الطلب: تحذر توقعات سوق Deutsche Bahn من أن أحجام الشحن الألمانية تراجعت مجدداً في أوائل 2026 وأن الاستقرار المستدام غير متوقع قبل 2027، مما يؤكد أن المحطات الجديدة والمليارات من الإنفاق يجب أن تتماشى مع تعافي السوق لتحقيق عائد.
ماذا يعني ذلك للسوق
المدى القصير: يمكن لناقلات البضائع ومشغلي الموانئ توقع برامج استثمارية أوضح وأكبر للطرق والسكك، لكن أعمال البناء وتحديث الممرات ستستمر في خلق اختناقات مؤقتة. يجب على الشاحنين موازنة ميزانياتهم للتعديلات الخدمية، وأوقات عبور أطول على بعض الممرات وخيارات وسائط جديدة مع زيادة سعة محطات مثل كالدينكيرشن وروستوك.
المدى المتوسط: التمويل المتوقع للأوتوبان والبرامج الكبرى للسكك في النمسا وألمانيا يخلق فرصة لتحوّل نمطي للنقل — بشرط تمويل الوصلات الجانبية وروابط الميل الأخير وتسريع التنفيذ. إذا ظل الطلب على الشحن ضعيفاً خلال 2026–2027، فسيواجه المشغلون تحدياً مزدوجاً لتقسيط الاستثمارات أثناء تكييف مجموعات الخدمات والتسعير.
المصادر: Deutscher Bundestag, Deutsche Bahn, ÖBB, CargoBeamer, ICIS, Rostock Port, BME, DSLV