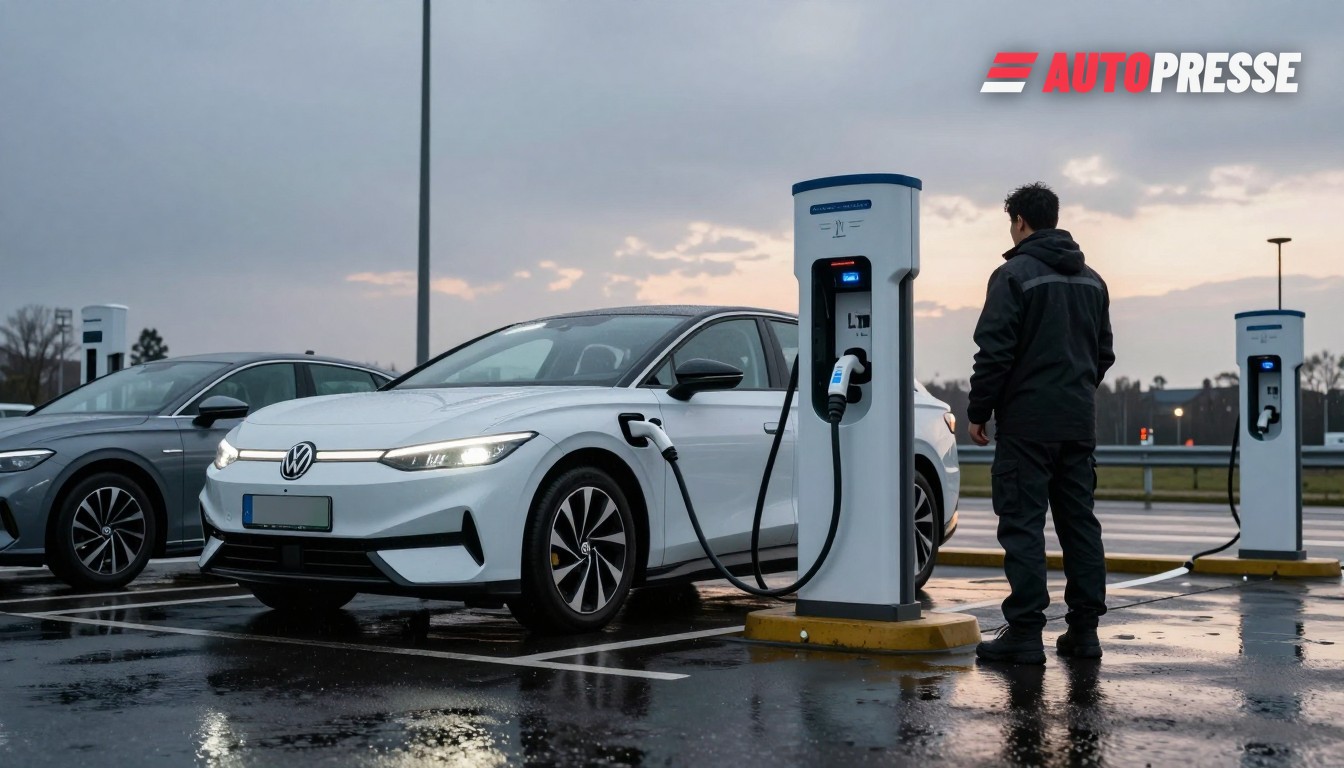
تنتقل ألمانيا والنمسا من مشاريع تجريبية إلى طرح في السوق — لكن الانتقال غير متكافئ. ستقدم الذراع الطاقية لمجموعة فولكسفاغن، Elli، حزمة متكاملة لتقنية المركبة‑إلى‑الشبكة (V2G) للعملاء الخاصين في ألمانيا اعتباراً من الربع الرابع من 2026، تجمع بين موصل جداري ثنائي الاتجاه، تعرفة كهرباء مخصصة وخدمة تحكم/تجميع قائمة على تطبيق. تهدف الخطوة إلى خفض تكاليف التنقل للأسر ومنح شبكات التوزيع مصدراً جديداً للمرونة.
نشر محطات الشحن: أسرع، لكن متأخر عن الجدول
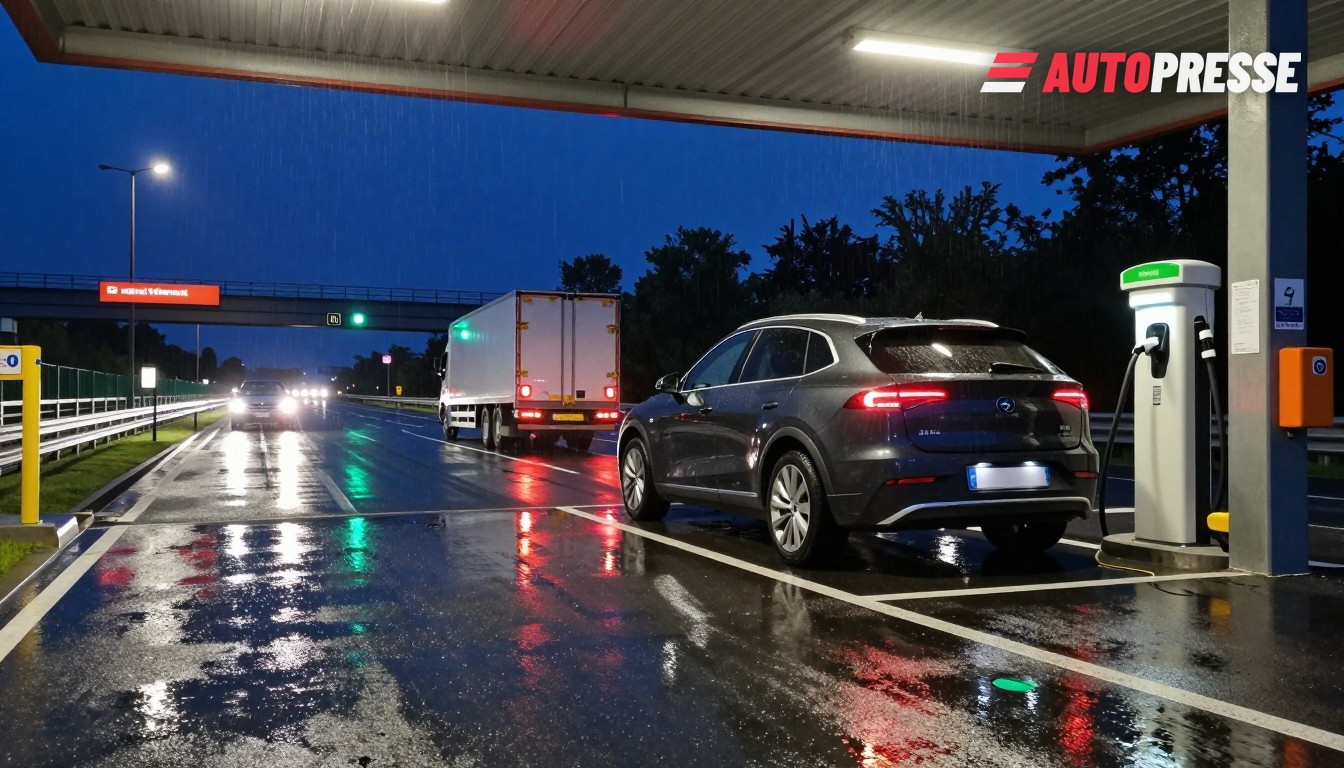
تتوسع الاستثمارات الفيدرالية في الشحن العام عالي القدرة، لكن التسليم تأخر. افتتح برنامج Deutschlandnetz الفيدرالي — المصمم لإضافة نحو 1,000 موقع شحن سريع في البلدات و200 حديقة شحن سريع في مناطق استراحة الطرق السريعة غير المأهولة — موقعه المئة على الطرق السريعة في 2026، مسجلاً منتصف عملية بناء مواقع الطرق السريعة. في الوقت ذاته، من المتوقع الآن أن يمتد إكمال جميع مواقع الطرق السريعة إلى 2027 ولعدد قليل من المشاريع إلى 2028 بسبب بطء توصيلات شبكات الجهد المتوسط ومتطلبات التصاريح التي تؤخر بعض عمليات النشر.
يقوم المشغلون بترقية المحاور العامة إلى قدرة أعلى: بدأ مشغلو الشبكات ومشغلو نقاط الشحن (CPOs) في نشر شواحن بقدرة 480 كيلوواط وما فوق في المحاور الرئيسية، وتنتقل أنظمة فئة الميجاواط من عروض عرضية إلى عروض تجارية لمستودعات الشاحنات وممرات اللوجستيات. يدعم هذا الدفع في العتاد كل من السفر لمسافات أطول وحالات الأعمال لخدمات الشبكة مثل تجميع V2G.
توريد البطاريات وإعادة التدوير: الإنتاج ينمو وبعض المشاريع تتعثر
يتوسع إنتاج الخلايا في ألمانيا ولكن ليس بدون اضطرابات. سلزجتر (Salzgitter) gigafactory التابعة لـ Volkswagen PowerCo سلّمت خلايا سلسلة إلى خطوط تجميع المجموعة منذ أواخر 2025 بينما تقوم الشركة بتوسيع إمدادات الخلايا المحلية. في الوقت نفسه شهد الموقع المخطط من Northvolt قرب هايده تغييرات في الملكية والتصاريح بعد إعادة هيكلة Northvolt؛ ووضِع المشروع تحت وصاية جديدة وتضمن لاحقاً اقتراح بيع إلى شركة Lyten الأمريكية، مع منح تصريح بناء جزئي في 2026 — تذكير بأن طرح طاقات الخلايا في أوروبا لا يزال في طور الاستقرار.
كما تتصاعد قدرات إعادة التدوير والاستخدام الثاني. تقارير شركات المعالجة المسبقة وإعادة التدوير الراسخة في ألمانيا — من بينها Duesenfeld وAccurec وFortum — عن قدرات معالجة سنوية متعددة الأطنان مع بدء أو توسيع مرافق تجارية جديدة في 2026 و2027، تهدف إلى تحويل "الكتلة السوداء" إلى مواد خام قابلة لإعادة الاستخدام وتغذية مصانع الخلايا المحلية. يُنظر إلى هذا البناء الصناعي لإعادة التدوير كتكملة استراتيجية لمصانع الخلايا الجديدة.
ماذا يعني هذا للسوق
المبيعات وتشكيلة الأساطيل تتغير بالفعل: كانت المركبات الكهربائية البطارية (BEVs) شريحة كبيرة ومتنامية من السوق في 2026 — وصلت ألمانيا إلى حصة BEV تقارب 37% في أكتوبر 2026 وفقاً لإحصاءات تسجيل الطرازات، بينما تضع أرقام ACEA على مستوى الاتحاد الأوروبي حصة BEV عند 22.7% على أساس السَّنة حتى سبتمبر 2026. كما توسع سوق السيارات الجديدة في النمسا أيضاً في 2026 (سجلت تسجيلات السيارات الجديدة يناير–سبتمبر زيادة بنحو 12.1% على أساس سنوي)، مع حصص BEV أعلى من متوسط الاتحاد الأوروبي في عدة أشهر مع وصول طرازات جديدة. تفسر هذه الاتجاهات معاً سبب تحول قدرة الشحن، عروض V2G ومصانع إعادة التدوير إلى أولويات تجارية.
بالنسبة للسائقين والوكلاء سيجلب الأفق القريب خيارات جديدة: ستظهر V2G كمنتج تجزئة مجمّع في ألمانيا (مبدئياً للطرازات المتوافقة من مجموعة فولكسفاغن والطرازات المرتبطة بها)، وستُقصر محطات الشحن العامة الأعلى قدرة أوقات الشحن لمسافات طويلة حيث تسمح وصلات الشبكة بذلك. بالنسبة لمشغلي الشبكات والجهات المجمعة، فإن جمع المحاور العامة الكبيرة، الشواحن المنزلية ثنائية الاتجاه والتخزين الثابت من الاستخدام الثاني يوفر مرونة جديدة — لكن فقط إذا حافظ التنظير، ونشر العدادات الذكية وتسريع وصلات الشبكة على الوتيرة المناسبة.
مركبات كهربائية على WorldTrader24 →
المصادر: Volkswagen Group, Autobahn GmbH (Germany), ACEA, evstats.eu, Electrive, NDR, Duesenfeld, Accurec, Statistik Austria.