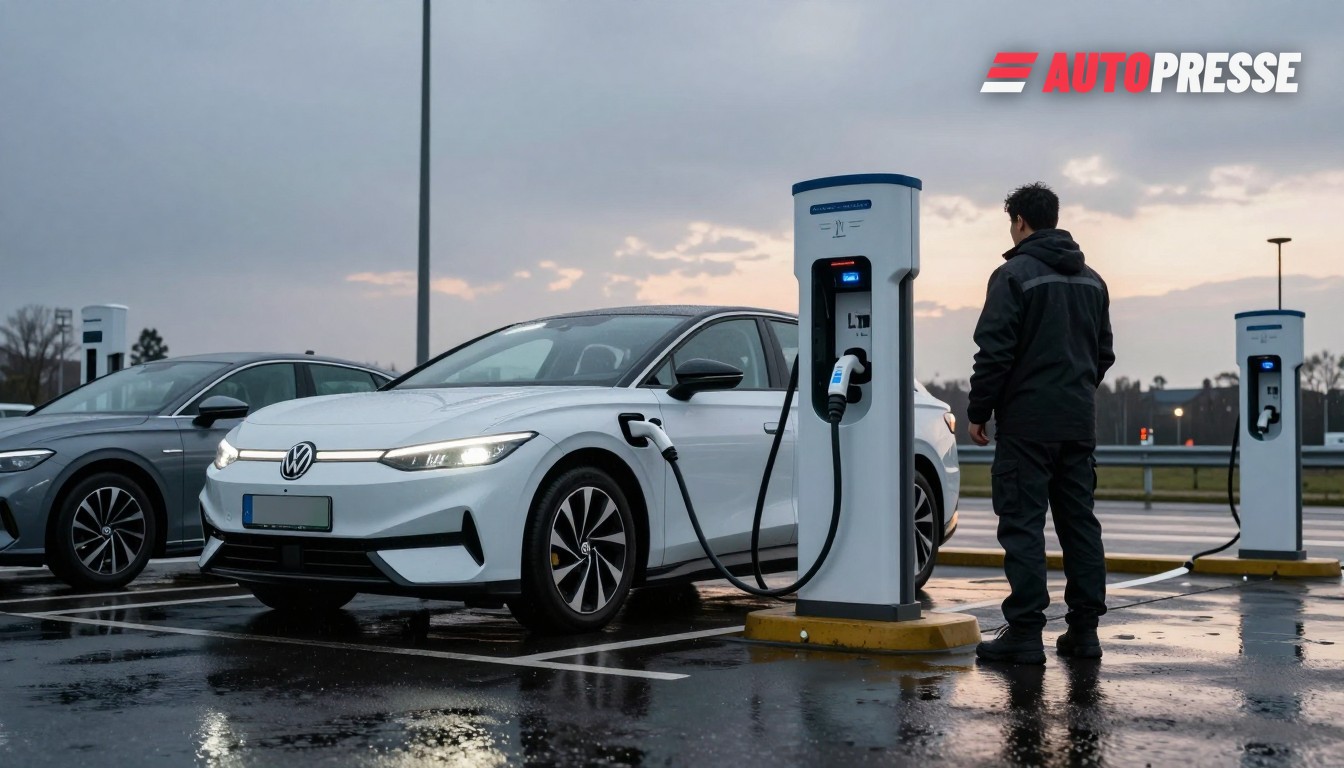
德国与奥地利正从试点项目向市场推广过渡——但进展不均。大众集团的能源部门Elli将从2026年第四季度起在德国向私人客户提供一揽子车到网(V2G)方案,配套双向壁挂充电桩、专用电价和基于应用程序的控制/聚合服务。此举旨在降低家庭出行成本,并为配电网提供新的灵活性来源。
充电部署:速度加快,但落后于计划
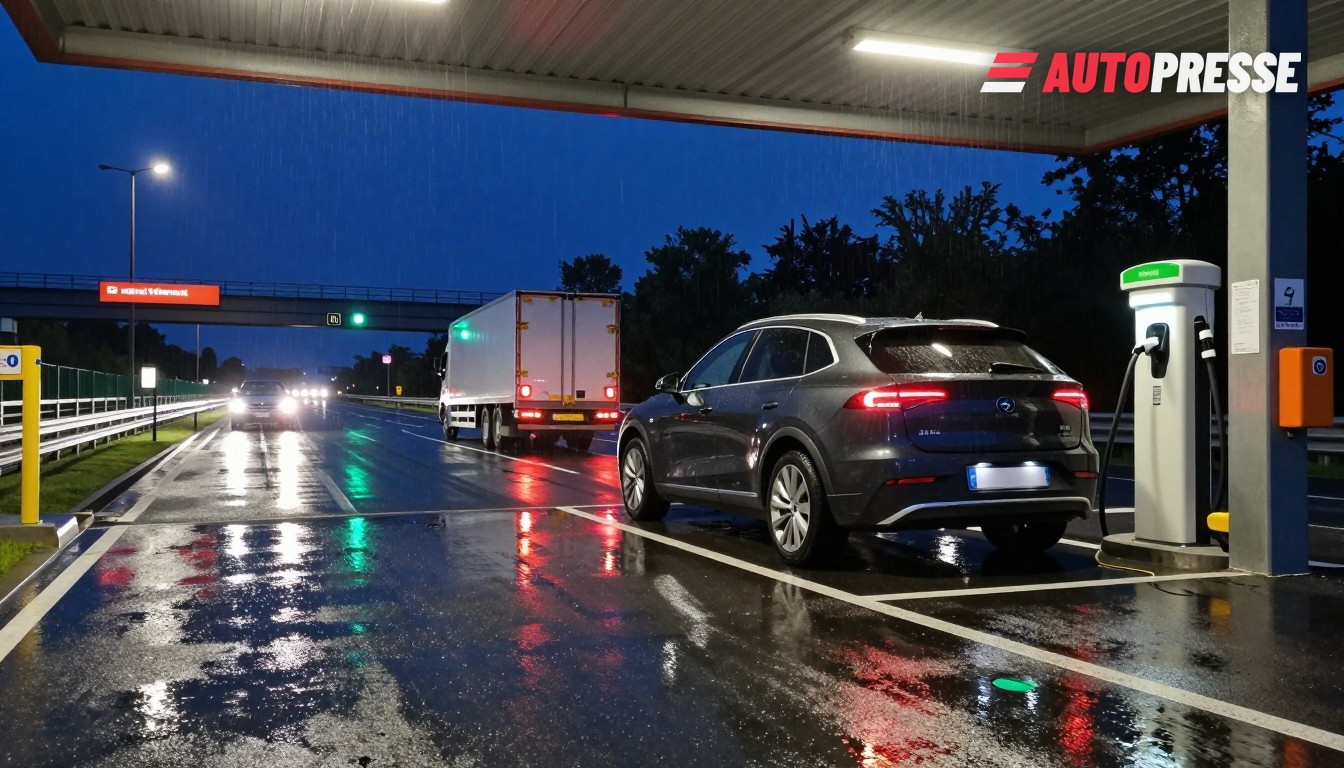
联邦投资正扩大高功率公共充电,但交付有所延迟。Deutschlandnetz联邦项目——旨在城镇新增约1,000处快充点以及在无人值守的高速公路服务区建设约200处快充公园——于2026年开放了第100处高速公路站点,标志着高速公路建设已完成一半。与此同时,由于中压电网接入和许可进度放缓,全部高速公路站点的竣工现在预计将延至2027年,少数项目可能推迟至2028年。
运营商正在将公共枢纽升级为更高功率:网络运营商和充电运营商(CPO)已开始在关键枢纽部署480 kW及更大功率的充电器,兆瓦级系统也从示范进入面向卡车停放场和物流走廊的商业化产品。这一硬件推动支撑了更长距离出行和诸如V2G聚合等电网服务的商业案例。
电池供应与回收:产能增长,但部分项目停滞
德国的电芯产能在扩大,但并非没有波动。大众PowerCo位于Salzgitter的超级工厂自2025年末起已向集团装配线交付系列电芯,公司正在扩大本地化电芯供应。与此同时,Northvolt在Heide附近规划的工厂在公司重组后经历了所有权与许可变更;该项目被置于新托管下,随后涉及拟出售给美国Lyten的提案,且在2026年获批部分施工许可——这提醒人们欧洲电芯产能的推进仍在调整之中。
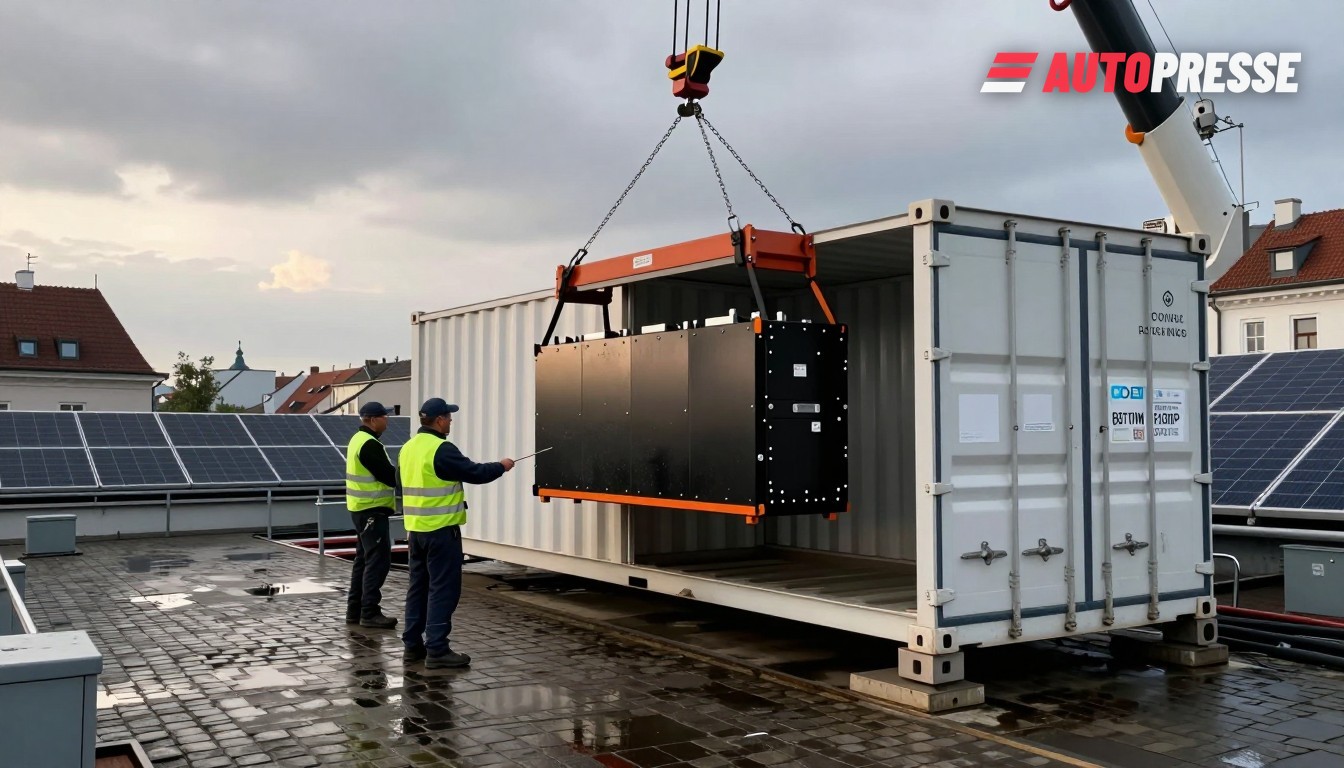
回收与二次利用产能也在加速。德国既有的预处理与回收企业——包括Duesenfeld、Accurec及Fortum等——报告称在新商业设施于2026年和2027年开始运营或扩产的情况下,年处理能力已达到数千吨,旨在将“黑质”重新转化为可再用原料并为当地电芯厂供料。工业化回收的此类建设被视为对新电芯工厂的战略性补充。
这对市场意味着什么
销量与车队结构已在改变:在2026年,电池电动汽车(BEV)占据了市场的较大且不断增长的份额——根据车型级别的登记统计,德国在2026年10月达到了约37%的BEV占比,而ACEA的欧盟范围数据则显示截至2026年9月,年内BEV市场份额为22.7%。奥地利的新车市场在2026年也有所扩大(1–9月新车登记同比增长约12.1%),随着新车型上市,数月间BEV份额高于欧盟平均值。这些趋势共同解释了为何充电能力、V2G产品和回收厂成为商业优先项。
对司机与经销商而言,短期内将带来新的选择:V2G将作为在德国的打包零售产品出现(最初面向兼容的大众集团及其关联车型),而在电网接入允许的情况下,更高功率的公共充电将缩短长途充电时间。对电网运营商与聚合商而言,大型公共枢纽、双向家用充电器与二次利用的静态储能相结合,提供了新的灵活性——但前提是监管、智能电表推广及更快的电网接入跟上节奏。
来源:Volkswagen Group, Autobahn GmbH (Germany), ACEA, evstats.eu, Electrive, NDR, Duesenfeld, Accurec, Statistik Austria.