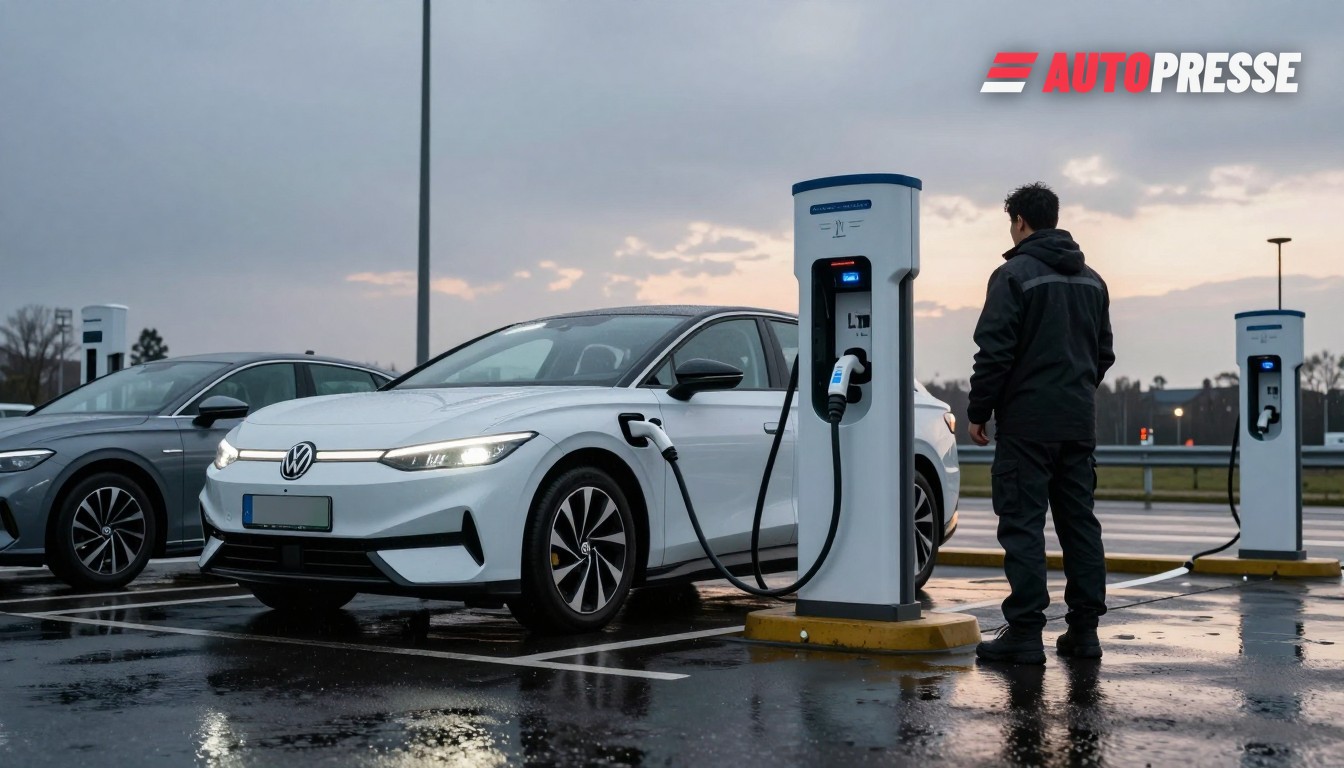
L’Allemagne et l’Autriche passent des projets pilotes au déploiement commercial — mais la transition reste inégale. La branche énergétique du groupe Volkswagen, Elli, proposera aux clients privés en Allemagne, à partir du quatrième trimestre 2026, une offre groupée Vehicle‑to‑Grid (V2G) comprenant une wallbox bidirectionnelle, un tarif d’électricité dédié et un service de contrôle/agrégation basé sur une application. Cette initiative vise à réduire les coûts de mobilité des ménages et à fournir aux réseaux de distribution une nouvelle source de flexibilité.
Déploiement des bornes : plus rapide, mais en retard sur le calendrier
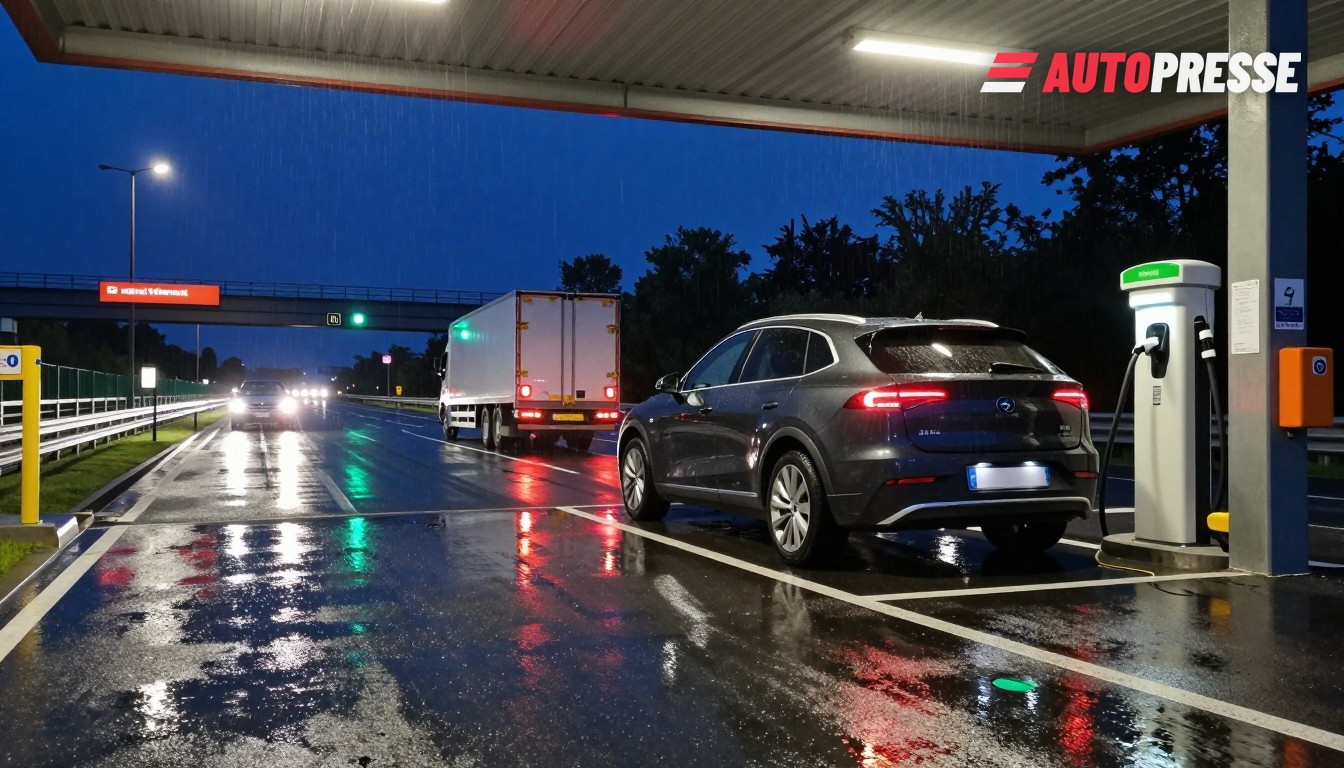
Les investissements fédéraux étendent la recharge publique haute puissance, mais les livraisons ont pris du retard. Le programme fédéral Deutschlandnetz — conçu pour ajouter environ 1 000 emplacements de recharge rapide en ville et 200 aires de recharge rapides sur des aires d’autoroute non gardées — a ouvert son 100e site autoroutier en 2026, marquant le point médian du déploiement sur autoroute. Dans le même temps, l’achèvement de l’ensemble des sites autoroutiers devrait désormais se prolonger jusqu’en 2027 et, pour un petit nombre de projets, jusqu’en 2028, les raccordements en moyenne tension et les autorisations ralentissant certains déploiements.
Les opérateurs modernisent les hubs publics vers des puissances supérieures : les gestionnaires de réseau et les opérateurs de points de charge (CPO) ont commencé à déployer des chargeurs de 480 kW et plus dans des hubs clés, et des systèmes de classe mégawatt passent des démonstrations aux offres commerciales pour les dépôts de camions et les corridors logistiques. Cette poussée matérielle soutient à la fois les trajets longue distance et les modèles économiques de services réseau tels que l’agrégation V2G.
Approvisionnement et recyclage des batteries : la production augmente, certains projets piétinent
La production de cellules en Allemagne s’accroît mais pas sans turbulences. La gigafactory Salzgitter de Volkswagen PowerCo a livré des cellules de série aux lignes d’assemblage du groupe depuis fin 2025 alors que l’entreprise développe une offre locale de cellules. Parallèlement, le site prévu par Northvolt près de Heide a connu des changements de propriétaire et d’autorisations après la restructuration de Northvolt ; le projet a été placé sous nouvelle fiducie puis a fait l’objet d’une proposition de vente au groupe américain Lyten, avec un permis de construire partiel accordé en 2026 — un rappel que le déploiement des capacités de cellules en Europe est encore en cours de stabilisation.
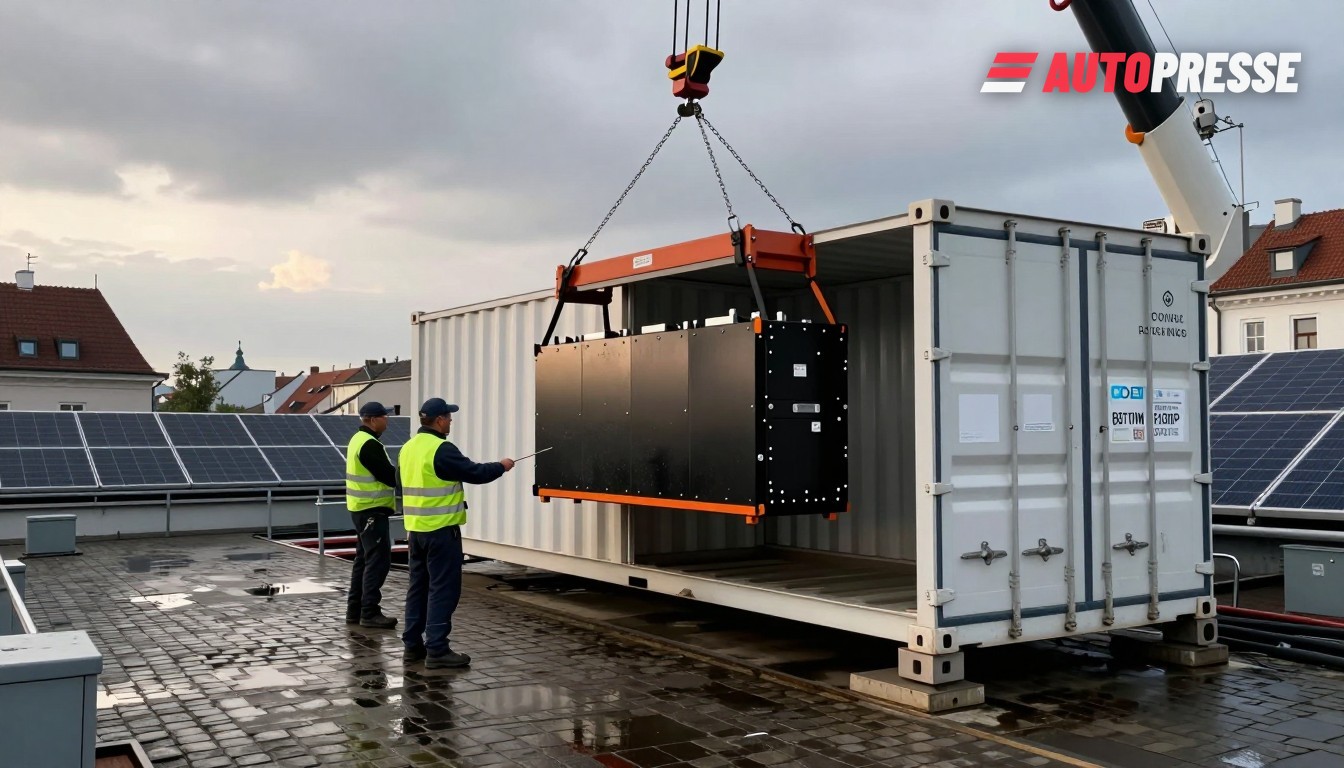
Les capacités de recyclage et de seconde‑vie sont également en augmentation. Les acteurs allemands établis du prétraitement et du recyclage — Duesenfeld, Accurec et Fortum parmi d’autres — déclarent des capacités de traitement annuelles de plusieurs milliers de tonnes alors que de nouvelles installations commerciales débutent ou montent en puissance en 2026 et 2027, visant à transformer la « black mass » en matières premières réutilisables pour approvisionner les usines de cellules locales. Ce développement industriel du recyclage est perçu comme un complément stratégique aux nouvelles usines de cellules.
Ce que cela signifie pour le marché
Les ventes et la composition des flottes évoluent déjà : les véhicules électriques à batterie (VE) représentaient une part importante et croissante du marché en 2026 — l’Allemagne atteignait environ 37 % de part de marché VE en octobre 2026 selon les comptages d’immatriculations par modèle, tandis que les chiffres de l’ACEA au niveau de l’UE situaient la part de marché VE à 22,7 % sur l’année à fin septembre 2026. Le marché des voitures neuves en Autriche s’est également élargi en 2026 (les immatriculations de janvier à septembre ont augmenté d’environ 12,1 % en glissement annuel), avec des parts VE supérieures à la moyenne de l’UE plusieurs mois, à mesure que de nouveaux modèles arrivaient. Ces tendances expliquent pourquoi la capacité de recharge, les offres V2G et les usines de recyclage sont devenues des priorités commerciales.
Pour les conducteurs et les concessionnaires, le court terme apportera de nouveaux choix : le V2G apparaîtra comme un produit de détail packagé en Allemagne (initialement pour les modèles compatibles du groupe VW et associés), et des chargeurs publics de puissance supérieure réduiront les temps de recharge longue distance là où les raccordements réseau le permettent. Pour les gestionnaires de réseau et les agrégateurs, la combinaison de grands hubs publics, de chargeurs domestiques bidirectionnels et de stockage stationnaire de seconde vie offre une nouvelle flexibilité — mais uniquement si la réglementation, le déploiement des compteurs intelligents et l’accélération des raccordements réseau suivent le rythme.
Annonces véhicules électriques sur WorldTrader24 →
Sources : Volkswagen Group, Autobahn GmbH (Germany), ACEA, evstats.eu, Electrive, NDR, Duesenfeld, Accurec, Statistik Austria.