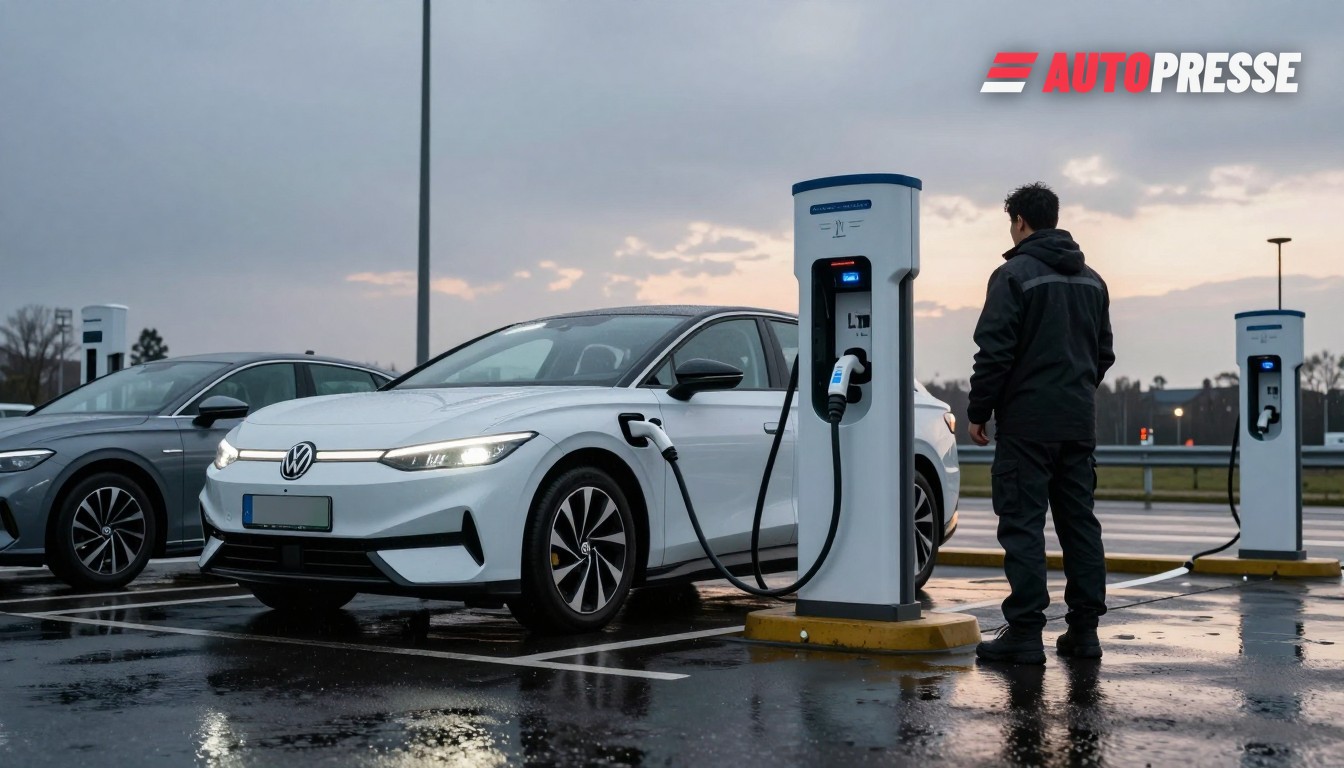
Alemania y Austria están pasando de proyectos piloto a un despliegue comercial, pero la transición es desigual. La división energética de Volkswagen, Elli, ofrecerá un paquete integrado de Vehicle‑to‑Grid (V2G) a clientes privados en Alemania a partir del cuarto trimestre de 2026, combinando una wallbox bidireccional, una tarifa eléctrica dedicada y un servicio de control/agrupación basado en aplicación. La iniciativa pretende reducir los costes de movilidad doméstica y proporcionar a las redes de distribución una nueva fuente de flexibilidad.
Despliegue de carga: más rápido, pero con retraso
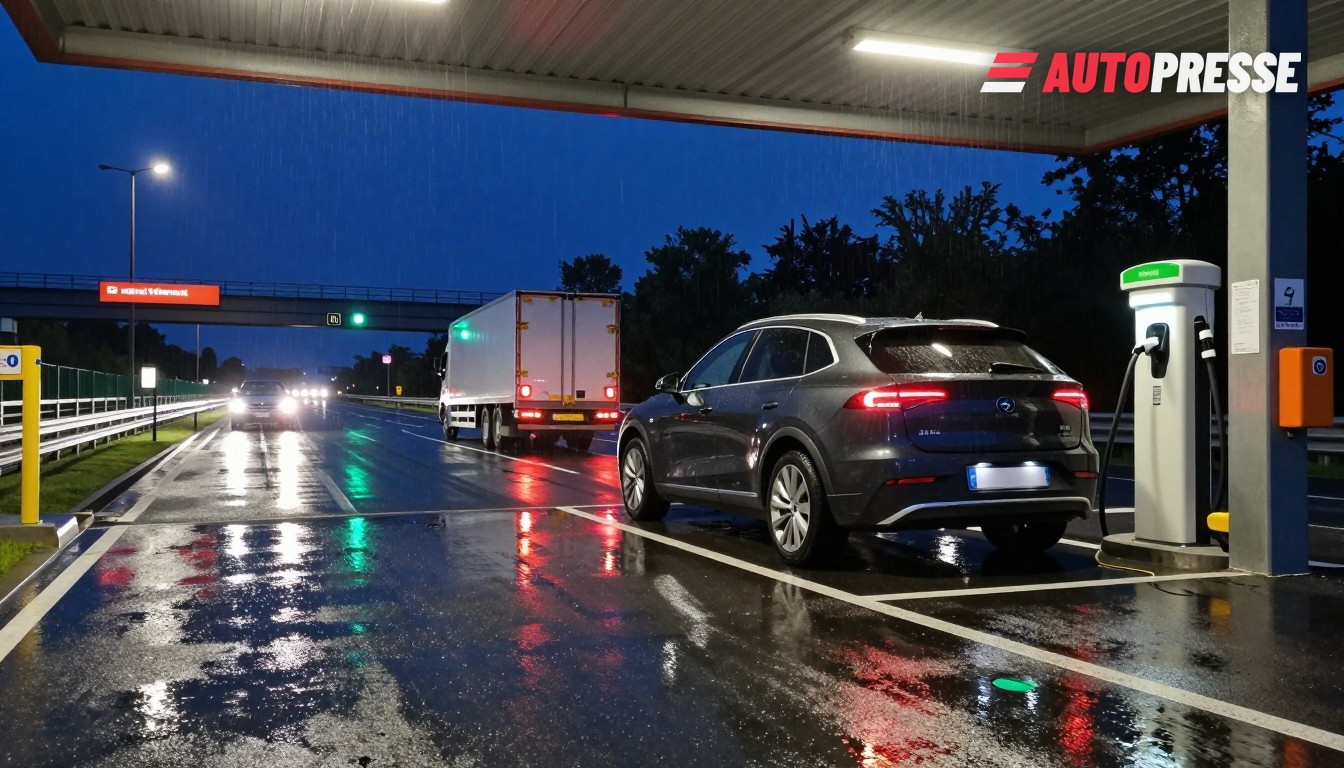
Las inversiones federales están ampliando la carga pública de alta potencia, pero las entregas se han retrasado. El programa federal Deutschlandnetz —diseñado para añadir aproximadamente 1.000 puntos de carga rápida en municipios y 200 parques de carga rápida en áreas de descanso no atendidas de la autopista— abrió su sitio número 100 en la autopista en 2026, marcando el punto medio del despliegue en autopistas. Al mismo tiempo, ahora se espera que la finalización de todos los emplazamientos de autopista se extienda hasta 2027 y, para un pequeño número de proyectos, hasta 2028, ya que las conexiones a redes de media tensión y los permisos ralentizan algunos despliegues.
Los operadores están actualizando los hubs públicos a mayor potencia: los operadores de red y los CPO han empezado a desplegar cargadores de 480 kW y superiores en nodos clave, y los sistemas de clase megavatio pasan de demostraciones a ofertas comerciales para depósitos de camiones y corredores logísticos. Ese empuje de hardware sustenta tanto los viajes de mayor distancia como los casos de negocio de servicios a la red, como la agregación V2G.
Suministro de baterías y reciclaje: la producción crece, algunos proyectos se estancan
La producción de celdas en Alemania se está ampliando pero no sin turbulencias. La gigafábrica de Volkswagen PowerCo en Salzgitter ha suministrado celdas en serie a las líneas de ensamblaje del Grupo desde finales de 2025 mientras la compañía aumenta el suministro de celdas localizado. Al mismo tiempo, el sitio planeado por Northvolt cerca de Heide ha experimentado cambios de titularidad y de permisos tras la reestructuración de Northvolt; el proyecto fue puesto bajo nueva curatela y más tarde implicó una propuesta de venta a la empresa estadounidense Lyten, con un permiso de construcción parcial concedido en 2026 —un recordatorio de que el despliegue de capacidad de celdas en Europa aún se está consolidando.
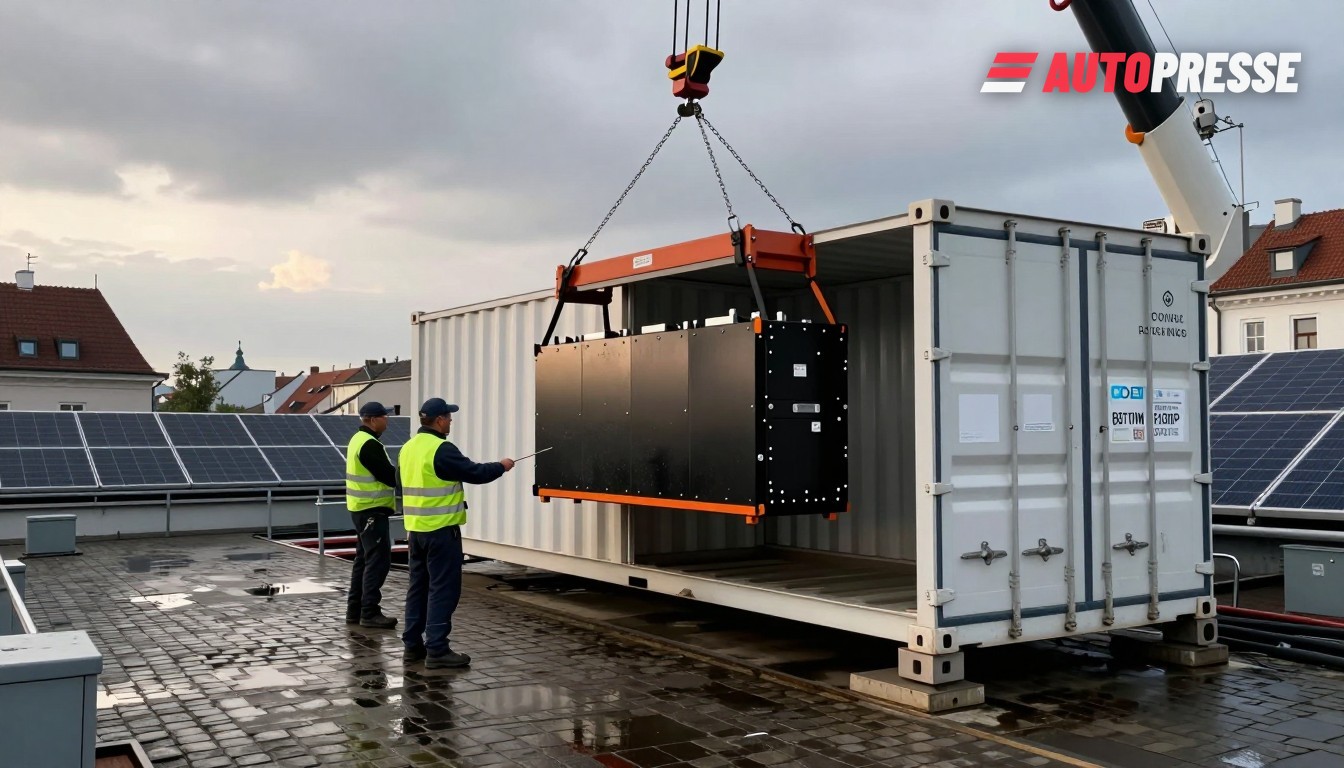
La capacidad de reciclaje y de segunda vida también está aumentando. Los actores alemanes consolidados de pretratamiento y reciclaje —entre ellos Duesenfeld, Accurec y Fortum— informan de capacidades anuales de tratamiento de varios miles de toneladas a medida que nuevas instalaciones comerciales comienzan o aumentan su escala en 2026 y 2027, con el objetivo de convertir la “masa negra” en materia prima reutilizable y abastecer fábricas de celdas locales. Este desarrollo industrial del reciclaje se considera un complemento estratégico a las nuevas plantas de celdas.
Qué significa esto para el mercado
Las ventas y la composición de las flotas ya están cambiando: los vehículos eléctricos a batería (BEV) constituyeron una porción grande y creciente del mercado en 2026 —Alemania alcanzó aproximadamente un 37% de cuota de BEV en octubre de 2026 según recuentos de matriculaciones a nivel de modelo, mientras que las cifras de ACEA a nivel de la UE sitúan la cuota de mercado de BEV en 22,7% en lo que va de año hasta septiembre de 2026. El mercado de vehículos nuevos de Austria también se expandió en 2026 (las matriculaciones de vehículos nuevos enero–septiembre aumentaron unos 12,1% interanual), con cuotas de BEV por encima de la media de la UE en varios meses a medida que llegaron nuevos modelos. En conjunto, estas tendencias explican por qué la capacidad de carga, las ofertas V2G y las plantas de reciclaje se han convertido en prioridades comerciales.
Para conductores y concesionarios, el corto plazo traerá nuevas opciones: V2G aparecerá como un producto minorista empaquetado en Alemania (inicialmente para modelos compatibles del Grupo VW y asociados), y los cargadores públicos de mayor potencia reducirán los tiempos de carga en viajes largos donde las conexiones a la red lo permitan. Para los operadores de red y los agregadores, la combinación de grandes hubs públicos, cargadores domésticos bidireccionales y almacenamiento estacionario de segunda vida ofrece nueva flexibilidad —pero solo si la regulación, el despliegue de contadores inteligentes y las conexiones de red más rápidas siguen el ritmo.
Vehículos eléctricos disponibles en WorldTrader24 →
Fuentes: Volkswagen Group, Autobahn GmbH (Germany), ACEA, evstats.eu, Electrive, NDR, Duesenfeld, Accurec, Statistik Austria.