A Alemanha e a Áustria estão a reconfigurar a espinha dorsal do movimento de mercadorias na Europa: Berlim está a repensar a forma de pagar estradas e autoestradas, enquanto Viena e a ÖBB estão a firmar programas ferroviários de vários milhares de milhões de euros e nova capacidade intermodal. As medidas afectam condutores, camionistas, portos e cadeias de abastecimento das fábricas — mas decisores políticos e associações do sector avisam que o dinheiro por si só não resolverá a queda dos volumes de carga nem os estrangulamentos causados por obras de renovação e carência de pessoal.
Novos fundos — e um novo modelo de financiamento para estradas
O projecto de orçamento alemão para 2027 prevê um orçamento central de transportes de €26,43 mil milhões e atribui aproximadamente €17,72 mil milhões do «Sondervermögen Infrastruktur und Klimaneutralität» para investimentos em transportes em 2027. O plano também prevê um aumento do financiamento ferroviário (um acréscimo de cerca de €310,5 milhões para aproximadamente €3,0 mil milhões para os Bundesschienenwege) e sinaliza que a Autobahn GmbH receberá capacidade de crédito limitada e uma participação directa nas receitas da Lkw‑maut a partir de 2028 — medidas destinadas a dar previsibilidade de longo prazo ao investimento rodoviário.
Associações industriais saúdam a mudança em direcção a capital previsível, mas alertaram que algumas linhas de apoio específicas correm o risco de ser reduzidas: o Bundesverband Materialwirtschaft (BME) destacou preocupações sobre cortes em subsídios para ligações ferroviárias privadas às linhas principais (uma linha proposta de cerca de €20 milhões) que poderiam atrasar ligações privadas à rede. A federação logística DSLV pediu atribuições federais fiáveis e plurianuais para que os operadores possam planear alterações de capacidade.
Áustria: aposta forte no ferro quando o transporte de mercadorias enfraquece
A ÖBB planeia grandes modernizações nos próximos anos — relatórios públicos e cobertura da indústria situam os investimentos estruturais da ÖBB em cerca de €19,5 mil milhões entre 2027 e 2032, e pacotes regionais como um programa de mobilidade do Vorarlberg comprometem aproximadamente €1,085 mil milhões até 2031 para modernizar terminais e aumentar a capacidade de mercadorias em corredores estratégicos. Os próprios resultados da ÖBB mostram que o desempenho do transporte ferroviário de mercadorias caiu em 2025 (menos ~4% para 26,2 mil milhões de toneladas‑quilómetro líquidas) e o operador está a reconfigurar serviços para manter os fluxos de matérias‑primas em movimento apesar das obras.
Ao longo dos Alpes, actores privados e estatais coordenam‑se para manter as cadeias de abastecimento industriais: a ÖBB Rail Cargo Group, a voestalpine e parceiros encaminham cada vez mais materiais desde o Porto de Koper e outros portos até aos centros siderúrgicos austríacos utilizando horários adaptados, por vezes transfronteiriços. A lógica: investir na capacidade e fiabilidade ferroviária onde o tráfego continua a ser estratégico.
Portos e terminais: expansão da capacidade intermodal e chegada da automatização
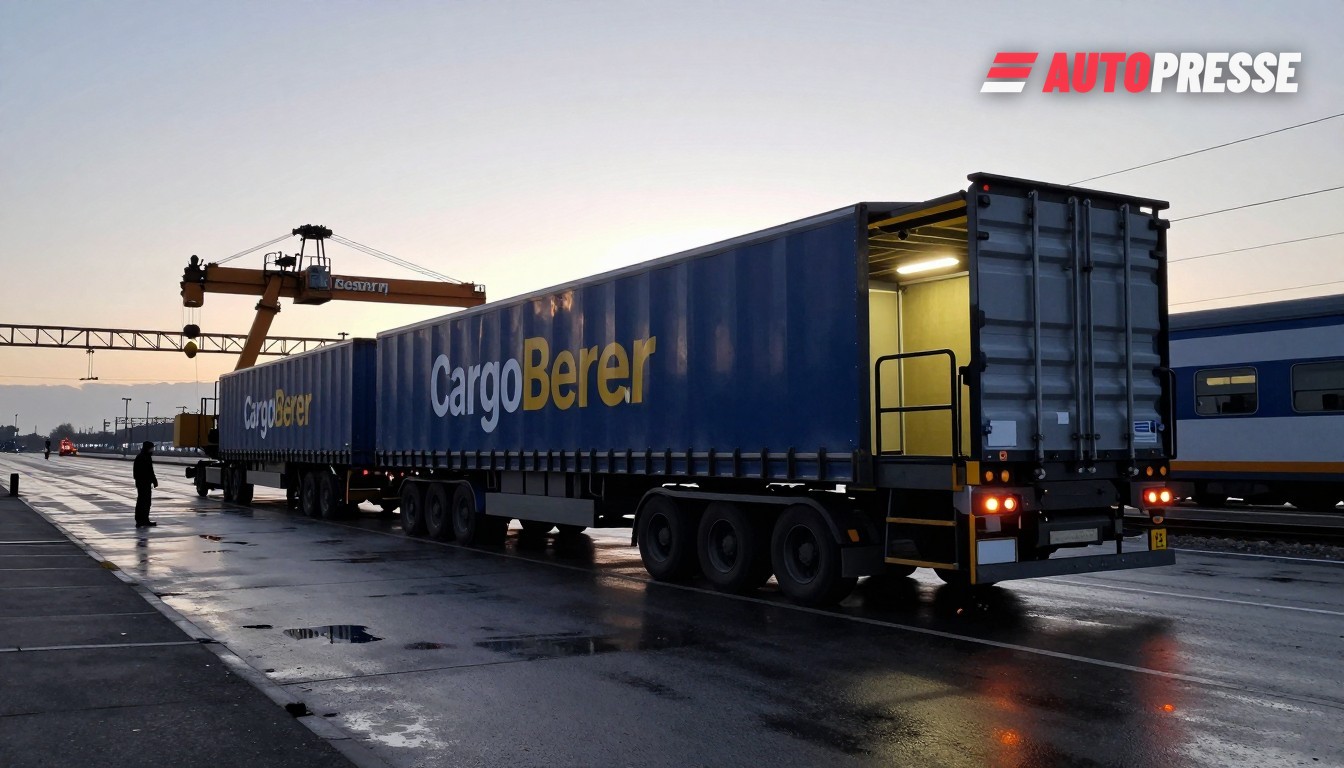
Portos e grupos logísticos privados estão a expandir terminais intermodais para acolher comboios mais longos e aumentar o desempenho de transbordo. Rostock alargou a sua infraestrutura intermodal e agora serve dezenas de comboios intermodais semanais para o sul e leste da Europa após prolongamentos de via, enquanto a BASF confirmou um investimento ferroviário de seis dígitos (reportado em mais de €100 milhões) no centro de Ludwigshafen para transferir carga para o comboio. Ao mesmo tempo, a CargoBeamer assumiu o controlo operacional do terminal de Kaldenkirchen e está a expandi‑lo para a primeira instalação totalmente automatizada CargoBeamer da Alemanha, com entrada em serviço faseada prevista para início de 2027 — um sinal de que a tecnologia privada pode aumentar o rendimento nas rotas norte–sul.
Mas o crescimento de capacidade choca com a procura fraca: a perspectiva de mercado da Deutsche Bahn alerta que os volumes de mercadorias na Alemanha caíram novamente no início de 2026 e que uma estabilização sustentada não é expectável antes de 2027, sublinhando que novos terminais e milhares de milhões em gastos terão de alinhar com a recuperação do mercado para compensar.
O que isto significa para o mercado
Curto prazo: os transportadores rodoviários e operadores portuários podem esperar programas de investimento mais claros e de maior dimensão para estradas e ferrovia, mas as obras e modernizações de corredores continuarão a criar estrangulamentos temporários. Os expedidores devem prever ajustes de serviço, tempos de trânsito mais longos em alguns corredores e novas opções intermodais à medida que terminais como Kaldenkirchen e Rostock aumentam a capacidade.
Médio prazo: o financiamento previsível da Autobahn e os grandes programas ferroviários na Áustria e Alemanha criam uma oportunidade para uma alteração modal — desde que as ligações às mercas e as ligações de última milha sejam financiadas e a implementação acelere. Se a procura de mercadorias permanecer fraca durante 2026–2027, os operadores enfrentarão o desafio duplo de amortizar os investimentos enquanto adaptam portfólios de serviços e preços.
Fontes: Deutscher Bundestag, Deutsche Bahn, ÖBB, CargoBeamer, ICIS, Rostock Port, BME, DSLV