Germania e Austria corrono per rimappare la spina dorsale del movimento delle merci in Europa: Berlino sta riorganizzando il modo in cui finanzia strade e autostrade, mentre Vienna e ÖBB stanno definendo programmi ferroviari da più miliardi di euro e nuova capacità intermodale. Le mosse interessano autisti, trasportatori, porti e catene di approvvigionamento delle fabbriche — ma responsabili politici e associazioni di settore affermano che i soli soldi non risolveranno il calo dei volumi di merci né i colli di bottiglia causati da lavori di rinnovamento e carenze di personale.
Nuovi fondi — e un nuovo modello di finanziamento per le strade
La bozza di bilancio tedesca per il 2027 prevede un bilancio centrale per i trasporti di €26,43 miliardi e destina circa €17,72 miliardi dal "Sondervermögen Infrastruktur und Klimaneutralität" federale agli investimenti per i trasporti nel 2027. Il piano prevede inoltre un aumento dei finanziamenti ferroviari (un incremento di circa €310,5 milioni a circa €3,0 miliardi per il Bundesschienenwege) e segnala che la Autobahn GmbH otterrà una capacità di credito limitata e una quota diretta degli incassi della Lkw‑maut a partire dal 2028 — misure pensate per dare prevedibilità a lungo termine agli investimenti stradali.
Le associazioni di settore hanno accolto con favore lo spostamento verso capitale prevedibile ma hanno avvertito che alcune linee di supporto mirate rischiano di essere ridotte: il Bundesverband Materialwirtschaft (BME) ha evidenziato preoccupazioni riguardo a tagli ai contributi per le raccordature ferroviarie (una linea proposta di circa €20 milioni) che potrebbero rallentare i collegamenti privati alla rete. La federazione della logistica DSLV ha chiesto assegnazioni federali affidabili e pluriennali in modo che gli operatori possano pianificare le variazioni di capacità.
Austria: grandi scommesse sul ferroviario mentre le merci si indeboliscono
ÖBB prevede ammodernamenti importanti nei prossimi anni — fonti pubbliche e la copertura di settore collocano gli investimenti quadro di ÖBB a circa €19,5 miliardi tra il 2027 e il 2032, e pacchetti regionali come un programma di mobilità per il Vorarlberg impegnano circa €1,085 miliardi entro il 2031 per modernizzare i terminal e aumentare la capacità di traffico sui corridoi strategici. I risultati di ÖBB mostrano che la performance del trasporto ferroviario di merci è diminuita nel 2025 (in calo di ~4% a 26,2 miliardi di tonnellata‑chilometro nette) e l’operatore sta riconfigurando i servizi per mantenere i flussi di materie prime in movimento nonostante i cantieri.
Attraverso le Alpi, attori privati e statali si coordinano per mantenere le catene di approvvigionamento industriali: ÖBB Rail Cargo Group, voestalpine e partner instradano sempre più materiali dal porto di Koper e da altri scali verso gli stabilimenti siderurgici austriaci utilizzando orari su misura, talvolta transfrontalieri. La logica: investire nella capacità e nell’affidabilità ferroviaria dove il traffico resta strategico.
Porti e terminal: la capacità intermodale si espande, arriva l’automazione
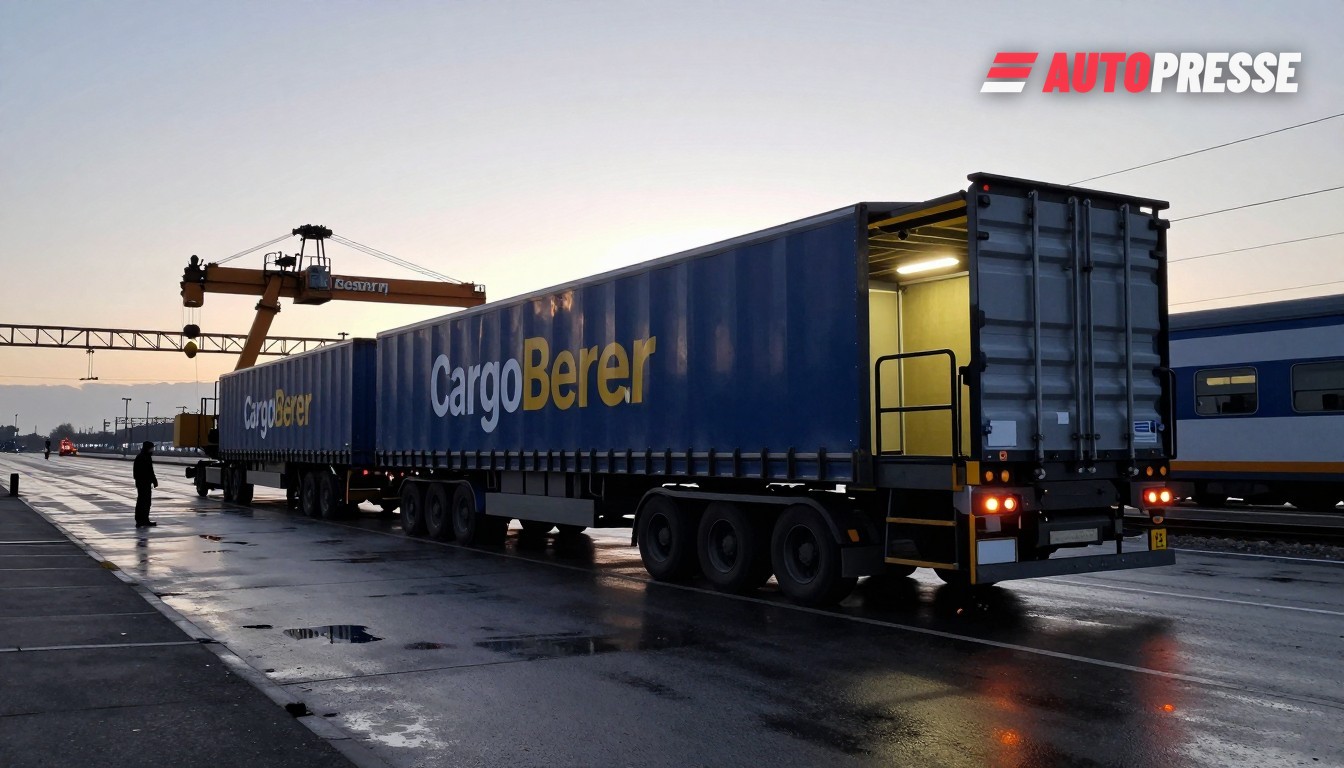
Porti e gruppi logistici privati stanno ampliando i terminal intermodali per gestire treni più lunghi e aumentare le prestazioni di trasbordo. Rostock ha esteso la sua infrastruttura intermodale e ora serve dozzine di treni intermodali settimanali verso l’Europa meridionale e orientale dopo l’allungamento dei binari, mentre BASF ha confermato un investimento ferroviario‑logistico a sei cifre (segnalato a oltre €100 milioni) presso il polo di Ludwigshafen per spostare merci su rotaia. Allo stesso tempo CargoBeamer ha assunto il controllo operativo del terminal di Kaldenkirchen e lo sta trasformando nel primo impianto CargoBeamer completamente automatizzato in Germania con una messa in servizio a fasi prevista per i primi mesi del 2027 — un segnale che la tecnologia privata può aumentare la capacità sui corridoi nord–sud.
Ma la crescita della capacità si scontra con una domanda debole: le prospettive di mercato di Deutsche Bahn avvertono che i volumi di merci tedeschi sono diminuiti di nuovo all’inizio del 2026 e che una stabilizzazione sostenuta non è prevista prima del 2027, sottolineando che nuovi terminal e miliardi di spesa devono allinearsi con la ripresa del mercato per essere redditizi.
Cosa significa per il mercato
Breve termine: trasportatori e operatori portuali possono aspettarsi programmi di investimento più chiari e più consistenti per strade e rotaie, ma i cantieri e le modernizzazioni dei corridoi continueranno a creare colli di bottiglia temporanei. Gli spedizionieri dovrebbero prevedere adeguamenti di servizio, tempi di transito più lunghi su alcuni corridoi e nuove opzioni intermodali man mano che terminal come Kaldenkirchen e Rostock aumentano la capacità.
Medio termine: un finanziamento prevedibile delle autostrade e grandi programmi ferroviari in Austria e Germania creano un’opportunità per uno spostamento modale — a condizione che siano finanziate raccordature e collegamenti last‑mile e che l’attuazione acceleri. Se la domanda di merci resterà debole fino al 2026–2027, gli operatori affronteranno la sfida doppia di ammortizzare gli investimenti adattando allo stesso tempo portafogli di servizi e prezzi.
Fonti: Deutscher Bundestag, Deutsche Bahn, ÖBB, CargoBeamer, ICIS, Rostock Port, BME, DSLV