Германия и Австрия соревнуются в перекройке опорной сети для перемещения товаров по Европе: Берлин перестраивает подход к оплате дорог и автомагистралей, в то время как Вена и ÖBB закрепляют многомиллиардные железнодорожные программы и наращивают межмодальную пропускную способность. Эти меры затрагивают водителей, автоперевозчиков, порты и производственные цепочки поставок — однако политики и отраслевые объединения отмечают, что одних денег недостаточно для исправления снижения объёмов грузоперевозок и устранения узких мест, вызванных ремонтными работами и нехваткой персонала.
Новые деньги — и новая модель финансирования дорог
Проект бюджета Германии на 2027 год предусматривает транспортный основной бюджет в размере €26,43 млрд и выделяет примерно €17,72 млрд из федерального «Sondervermögen Infrastruktur und Klimaneutralität» на транспортные инвестиции в 2027 году. План также предусматривает увеличение финансирования железных дорог (рост примерно на €310,5 млн до примерно €3,0 млрд для Bundesschienenwege) и сигнализирует о том, что Autobahn GmbH получит ограниченную кредитную способность и прямую долю доходов от Lkw‑maut с 2028 года — шаги, направленные на обеспечение долгосрочной предсказуемости дорожных инвестиций.
Профсоюзы и отраслевые ассоциации приветствовали переход к предсказуемому капиталу, но предупредили, что некоторые целевые линии поддержки рискуют быть сокращены: Bundesverband Materialwirtschaft (BME) выразил обеспокоенность по поводу сокращения грантов на подъездные пути к железной дороге (предлагаемая статья примерно €20 млн), что может замедлить развитие частных подключений к сети. Логистическая федерация DSLV призвала к надёжным многолетним федеральным ассигнованиям, чтобы операторы могли планировать изменение мощностей.
Австрия: крупные ставки на железные дороги на фоне ослабления грузопотока
ÖBB планирует крупные модернизации в ближайшие годы — публичные отчёты и освещение в прессе оценивают рамочные инвестиции ÖBB примерно в €19,5 млрд в период 2027–2032 годов, а региональные пакеты, такие как программа мобильности Форарльберга, предусматривают примерно €1,085 млрд к 2031 году на модернизацию терминалов и увеличение грузовой пропускной способности по стратегическим коридорам. Собственные показатели ÖBB показывают, что производительность железнодорожных грузоперевозок снизилась в 2025 году (примерно −4%, до 26,2 млрд нетто‑тонно‑километров), и оператор реорганизует услуги, чтобы поддерживать потоки сырья несмотря на ремонтные работы.
Через Альпы частные и государственные участники координируются для поддержания промышленных цепочек поставок: ÖBB Rail Cargo Group, voestalpine и партнёры всё чаще направляют материалы из порта Копер и других ворот на австрийские сталелитейные предприятия с использованием адаптированных, иногда трансграничных расписаний. Логика такова: инвестировать в железнодорожную пропускную способность и надёжность там, где трафик остаётся стратегическим.
Порты и терминалы: расширение интермодальной мощности, приход автоматизации
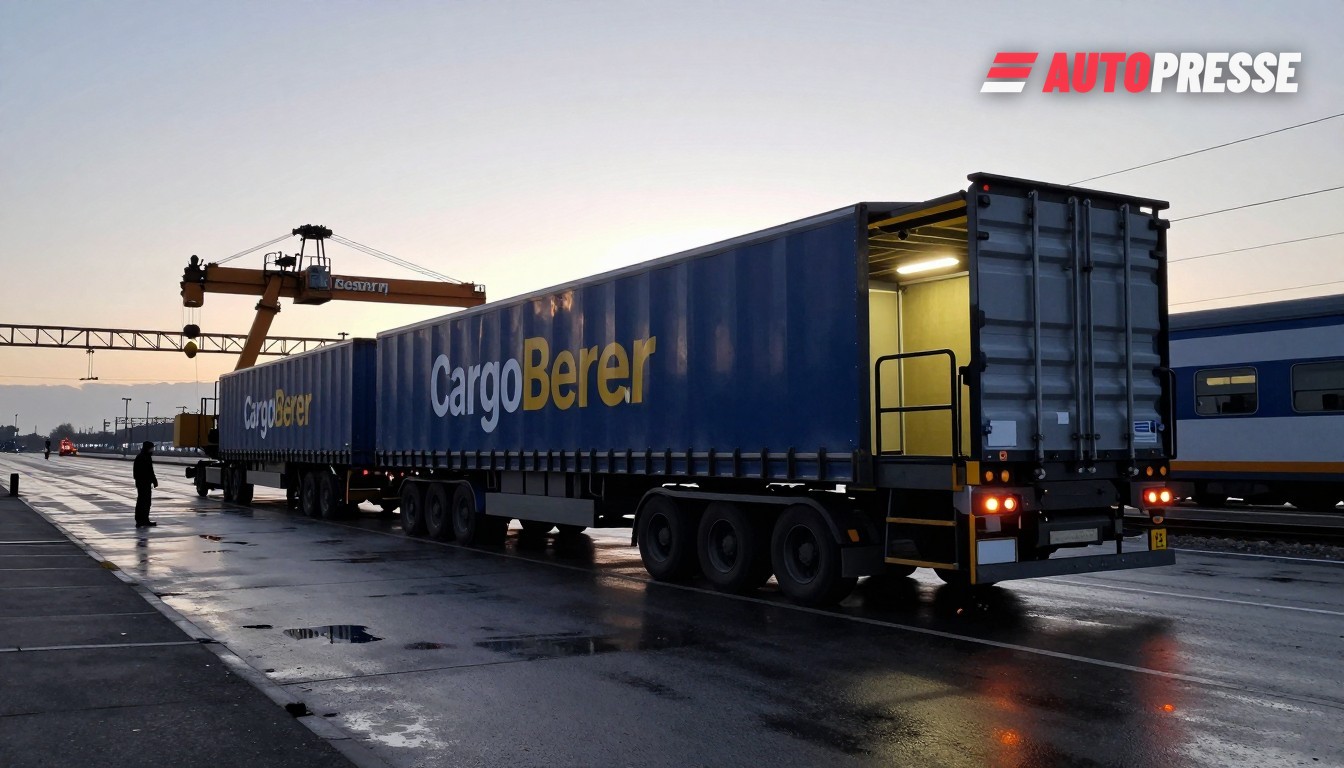
Порты и частные логистические группы расширяют интермодальные терминалы, чтобы обслуживать более длинные поезда и повышать производительность перегрузки. Росток расширил свою интермодальную инфраструктуру и теперь обслуживает десятки еженедельных интермодальных поездов в южную и восточную Европу после удлинения путей, в то время как BASF подтвердил шестизначную железнодорожно‑логистическую инвестицию (сообщается более €100 млн) в хабе Людвигсхафен, чтобы перевести грузы на рельсы. В то же время CargoBeamer взял операционный контроль над терминалом Кальденкирхен и расширяет его до первой в Германии полностью автоматизированной площадки CargoBeamer с поэтапным вводом в эксплуатацию, запланированным на начало 2027 года — признак того, что частные технологии могут повысить пропускную способность на маршрутах «север—юг».
Но рост мощностей сталкивается со слабым спросом: рыночный обзор Deutsche Bahn предупреждает, что объёмы немецких грузоперевозок снова сократились в начале 2026 года и что устойчивой стабилизации не ожидается до 2027 года, подчёркивая, что новые терминалы и миллиарды расходов должны совпасть с восстановлением рынка, чтобы окупиться.
Что это значит для рынка
Краткосрочно: автоперевозчики и операторы портов могут рассчитывать на более прозрачные и масштабные инвестиционные программы для дорог и железных дорог, но строительство и модернизации коридоров продолжат создавать временные узкие места. Грузоотправителям следует закладывать в бюджеты корректировки услуг, увеличение времени в пути по некоторым коридорам и новые интермодальные возможности по мере наращивания мощностей терминалов, таких как Кальденкирхен и Росток.
Среднесрочно: предсказуемое финансирование автобанов и крупные железнодорожные программы в Австрии и Германии создают возможность для сдвига в сторону железнодорожного транспорта — при условии финансирования подъездных путей и коммутационных связей последней мили и ускорения реализации. Если грузовой спрос останется слабым в 2026–2027 годах, операторы столкнутся с двойной задачей — амортизировать инвестиции при одновременной адаптации портфелей услуг и ценообразования.
Источники: Deutscher Bundestag, Deutsche Bahn, ÖBB, CargoBeamer, ICIS, Rostock Port, BME, DSLV