Germania și Austria se întrec să redeseneze coloana vertebrală a transportului de mărfuri din Europa: Berlinul reproiectează modul în care plătește pentru drumuri și autostrăzi, în timp ce Viena și ÖBB consolidează programe feroviare de mai multe miliarde de euro și noi capacități intermodale. Măsurile afectează șoferii, transportatorii rutieri, porturile și lanțurile de aprovizionare ale fabricilor — dar factorii de decizie politică și asociațiile din industrie spun că banii singuri nu vor rezolva scăderea volumelor de marfă sau blocajele cauzate de lucrări de renovare și lipsa de personal.
Noi bani — și un nou model de finanțare pentru drumuri
Proiectul de buget german pentru 2027 prevede un buget de bază pentru transporturi de 26,43 miliarde € și alocă aproximativ 17,72 miliarde € din „Sondervermögen Infrastruktur und Klimaneutralität” pentru investiții în transporturi în 2027. Planul prevede, de asemenea, creșteri ale finanțării căilor ferate (o majorare de aproximativ 310,5 milioane € până la aproximativ 3,0 miliarde € pentru Bundesschienenwege) și semnalează că Autobahn GmbH va primi o capacitate limitată de credit și o cotă directă din încasările Lkw‑maut începând din 2028 — pași meniti să ofere predictibilitate pe termen lung investițiilor pentru drumuri.
Asociațiile din industrie au salutat trecerea către capital predictibil, dar au avertizat că unele linii de sprijin vizate riscă să fie strânse: Bundesverband Materialwirtschaft (BME) a subliniat îngrijorări privind reducerile la subvențiile pentru racorduri feroviare private (o linie propusă de aproximativ 20 milioane €) care ar putea încetini conectările private la rețea. Federația de logistică DSLV a cerut alocări federale fiabile pe mai mulți ani, astfel încât operatorii să poată planifica modificările de capacitate.
Austria: pariuri masive pe calea ferată în contextul slăbirii traficului de marfă
ÖBB planifică modernizări ample în anii următori — raportarea publică și acoperirea din industrie plasează investițiile-cadru ale ÖBB la aproximativ 19,5 miliarde € între 2027 și 2032, iar pachete regionale precum programul de mobilitate din Vorarlberg angajează aproximativ 1,085 miliarde € până în 2031 pentru modernizarea terminalelor și creșterea capacității de marfă pe coridoare strategice. Rezultatele proprii ale ÖBB arată că performanța traficului feroviar de marfă a scăzut în 2025 (în jur de 4% până la 26,2 miliarde tone‑km nete) iar operatorul reconfigurează serviciile pentru a menține fluxurile de materii prime în mișcare în ciuda lucrărilor de construcție.
Peste Alpi, actori privați și de stat coordonează menținerea lanțurilor industriale de aprovizionare: ÖBB Rail Cargo Group, voestalpine și partenerii din ce în ce mai mult direcționează materialele din Portul Koper și din alte puncte de acces către siturile siderurgice austriece folosind orare adaptate, uneori transfrontaliere. Logica: investiți în capacitatea și fiabilitatea feroviară acolo unde traficul rămâne strategic.
Porturi și terminale: capacitatea intermodală se extinde, automatizarea sosește
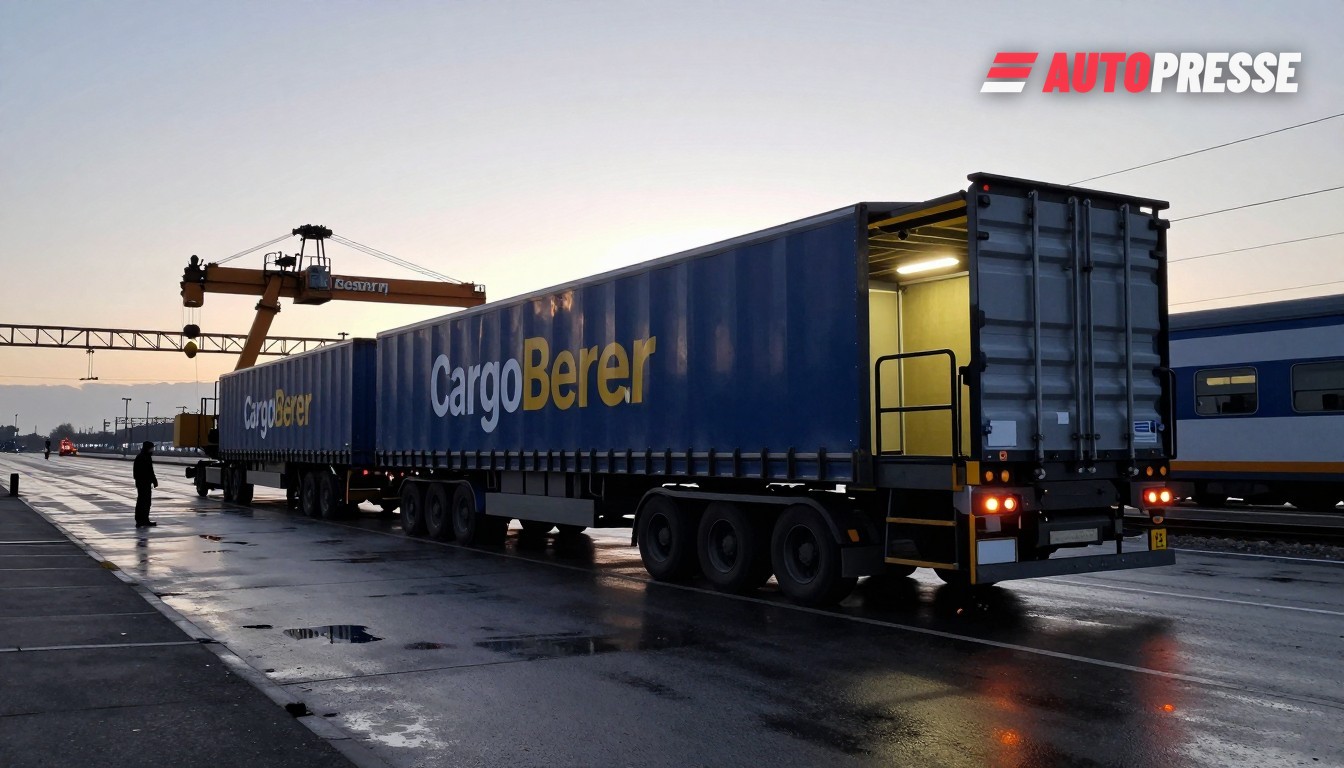
Porturile și grupurile private de logistică extind terminalele intermodale pentru a gestiona trenuri mai lungi și pentru a îmbunătăți performanța transbordării. Rostock și‑a extins infrastructura intermodală și acum deservește zeci de trenuri intermodale pe săptămână către sudul și estul Europei după prelungirea liniilor, în timp ce BASF a confirmat o investiție în logistică feroviară cu șase cifre (raportată la peste 100 milioane €) la hub‑ul din Ludwigshafen pentru a transfera mărfuri pe cale feroviară. În același timp CargoBeamer a preluat controlul operațional al terminalului Kaldenkirchen și îl extinde în prima facilitate complet automatizată CargoBeamer din Germania, cu punerea în funcțiune etapizată planificată pentru începutul lui 2027 — un semn că tehnologia privată poate crește debitul pe rutele nord–sud.
Dar creșterea capacității se ciocnește de cerere slabă: perspectiva de piață a Deutsche Bahn avertizează că volumele de marfă din Germania au scăzut din nou la începutul lui 2026 și că stabilizarea susținută nu este de așteptat înainte de 2027, subliniind că noile terminale și miliardele cheltuite trebuie să se alinieze cu recuperarea pieței pentru a da randament.
Ce înseamnă asta pentru piață
Pe termen scurt: transportatorii rutieri și operatorii portuari pot anticipa programe de investiții mai clare și mai ample pentru drumuri și căi ferate, dar lucrările de construcție și modernizările de coridoare vor continua să creeze blocaje temporare. Expeditorii ar trebui să prevadă ajustări de servicii, timpi de tranzit mai lungi pe unele coridoare și noi opțiuni intermodale pe măsură ce terminale precum Kaldenkirchen și Rostock își cresc capacitatea.
Pe termen mediu: finanțarea predictibilă a autostrăzilor și programe feroviare mari în Austria și Germania creează o oportunitate pentru o schimbare modală — cu condiția ca racordurile și legăturile de ultimul kilometru să fie finanțate și implementarea să se accelereze. Dacă cererea de marfă rămâne slabă pe parcursul 2026–2027, operatorii se confruntă cu provocarea dublă de a amortiza investițiile în timp ce își adaptează portofoliile de servicii și politica de tarifare.
Sursa: Deutscher Bundestag, Deutsche Bahn, ÖBB, CargoBeamer, ICIS, Rostock Port, BME, DSLV