Duitsland en Oostenrijk racen om de ruggengraat van het Europese goederenvervoer opnieuw in te richten: Berlijn herziet de wijze van betalen voor wegen en snelwegen, terwijl Wenen en ÖBB meerjarige spoorprogramma’s van meerdere miljarden euro’s en nieuwe intermodale capaciteit vastleggen. De stappen beïnvloeden chauffeurs, transporteurs, havens en fabrieksaanvoerketens — maar beleidsmakers en brancheorganisaties zeggen dat alleen geld de dalende vrachtvolumes of knelpunten door renovatiewerkzaamheden en personeelstekorten niet zal oplossen.
Nieuw geld — en een nieuw financieringsmodel voor wegen
Het Duitse begrotingsontwerp voor 2027 voorziet in een transportkernbudget van €26,43 miljard en wijst ongeveer €17,72 miljard uit het federale "Sondervermögen Infrastruktur und Klimaneutralität" toe voor transportinvesteringen in 2027. Het plan voorziet ook in hogere spoorfinanciering (een stijging van ongeveer €310,5 miljoen tot circa €3,0 miljard voor de Bundesschienenwege) en geeft aan dat de Autobahn GmbH vanaf 2028 beperkte kredietcapaciteit en een direct aandeel van Lkw‑mautinkomsten zal krijgen — stappen die bedoeld zijn om langjarige voorspelbaarheid voor weginvesteringen te geven.
Brancheverenigingen verwelkomden de verschuiving naar voorspelbaar kapitaal, maar waarschuwden dat sommige gerichte ondersteuningslijnen onder druk kunnen komen te staan: de Bundesverband Materialwirtschaft (BME) benadrukte zorgen over bezuinigingen op subsidiepotjes voor spooraansluitingen (een voorgestelde post van ongeveer €20 miljoen) die particuliere aansluitingen op het netwerk zouden kunnen vertragen. De logistiekfederatie DSLV riep op tot betrouwbare, meerjarige federale toewijzingen zodat exploitanten capaciteitswijzigingen kunnen plannen.
Oostenrijk: grote spoorinzet terwijl vracht afzwakt
ÖBB plant de komende jaren ingrijpende upgrades — openbare rapporten en berichtgeving in de sector ramen ÖBB’s kaderinvesteringen op ongeveer €19,5 miljard tussen 2027 en 2032, en regionale pakketten zoals een mobiliteitsprogramma voor Vorarlberg verbinden circa €1,085 miljard tot 2031 om terminals te moderniseren en de vrachtcapaciteit op strategische corridors te vergroten. ÖBB’s eigen cijfers tonen dat het spoorvervoer in 2025 achterbleef (ongeveer 4% daling naar 26,2 miljard netto tonkilometer) en de vervoerder herconfigureert diensten om grondstoffenstromen in beweging te houden ondanks bouwwerkzaamheden.
Over de Alpen werken private en staatsactoren samen om industriële aanvoerketens te onderhouden: ÖBB Rail Cargo Group, voestalpine en partners leiden materialen steeds vaker vanaf de haven van Koper en andere toegangspoorten naar Oostenrijkse staallocaties via op maat gemaakte, soms grensoverschrijdende dienstregelingen. De redenering: investeren in spoorcapaciteit en betrouwbaarheid waar het verkeer strategisch blijft.
Havens en terminals: intermodale capaciteit groeit, automatisering komt
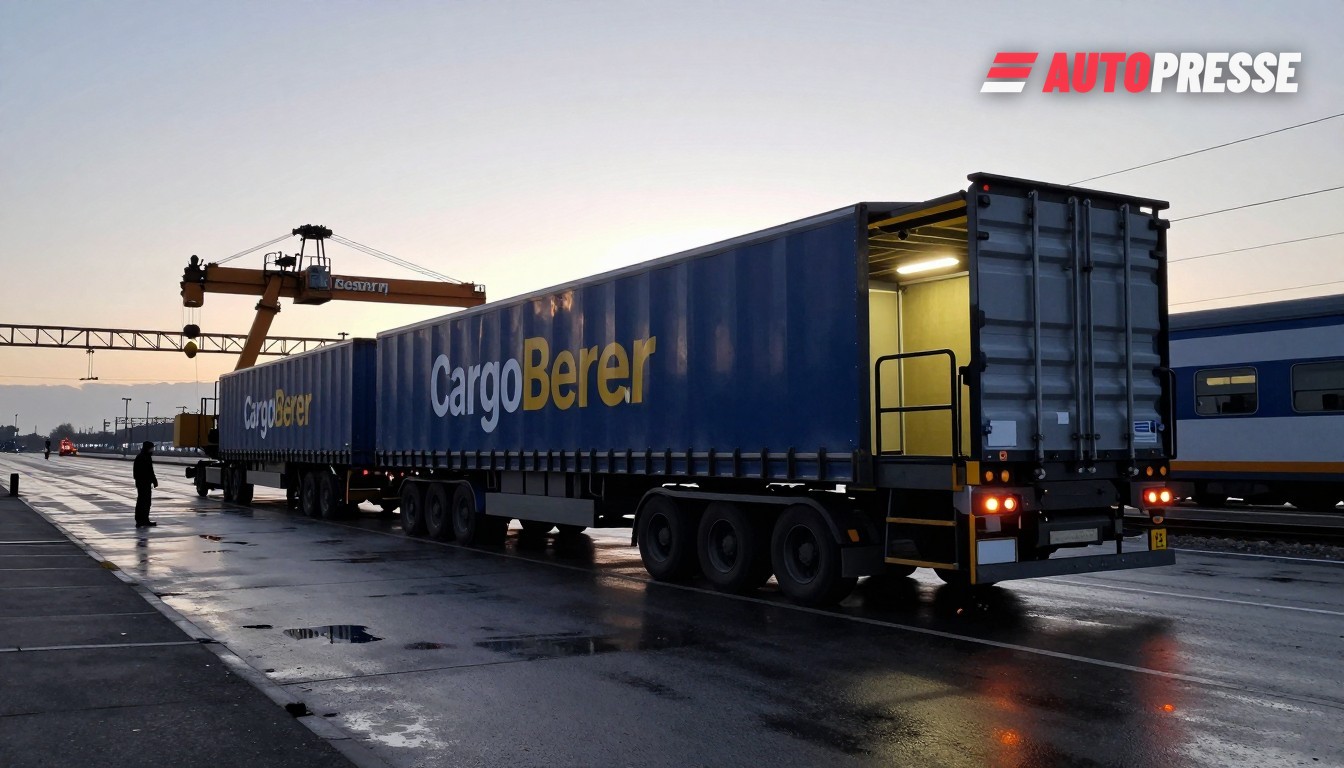
Havens en private logistieke groepen breiden intermodale terminals uit om langere treinen te verwerken en de overslagprestatie te verhogen. Rostock breidde zijn intermodale infrastructuur uit en bedient nu tientallen wekelijkse intermodale treinen naar Zuid‑ en Oost‑Europa na spoorverlengingen, terwijl BASF een zescijferige rail‑logistieke investering (gerapporteerd op meer dan €100 miljoen) in het Ludwigshafen‑knooppunt bevestigde om vracht op het spoor te verplaatsen. Tegelijkertijd heeft CargoBeamer de operationele controle over de terminal in Kaldenkirchen overgenomen en bouwt deze uit tot Duitsland’s eerste volledig geautomatiseerde CargoBeamer‑faciliteit met gefaseerde ingebruikname gepland voor begin 2027 — een teken dat private technologie de doorvoer op noord‑zuidroutes kan verhogen.
Maar capaciteitsgroei botst met zwakke vraag: de marktperspectieven van Deutsche Bahn waarschuwen dat het Duitse vrachtvolume begin 2026 opnieuw daalde en dat een duurzame stabilisatie niet wordt verwacht vóór 2027, wat onderstreept dat nieuwe terminals en miljarden aan uitgaven moeten samenlopen met een marktherstel om rendabel te worden.
Wat dit voor de markt betekent
Kortetermijn: transporteurs en havenexploitanten kunnen duidelijkere, grotere investeringsprogramma’s voor wegen en spoor verwachten, maar bouwwerkzaamheden en corridormoderniseringen zullen tijdelijke knelpunten blijven veroorzaken. Verladers moeten rekening houden met dienstaanpassingen, langere transittijden op sommige corridors en nieuwe intermodale opties naarmate terminals zoals Kaldenkirchen en Rostock hun capaciteit opvoeren.
Middellange termijn: voorspelbare Autobahn‑financiering en grote spoorprogramma’s in Oostenrijk en Duitsland bieden een kans voor modal shift — mits zijlijnen en last‑mile‑verbindingen gefinancierd worden en de uitvoering versnelt. Als de vrachtdvraag zwak blijft in 2026–2027, staan exploitanten voor de dubbele uitdaging van het afschrijven van investeringen terwijl zij hun dienstportfolio’s en tarieven aanpassen.
Bronnen: Deutscher Bundestag, Deutsche Bahn, ÖBB, CargoBeamer, ICIS, Rostock Port, BME, DSLV