Deutschland und Österreich rennen darum, das Rückgrat des europäischen Güterverkehrs neu zu vermessen: Berlin macht die Art und Weise, wie es Straßen und Autobahnen bezahlt, flexibler, während Wien und die ÖBB milliardenschwere Schienenprogramme sowie neue intermodale Kapazitäten festzurren. Die Maßnahmen betreffen Fahrer, Spediteure, Häfen und Zulieferketten von Fabriken – doch Politiker und Verbände sagen, Geld allein werde fallende Frachtmengen oder Engpässe durch Renovierungsarbeiten und Personalengpässe nicht beheben.
Neues Geld – und ein neues Finanzierungsmodell für Straßen
Der Haushaltsentwurf Deutschlands für 2027 sieht ein Kernetat für Verkehr von 26,43 Mrd. € vor und weist rund 17,72 Mrd. € aus dem Bundes"Sondervermögen Infrastruktur und Klimaneutralität" für Verkehrsinvestitionen 2027 zu. Der Plan sieht zudem höhere Schienenförderung vor (ein Anstieg um etwa 310,5 Mio. € auf rund 3,0 Mrd. € für die Bundesschienenwege) und signalisiert, dass der Autobahn GmbH ab 2028 eine begrenzte Kreditfähigkeit und ein direkter Anteil an Lkw‑Maut‑Einnahmen eingeräumt werden soll – Schritte, die langfristige Planbarkeit für Straßeninvestitionen schaffen sollen.
Industrieverbände begrüßten die Verlagerung hin zu vorhersehbarem Kapital, warnten jedoch, dass einige gezielte Förderlinien Gefahr laufen, ausgedünnt zu werden: Der Bundesverband Materialwirtschaft (BME) hob Bedenken über Kürzungen bei Gleisanschlusszuschüssen (eine vorgeschlagene Linie von rund 20 Mio. €) hervor, die private Anschlüsse ans Netz verlangsamen könnten. Der Logistikverband DSLV forderte verlässliche, mehrjährige Bundeszuweisungen, damit Betreiber Kapazitätsanpassungen planen können.
Österreich: große Schienenwetten bei schwächerer Fracht
Die ÖBB planen in den kommenden Jahren umfangreiche Aufrüstungen – öffentliche Berichte und Branchenberichterstattung beziffern die Rahmeninvestitionen der ÖBB zwischen 2027 und 2032 auf etwa 19,5 Mrd. €, und regionale Pakete wie ein Mobilitätsprogramm Vorarlberg sehen bis 2031 rund 1,085 Mrd. € vor, um Terminals zu modernisieren und die Frachtkapazität auf strategischen Korridoren zu erhöhen. Die eigenen Zahlen der ÖBB zeigen, dass die Schienengüterleistung 2025 zurückging (minus ~4% auf 26,2 Mrd. Nettotonnenkilometer) und der Betreiber die Dienste neu ausrichtet, um Rohstoffflüsse trotz Baustellen in Bewegung zu halten.
Alpenübergreifend koordinieren private und staatliche Akteure, um industrielle Lieferketten aufrechtzuerhalten: ÖBB Rail Cargo Group, voestalpine und Partner leiten zunehmend Materialien vom Hafen Koper und anderen Zugängen zu österreichischen Stahlstandorten mithilfe maßgeschneiderter, teils grenzüberschreitender Fahrplantakte. Die Logik: in Schienenkapazität und Zuverlässigkeit investieren, wo der Verkehr strategisch bleibt.
Häfen und Terminals: intermodale Kapazität wächst, Automatisierung kommt
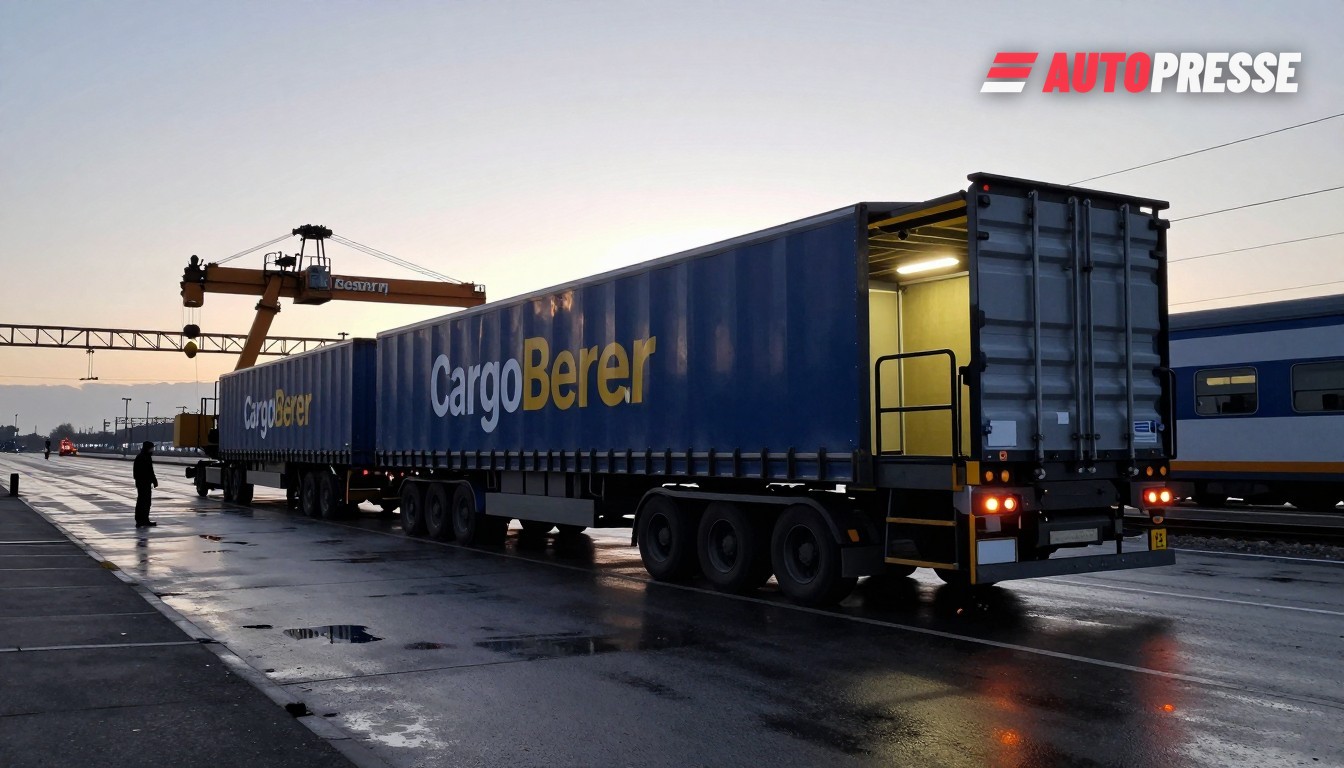
Häfen und private Logistikgruppen bauen intermodale Terminals aus, um längere Züge zu bedienen und Umschlagsleistungen zu steigern. Rostock hat seine intermodale Infrastruktur verlängert und bedient nach Gleisverlängerungen nun dutzende wöchentliche Intermodalzüge nach Süd‑ und Osteuropa, während BASF eine sechsstellige Schienenlogistikinvestition (berichtet mit mehr als 100 Mio. €) am Standort Ludwigshafen bestätigte, um Fracht auf die Schiene zu verlagern. Gleichzeitig hat CargoBeamer die operative Kontrolle über das Terminal Kaldenkirchen übernommen und baut es zum ersten vollständigen CargoBeamer‑Automatisierungsstandort in Deutschland aus, mit gestaffelter Inbetriebnahme geplant für Anfang 2027 – ein Hinweis darauf, dass private Technik den Durchsatz auf Nord–Süd‑Routen erhöhen kann.
Doch das Kapazitätswachstum trifft auf schwache Nachfrage: Der Marktausblick der Deutschen Bahn warnt, dass die deutschen Frachtmengen Anfang 2026 erneut gefallen sind und eine anhaltende Stabilisierung nicht vor 2027 erwartet wird, was unterstreicht, dass neue Terminals und Milliardeninvestitionen mit einer Markterholung übereinstimmen müssen, um sich auszuzahlen.
Was das für den Markt bedeutet
Kurzfristig: Spediteure und Hafenbetreiber können klarere, größere Investitionsprogramme für Straßen und Schiene erwarten, aber Bauarbeiten und Korridormodernisierungen werden weiterhin vorübergehende Engpässe schaffen. Verlader sollten Serviceanpassungen, längere Transitzeiten auf einigen Korridoren und neue intermodale Optionen einplanen, während Terminals wie Kaldenkirchen und Rostock ihre Kapazitäten hochfahren.
Mittelfristig: Vorhersehbare Autobahnfinanzierung und große Schienenprogramme in Österreich und Deutschland schaffen die Chance für eine Verlagerung der Verkehrsträger – vorausgesetzt, Gleisanschlüsse und letzte Meile‑Verbindungen werden finanziert und die Umsetzung beschleunigt sich. Bleibt die Frachtnachfrage 2026–2027 schwach, stehen Betreiber vor der Doppelaufgabe, Investitionen zu amortisieren und gleichzeitig Dienstleistungsportfolios und Preisgestaltung anzupassen.
Quellen: Deutscher Bundestag, Deutsche Bahn, ÖBB, CargoBeamer, ICIS, Rostock Port, BME, DSLV