تحافظ موانئ البحر في Germany ومحطات النقل الداخلية في Austria على مستويات الخدمة رغم ضغط منظومة الشحن نتيجة تضييق الطرق، وتغيرات التأمين، ونقص العمالة — ضغط له أثر على صانعي السيارات والموردين ووكلاء البيع ومشغلي الأساطيل في منطقة DACH.
الموانئ والروابط الداخلية تستقر على حجم التداول
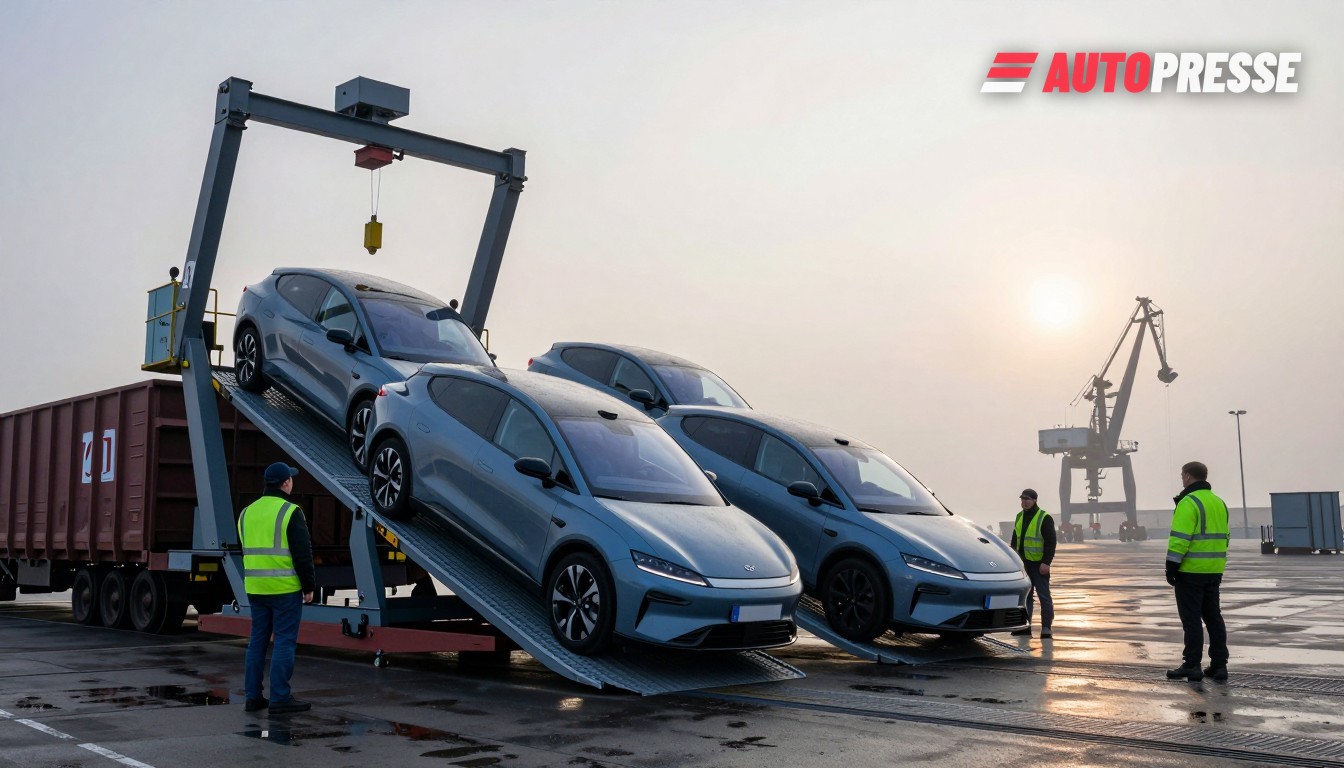
سجلت Bremerhaven نصف أول أقوى لعام 2026 مع نحو 29.2 مليون طن تم تداولها من يناير إلى يونيو — بارتفاع 5.3% مقارنة بالفترة نفسها في 2025 — وتستثمر الموانئ الألمانية في سعة السكك الحديدية والخلفية للحفاظ على تدفقات السيارات وقطع الغيار.
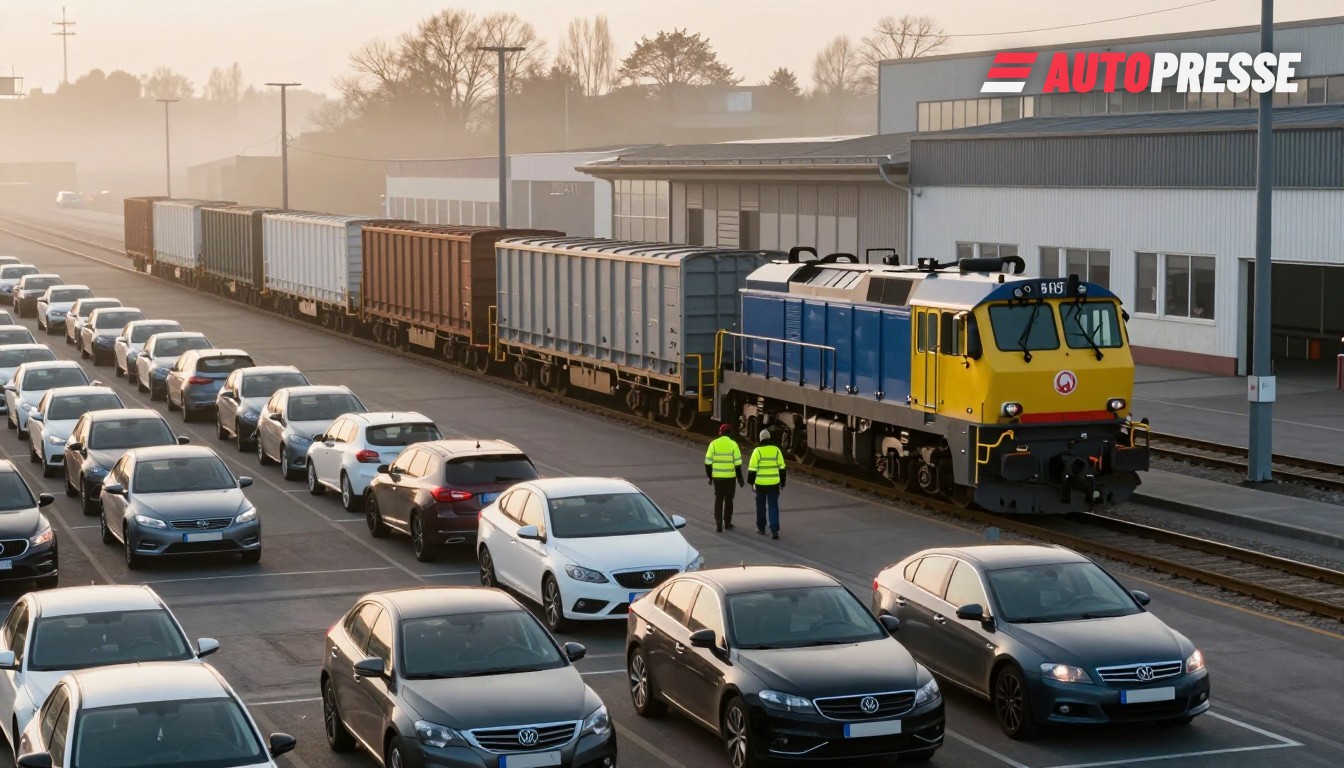
تُظهر بيانات Association of European Vehicle Logistics لعام 2026 صورة مختلطة لمحطات السيارات: بعض المراكز حافظت على الأحجام بينما نقلت أخرى حصة السوق — سجلت Rostock قفزة بنسبة 9% على أساس سنوي في نشاط Ro‑Ro في التصنيف الأخير. هذه التحولات تدفع إلى زيادة حجوزات القطارات والعبّارات مقدماً لتسهيل التسليم إلى المصانع ومراكز التوزيع الداخلية.
حدود الطرق والتأمين يعيدان تشكيل اختيار الوسائل
يحذر مشغلو الشحن الجوي والمصدرون بشكل متزايد من أن سلسلة الشحن الجوي في أوروبا مرنة بقدر شبكة الطرق لديها: بدون شاحنات وسائقين متاحين، تتحول ممرات الشحن الجوي إلى عنق زجاجة لقطع الغيار ذات الأولوية والمكونات عالية القيمة. وأكدت مؤتمر مجتمع مطار فرانكفورت أن قدرة النقل بالشاحنات — وليس مساحة الأجنحة بالمطار — هي القيد الحاسم اليوم.
وفي الوقت نفسه يظهر سوق التأمين البحري التجاري صورة معقدة: تراجعت خطوط الهيكل والبضائع بشكل عام في 2026، لكن تعرض الحماية والتعويض (P&I) لحوادث السفن أبقى بعض طبقات إعادة التأمين والحدود الفائضة أكثر تشدداً، مما دفع مشتري اللوجستيات إلى مراجعة مساراتهم وبُنًى السياسات للشحنات العالية القيمة من السيارات. يزن المديرون الماليون للوجستيات الآن تنويع المسارات، وبرامج الاكتتاب السنوية، وبنود أقوى للوقاية من الخسائر كجزء من تجديدات المناقصات.
تظل سعة الطرق والكوادر عاملاً متقلباً. تشير تقارير السوق للربع الثاني من 2026 إلى محدودية مساحة الشحن ونقص السائقين المستمر عبر أوروبا — قيد هيكلي يظهر بوضوح في DACH لأن Germany و Austria تقعان في قلب تدفقات السيارات القارية. يبلغ المشغلون عن نوافذ تخطيط مقيدة ورسوم سبوت أعلى عندما تكون شاحنات آخر الميل نادرة.
ما يعنيه هذا للسوق
على المدى القصير سيستمر صانعو السيارات وموزعو القطع في تحوط المخاطر: عن طريق التعاقد على مزيد من سعة السكك والعبارات، وحجز برامج التأمين السنوية مقدماً، واستخدام أدوات تبادل الشحنات لمطابقة الحمولات بشكل أدق مع الشاحنات المتاحة. وعلى المدى المتوسط، توقع المزيد من الاستثمار في سعة المحطات الداخلية، وتتبع ومراقبة في الوقت الفعلي، وتخطيط «الإفراج» متعدد الوسائط الذي يقلل الاعتماد على أسواق شاحنات آخر الميل بالسبوت.
بالنسبة للوكلاء ومديري الأساطيل في Germany و Austria، التأثير الفوري عملي: تسليمات قطع الطوارئ أبطأ وأكثر تكلفة في أيام السبوت؛ أوقات تسليم أكثر قابلية للتنبؤ للشحنات الضخمة التي تستخدم القطارات أو العبّارات المحجوزة مسبقاً؛ وبنود رسوم التأمين أو رسوم النقل تظهر أكثر على الفواتير.
قوائم المركبات B2B على WorldTrader24 →
المصادر: Bremenports, Air Cargo Week, B. Brown Market Trends, ECG Association, ELVIS Marktreport, Port of Hamburg