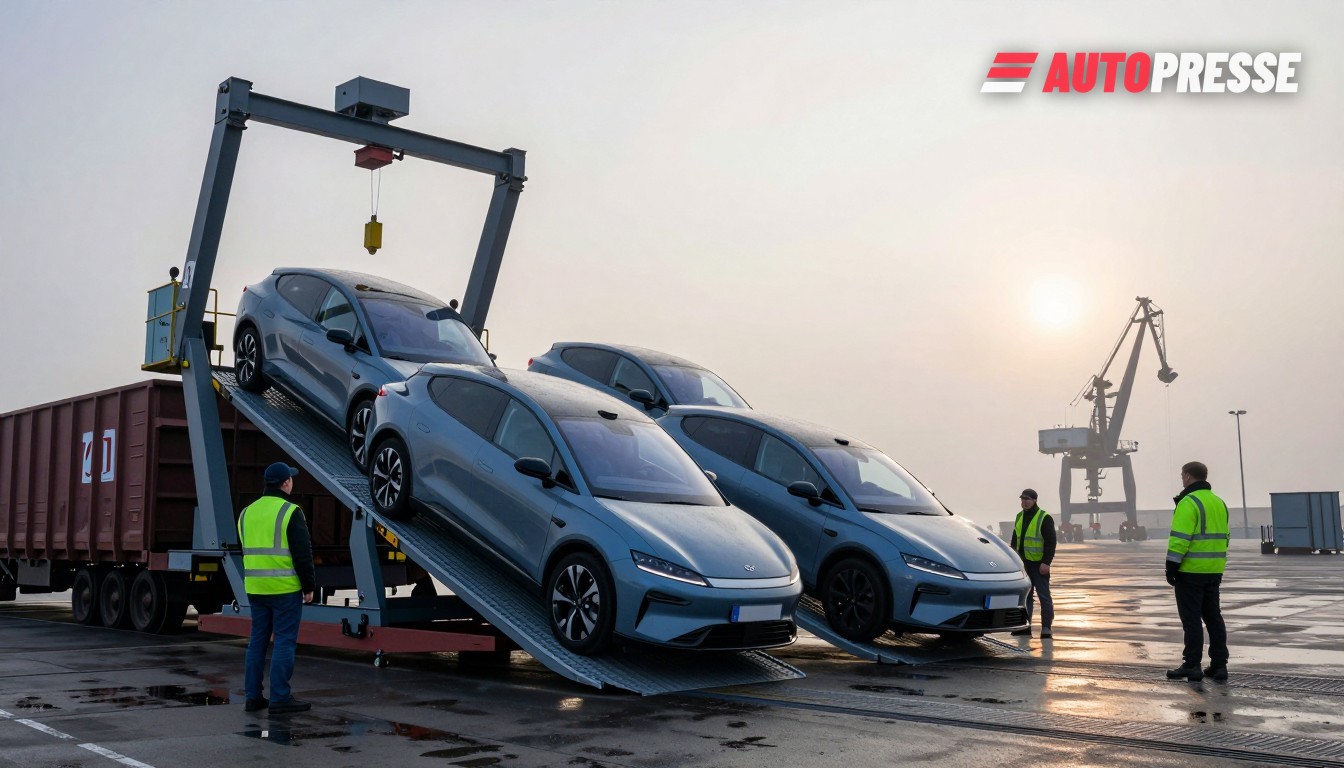
Porturile maritime din Germania şi terminalele interioare din Austria menţin nivelurile de serviciu chiar dacă sistemul de transport de marfă este supus unei presiuni din cauza unor drumuri mai înguste, schimbărilor în asigurări şi deficitului de forţă de muncă — o presiune care contează pentru constructorii auto, furnizori, dealeri şi operatorii de flotă din întreaga regiune DACH.
Porturile şi legăturile interioare stabilizează traficul
Bremerhaven a raportat un prim semestru 2026 mai puternic, cu aproximativ 29,2 milioane de tone manipulate între ianuarie şi iunie — în creştere cu 5,3% faţă de aceeaşi perioadă din 2025 — iar porturile germane investesc în capacitate feroviară şi în hinterland pentru a menţine fluxurile de vehicule şi piese în mişcare.
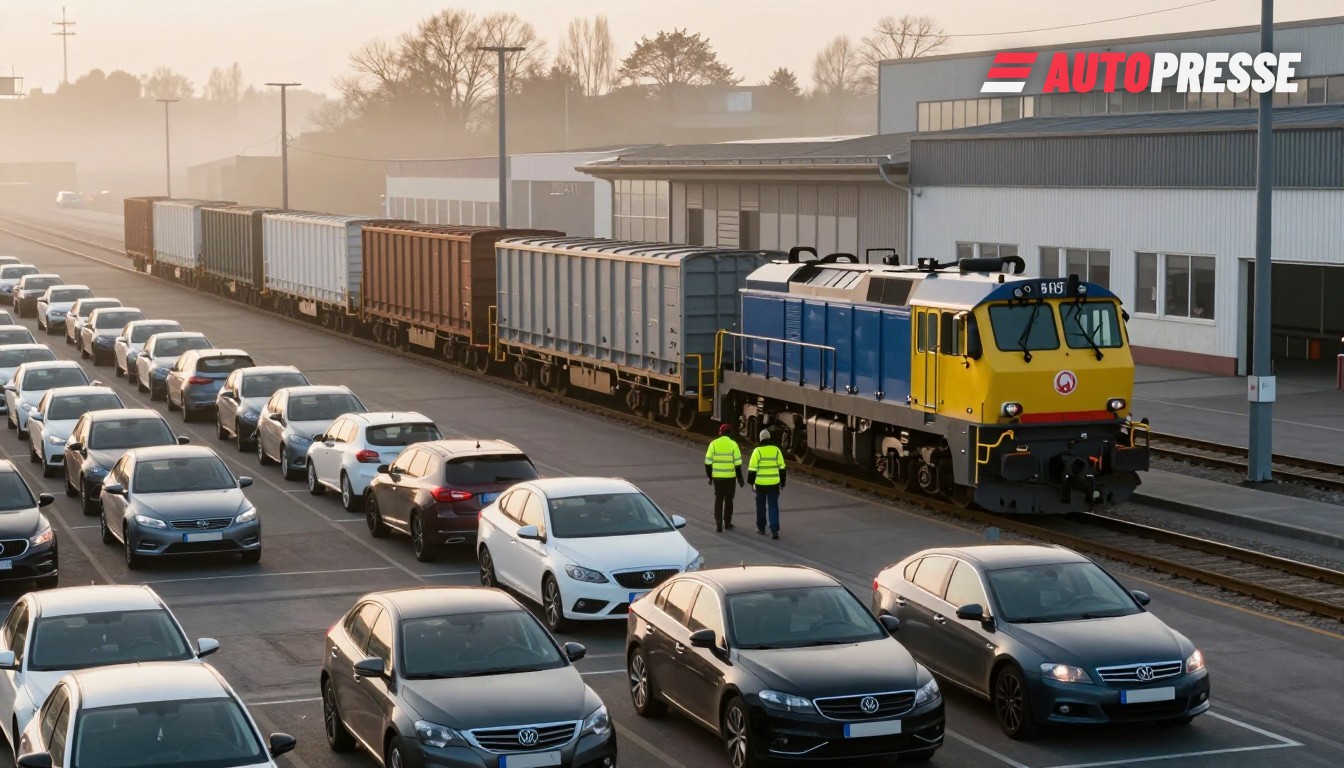
Datele privind principalele porturi din 2026 ale Asociaţiei Europene de Logistică a Vehiculelor arată o imagine mixtă pentru terminalele auto: unele hub‑uri şi-au menţinut volumele stabile, în timp ce altele şi‑au schimbat cota de piaţă — Rostock a înregistrat o creştere de 9% an‑la‑an a activităţii Ro‑Ro în ultima clasificare. Aceste schimbări determină rezervări anticipate mai numeroase pentru sloturi pe cale ferată şi pe barje pentru a fluidiza livrările către fabrici şi centre de distribuţie din interior.
Limitările rutiere şi asigurările reconfigurează alegerea modală
Operatorii de transport aerian de marfă şi exportatorii avertizează tot mai des că lanţul european de cargo aerian este la fel de rezilient ca şi reţeaua sa rutieră: fără camioane şi şoferi disponibili, culoarele aeriene devin gâturi de sticlă pentru piese de schimb prioritare şi componente de mare valoare. Conferinţa comunităţii aeroportuare din Frankfurt a subliniat că capacitatea de transport rutier — nu spaţiul aerian al aeroportului — reprezintă astăzi constrângerea critică.
În acelaşi timp, piaţa asigurărilor comerciale maritime arată o imagine complexă: liniile pentru casco şi marfă s‑au înmuiat în general în 2026, dar expunerea pentru protecţie şi despăgubiri (P&I) cauzată de incidente navale a menţinut unele straturi de reasigurare şi excedent mai restrictive, determinând cumpărătorii de logistică să revizuiască rute şi structuri de poliţe pentru transporturile auto de mare valoare. Directorii financiari în logistică cântăresc acum diversificarea rutelor, programe anuale cu subscriitorii şi clauze de prevenire a pierderilor mai puternice ca parte a reînnoirilor de licitaţii.
Capacitatea rutieră şi personalul rămân elementele imprevizibile. Rapoartele de piaţă pentru trimestrul 2 din 2026 semnalează spaţiu limitat pentru marfă şi penurii persistente de şoferi în toată Europa — un constrângere structurală care este deosebit de vizibilă în DACH deoarece Germania şi Austria se află în centrul fluxurilor auto continentale. Operatorii raportează ferestre de planificare înguste şi tarife spot mai mari când camioanele pentru ultima milă sunt rare.
Ce înseamnă asta pentru piaţă
Pe termen scurt, constructorii auto şi distribuitorii de piese vor continua să se protejeze: contractarea mai multor capacităţi feroviare şi pe barje, rezervarea anticipată a programelor de asigurare anuale şi utilizarea instrumentelor de schimb de marfă pentru a potrivi încărcăturile mai strict cu camioanele disponibile. Pe termen mediu, se poate anticipa mai multă investiţie în capacitatea terminalelor interioare, urmărire şi trasabilitate în timp real şi planificare multimodală de „eliberare” care reduce dependenţa de pieţele spot ale camionelor pentru ultima milă.
Pentru dealeri şi managerii de flotă din Germania şi Austria efectul imediat este practic: livrări de piese de urgenţă mai lente şi mai scumpe în zilele spot; timpi de livrare mai previzibili pentru expedieri en‑gros care folosesc feroviar sau barje rezervate din timp; şi poziţii pe facturi pentru asigurare sau suprataxe de transport care apar mai frecvent.
Anunțuri vehicule B2B pe WorldTrader24 →
Surse: Bremenports, Air Cargo Week, B. Brown Market Trends, ECG Association, ELVIS Marktreport, Port of Hamburg