Almanya’nın deniz limanları ve Avusturya’nın iç terminali hizmet seviyelerini koruyor; aynı zamanda taşımacılık sistemi daha sıkılaşan yollar, sigorta değişimleri ve işgücü boşlukları altında geriliyor — bu sıkışma DACH bölgesindeki otomobil üreticileri, tedarikçiler, bayiler ve filo işletmeleri için önemli.
Limanlar ve iç hat bağlantıları hacmi istikrara kavuşturuyor
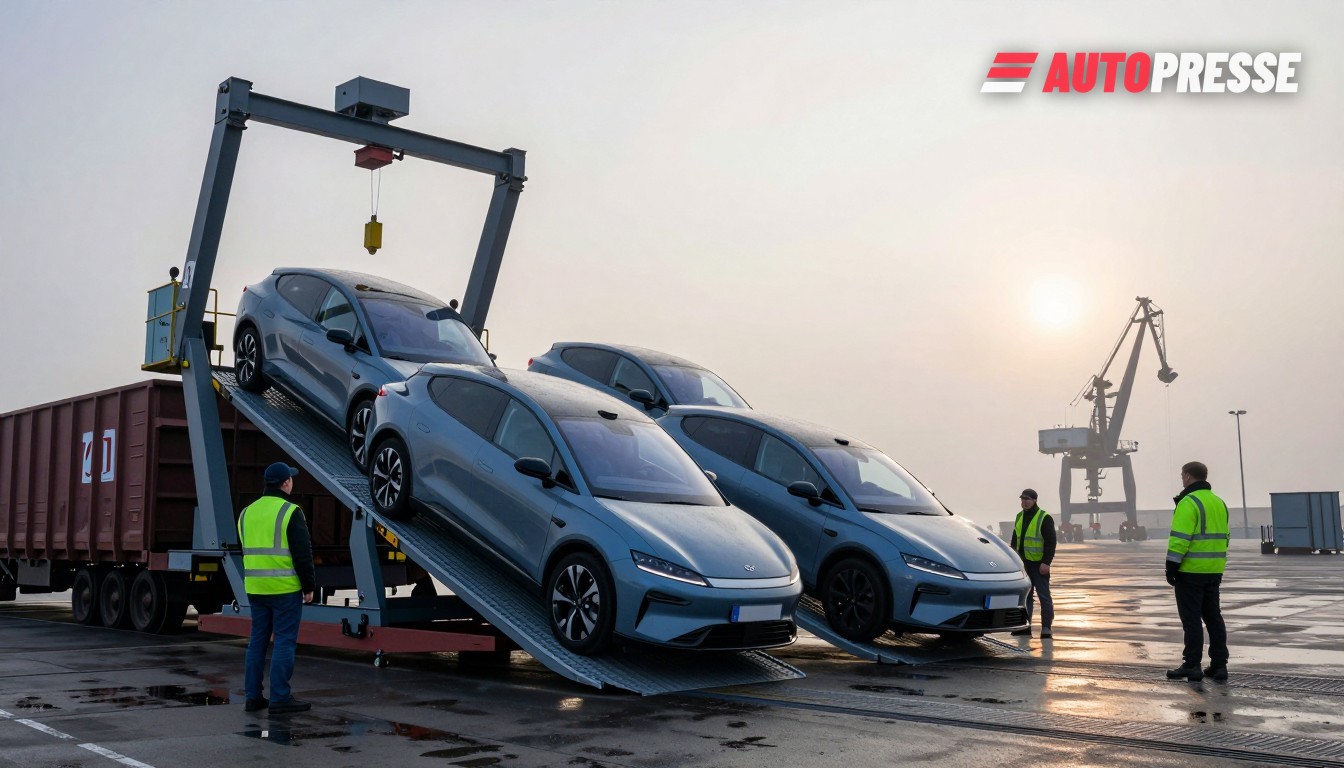
Bremerhaven 2026’nın ilk yarısında Ocak–Haziran döneminde yaklaşık 29,2 milyon ton elleçleme bildirerek daha güçlü bir yarı yıl geçirdi — 2025’in aynı dönemine göre %5,3 artış — ve Alman limanları araç ile parça akışlarını sürdürmek için demiryolu ve hinterland kapasitesine yatırım yapıyor.
European Vehicle Logistics Derneği’nin 2026 en iyi limanlar verileri otomobil terminalleri için karışık bir tablo gösteriyor: bazı merkezler hacimlerini sabit tutarken diğerleri pazar payı kaydırdı — Rostock en son sıralamada Ro‑Ro faaliyetinde yıllık bazda %9 artış kaydetti. Bu kaymalar, iç hat fabrika ve dağıtım merkezlerine teslimatları düzene koymak için daha fazla önceden rezerve edilmiş demiryolu ve baraj (barge) slotu talebini yönlendiriyor.
Yol kısıtları ve sigorta modal tercihleri yeniden şekillendiriyor
Havayolu kargo operatörleri ve ihracatçılar giderek artan şekilde Avrupa’nın hava kargo zincirinin yalnızca kara ağının dayanıklılığı kadar sağlam olduğunu uyarıyor: uygun kamyon ve şoför bulunmazsa, havayolu koridorları öncelikli yedek parçalar ve yüksek değerli bileşenler için darboğaz haline geliyor. Frankfurt Airport Community Conference, bugün kritik kısıtın havalimanı kanat alanı değil kamyon kapasitesi olduğunu vurguladı.
Aynı zamanda ticari deniz sigortası piyasası karmaşık bir resim gösteriyor: gövde ve kargo poliçeleri genel olarak 2026’da gevşedi, fakat gemi olaylarından kaynaklanan koruma ve tazminat (P&I) maruziyeti bazı reasürans ve aşan katmanları daha sıkı tutmaya devam etti; bu da lojistik alıcılarını yüksek değerli araç sevkiyatları için güzergâh ve poliçe yapılarını gözden geçirmeye itiyor. Lojistik finans direktörleri artık ihale yenilemelerinin bir parçası olarak güzergâh çeşitlendirmesi, yıllık sigortacı programları ve daha güçlü kayıp‑önleme maddelerini tartıyor.
Yol kapasitesi ve personel hâlâ değişken. 2026 ikinci çeyrek pazar raporları Avrupa genelinde sınırlı yük alanı ve kalıcı şoför eksikliklerine işaret ediyor — bu yapısal bir kısıt olup özellikle Almanya ve Avusturya’nın kıta otomotiv akışlarının merkezinde yer almasından dolayı DACH’ta belirgin. Operatörler planlama pencerelerinin daraldığını ve son kilometre kamyonları kıt olduğunda spot ücretlerin yükseldiğini bildiriyor.
Bu piyasa için ne anlama geliyor
Kısa vadede, otomobil üreticileri ve parça dağıtıcıları riskten korunmaya devam edecek: daha fazla demiryolu ve baraj kapasitesi kontratlamak, yıllık sigorta programlarını önceden rezerve etmek ve yükleri mevcut kamyonlara daha sıkı eşleştirmek için yük borsası araçlarını kullanmak. Orta vadede, iç terminal kapasitesine, gerçek zamanlı takip‑izleme ve son kilometre kamyon spot pazarına bağımlılığı azaltan çok modlu 'serbest bırakma' planlamasına daha fazla yatırım bekleyin.
Almanya ve Avusturya’daki bayiler ve filo yöneticileri için hemen etkisi pratik: spot günlerde acil yedek parça teslimatlarının daha yavaş ve daha pahalı olması; önceden rezerve edilmiş demiryolu veya baraj kullanan toplu sevkiyatlar için daha öngörülebilir teslim süreleri; ve faturalarda daha sık görünen sigorta veya navlun ek ücret kalemleri.
WorldTrader24 üzerinde B2B araç ilanları →
Kaynaklar: Bremenports, Air Cargo Week, B. Brown Market Trends, ECG Association, ELVIS Marktreport, Port of Hamburg