Las estadísticas de automóviles de octubre muestran un mercado en movimiento: las fábricas alemanas y las exportaciones perdieron terreno mientras los compradores —tanto particulares como empresas— impulsaron las matriculaciones al alza durante los primeros diez meses de 2026. Al mismo tiempo, Austria registró un aumento sorprendentemente fuerte en el acumulado del año, lo que ha cambiado los libros de pedidos de los concesionarios y los calendarios de los proveedores en ambos lados de la frontera.
Números y ritmo: producción a la baja, matriculaciones al alza
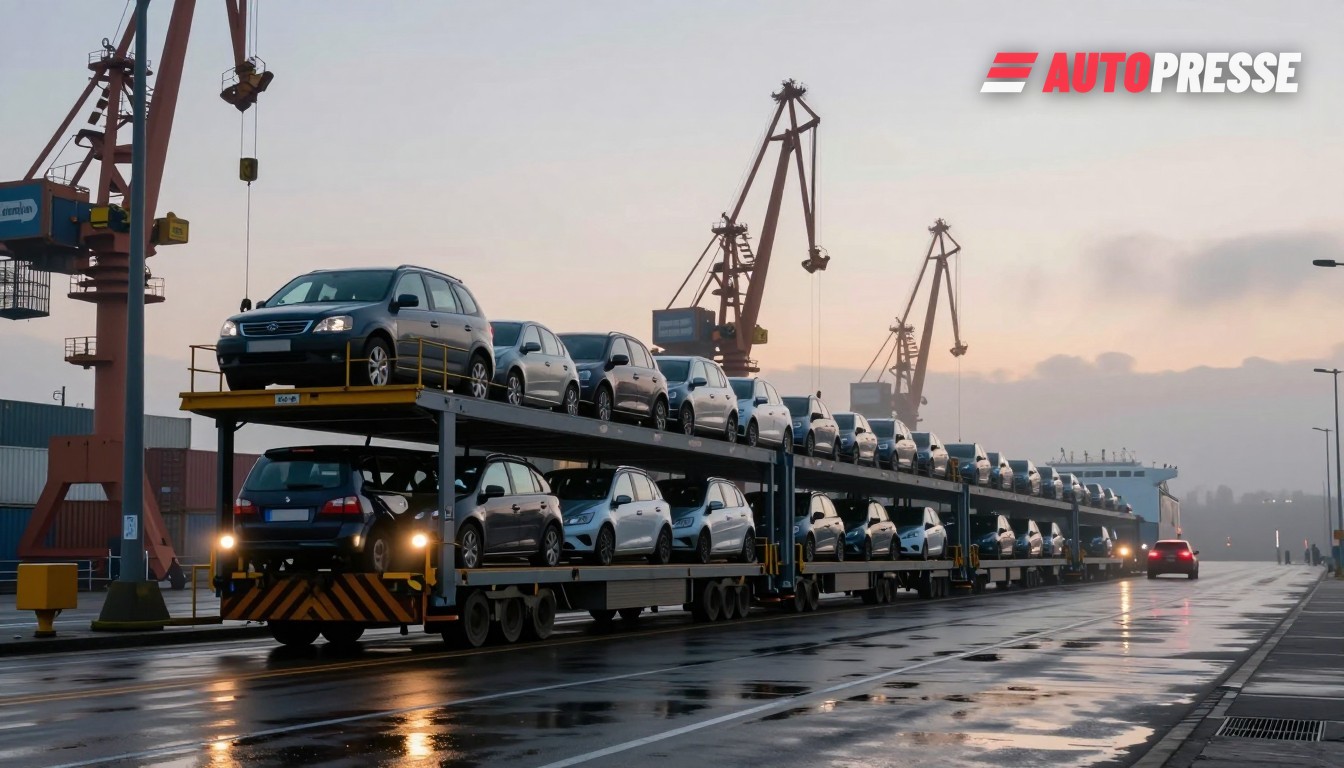
La producción alemana cayó con fuerza en octubre: las fábricas produjeron 326.300 turismos, un 7% menos que un año antes, y la producción en el periodo enero‑octubre de 2026 alcanzó 3,37 millones de unidades, un 4% por debajo del mismo periodo de 2025. Las exportaciones también se debilitaron: los envíos de octubre fueron aproximadamente 246.500 unidades, alrededor de un 10% menos que el nivel del año pasado. Al mismo tiempo, el ritmo de las nuevas matriculaciones en Alemania se mantuvo sano: tras diez meses el mercado había registrado 2,48 millones de matriculaciones de turismos, un aumento respecto al año anterior. (VDA, 3–4 nov 2026).
El mercado austriaco siguió una trayectoria distinta. Statistik Austria informa que de enero a octubre de 2026 Austria matriculó 265.282 turismos nuevos —un aumento del 10,7% respecto al mismo periodo de 2025— aunque el mes de octubre en sí experimentó una ligera caída respecto a octubre de 2025 con 24.174 turismos nuevos. Statistik Austria también señala que el crecimiento en Austria se concentra en vehículos con tecnologías de propulsión alternativas e híbridos, que en conjunto constituyen la mayor parte del incremento acumulado del año, y el director general de la oficina estadística destacó el cambio en la composición del mercado el 10 de noviembre de 2026.
Quién vendió qué: marcas y estructura del mercado
Las clasificaciones de marcas subrayan la continuidad en la cabeza y el dinamismo entre los importadores. Para enero‑octubre de 2026 las tablas KBA FZ10 (compiladas en los informes mensuales) sitúan a Volkswagen al frente del mercado alemán, seguido por Mercedes y BMW con Škoda y Audi a poca distancia —un top cinco que coincide con las tablas acumuladas vistas en el conjunto de datos de octubre. Las marcas importadas, incluidas varias marcas chinas, muestran un rápido crecimiento en comparaciones mensuales y están reconfigurando las listas a nivel de modelo en varios segmentos.
Las matriculaciones de flotas y alquiler siguen siendo relevantes: los proveedores de datos señalan que las devoluciones de vehículos de alquiler y renta aportaron aproximadamente una de cada diez de las nuevas matriculaciones de octubre, una característica estructural que vincula los planes de stock y remarketing de los concesionarios con los ciclos estacionales. El análisis del VDA también apunta que las matriculaciones privadas se recuperaron con mayor rapidez que las comerciales en octubre de 2026, un factor que ayudó a los concesionarios a rellenar los embudos de venta al detalle.
Qué significa esto para el mercado
Para los concesionarios: las señales mixtas crean ventanas cortas de oportunidad. La demanda minorista en alza permite mover stock, pero la producción más débil y los calendarios de exportación tensos implican que los plazos de entrega sigan siendo desiguales; los concesionarios deberían ajustar sus previsiones y priorizar el rendimiento del inventario en exposición.
Para proveedores y plantas: la caída de la producción destaca la presión sobre la utilización de la capacidad. Los márgenes se verán comprimidos donde volúmenes más bajos se encuentren con inversiones continuas en electrificación y software: los proveedores con producción flexible o capacidad de conversión rápida captarán negocio mientras los fabricantes reubican series. Las cifras del VDA (3–4 nov 2026) subrayan la necesidad inmediata de ajustar los planes de producción aguas arriba a un mercado que recupera la demanda minorista pero aún no ha alcanzado los niveles de producción previos a la crisis.
Para gestores de flotas y compradores: el crecimiento acumulado del 10,7% en Austria y la evolución de la mezcla de marcas significan que las condiciones de compra varían mucho según el país y el segmento. Los contratos de flotas y las suposiciones sobre valor residual deben revisarse a la luz de las matriculaciones acumuladas más fuertes en Austria y los rápidos movimientos de algunas marcas importadas. El boletín de Statistik Austria del 10 de noviembre de 2026 es la señal formal más clara y reciente de ese cambio.
Los responsables políticos y los planificadores de infraestructura deberían notar la divergencia: la menor producción y las exportaciones más débiles de Alemania exigen que la política industrial se centre en la competitividad y la logística, mientras que el fuerte crecimiento de matriculaciones en Austria requiere continuar la inversión en capacidad de carga y servicio para evitar cuellos de botella locales; el ministro de movilidad de Austria enmarcó la tendencia como parte de un cambio estratégico en una declaración ministerial el 10 de noviembre de 2026.
Ofertas VW eléctricas en WorldTrader24 →
Fuentes: Verband der Automobilindustrie (VDA), Statistik Austria, compilaciones KBA FZ10, Europe‑Mobile, ChinaCarGuide