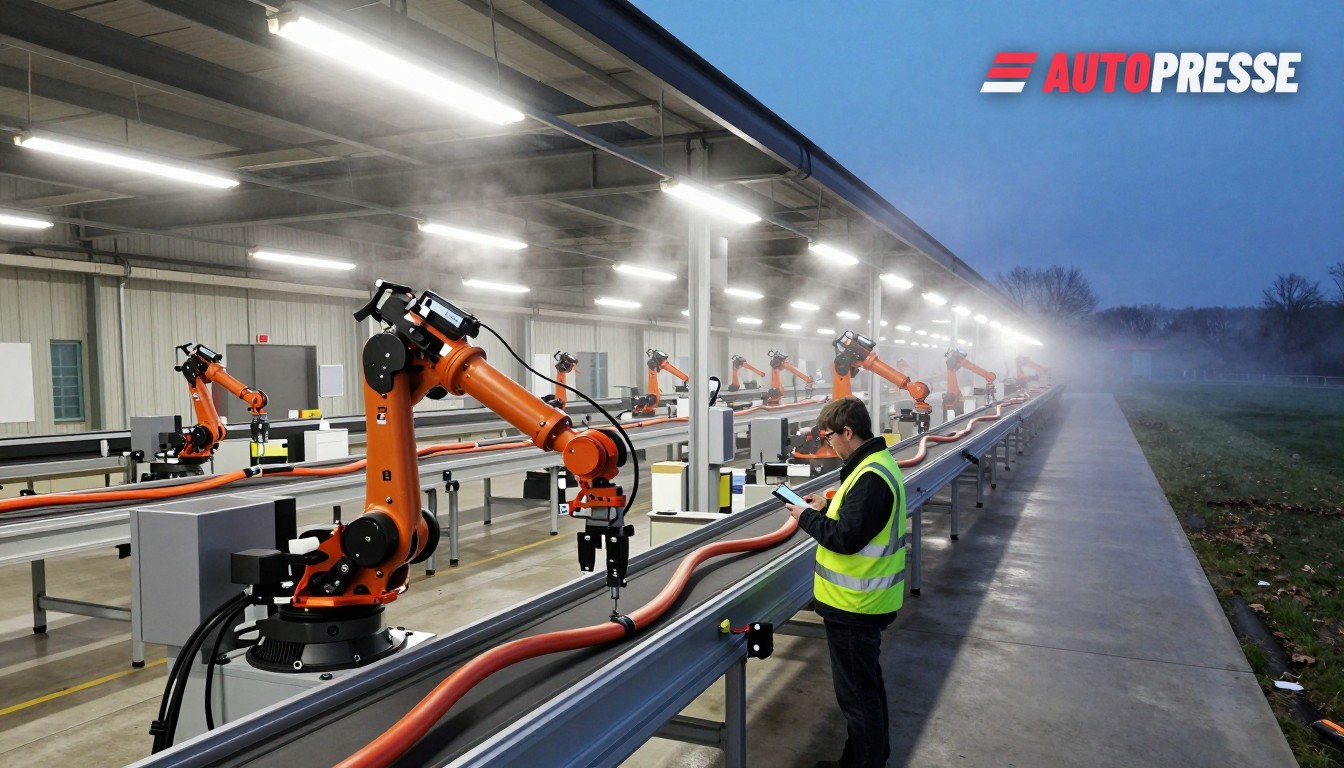
El panorama de proveedores que atiende a los fabricantes de automóviles alemanes y austriacos está cambiando rápidamente: no solo por las apuestas tecnológicas, sino también por medidas de reducción de costes y decisiones energéticas locales que afectan a trabajadores, concesionarios y compradores en toda la región. Las plantas que invierten en energía in situ esperan reducir costes operativos y mantener empleos locales; otras siguen anunciando recortes de personal a medida que los patrones de inversión de los fabricantes OEM se mantienen volátiles.
Calor verde y nóminas en disminución — la separación se agrava
MAHLE este mes puso en servicio lo que denomina el sistema fotovoltaico‑térmico (PVT) más grande de Alemania en su planta de Vaihingen an der Enz, una matriz híbrida de 1.639 paneles solares que suministra tanto electricidad como calor de proceso — MAHLE afirma que la instalación ahora cubre casi toda la demanda térmica previa del emplazamiento. El proveedor presenta el movimiento como una forma directa de reducir el uso de combustibles fósiles y la exposición a los costes energéticos en una época de precios elevados.
Al mismo tiempo MAHLE informó resultados operativos mejorados para 2025 y dijo que continúa en la senda de un “crecimiento rentable”, aunque advirtió de la presión estructural derivada de la regulación y de mercados más débiles; la compañía registró alrededor de 64.242 empleados en todo el mundo a finales de 2025 y señaló que seguirá realizando reestructuraciones para alinear costes.
Esto contrasta con AVL List en Graz (Austria), donde el grupo tecnológico confirmó nuevos recortes: alrededor de 180 empleos fueron anunciados a finales de agosto de 2026 debido al debilitamiento de la demanda y la temporalidad de proyectos en trabajos de ensayo e instrumentación. AVL dijo que las medidas se centran en Instrumentation and Test Systems y están dirigidas a asegurar la capacidad de inversión a largo plazo de la empresa. La medida sigue a varias oleadas anteriores que ya han reducido significativamente la plantilla de Graz.
Beneficios, liquidez y la presión sobre los márgenes de los proveedores de primer nivel
La última actualización de nueve meses de ZF subraya la presión sobre los proveedores incluso cuando los pedidos se mantienen: ZF informó ventas de 28.900 millones de euros en los primeros nueve meses de 2026, con un crecimiento orgánico del 1,4% y un margen EBIT ajustado del 4,9% —una mejora, dice la compañía, pero impulsada por un programa continuo de rendimiento y una estricta disciplina de caja más que por un repunte de la demanda. ZF advirtió que los mercados siguen siendo difíciles.
Qué significa esto para el mercado
El mosaico de inversiones verdes (como el PVT de MAHLE) y las repetidas reducciones de plantilla (AVL y puntos dispersos por Alemania y Austria) señala una separación más clara en el nivel de proveedores. Las empresas que puedan invertir en eficiencia energética y asegurar pedidos OEM a largo plazo estarán mejor situadas para conservar la producción local y las plazas de formación; otras afrontan consolidación o la reubicación de producción de bajo valor a países de menor coste. Para conductores y concesionarios los efectos inmediatos son indirectos pero reales: menos proveedores locales puede significar plazos de entrega más largos para piezas, servicio más caro y una concentración de la logística de recambios en grandes centros posventa. Para los empleados el mensaje es contundente: la mejora de competencias hacia la electrificación, los sistemas de ensayo y la gestión energética es ahora una prioridad urgente en el mercado laboral.
Mercado B2B de vehículos en WorldTrader24 →
Fuentes: MAHLE, ZF, Der Standard, Handelsblatt