Europejscy operatorzy energetyczni ponownie przekształcają krajobraz elektromobilności — a skutki są odczuwalne w Niemczech i Austrii. Na początku listopada E.ON Drive Infrastructure Italy sfinalizowała przejęcie SMATRICS EnBW Italia, dodając cztery działające węzły korytarzowe i 64 ultra‑szybkie punkty na północy Włoch; nabywca informuje, że lokalizacje leżą na korytarzach TEN‑T i dysponują zapasową pojemnością sieciową do przyszłej rozbudowy.
Konsolidacja ładowania spotyka się z krajowym wdrożeniem
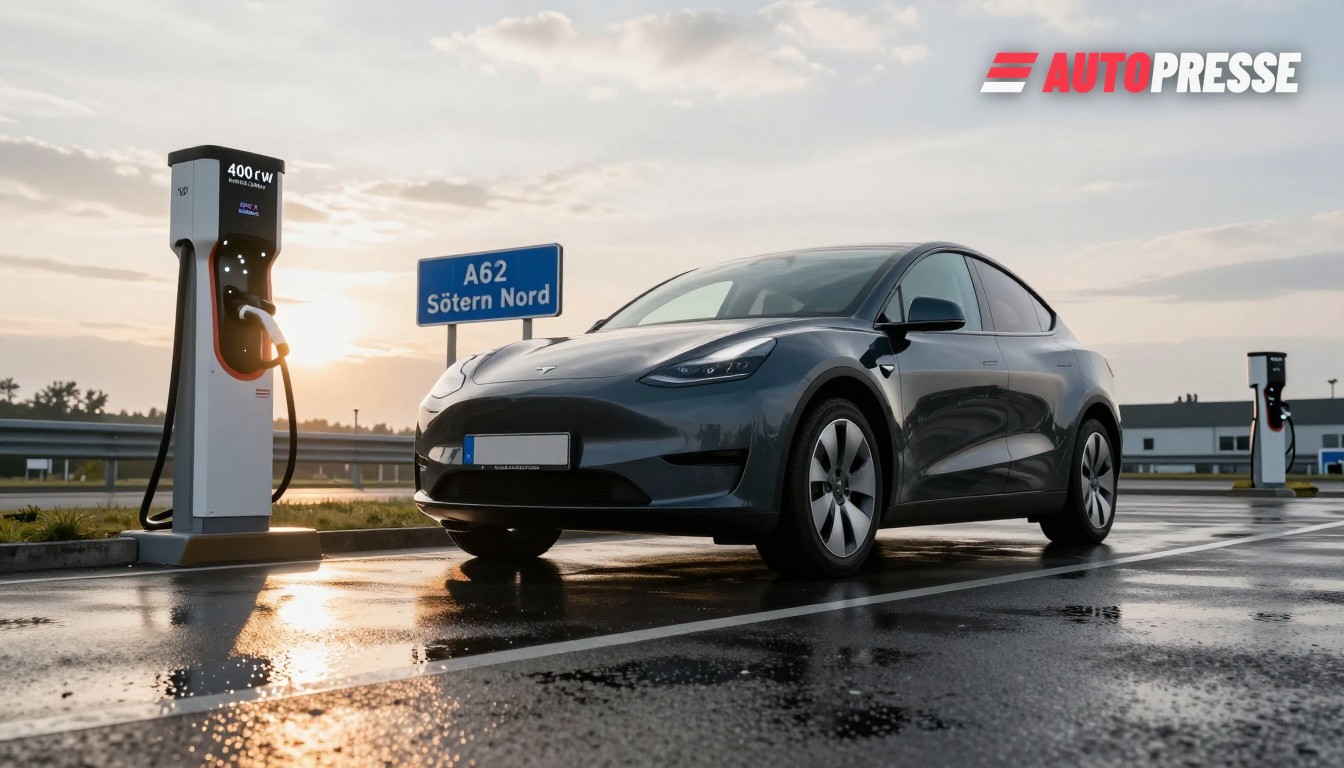
Transakcja korporacyjna następuje po letnim wzroście aktywności w zakresie ładowania publicznego bliżej domu: Autobahn GmbH oraz E.ON Drive otworzyły nowe parki szybkiego ładowania Deutschlandnetz przy A62 (Sötern Nord & Süd) w lipcu i planują tysiące kolejnych lokalizacji przy autostradach w ramach programu federalnego, który w dłuższej perspektywie dostarczy do 4 000 szybkich ładowarek przy autostradach. Na stanowiskach przy A62 E.ON zainstalował ładowarki 400 kW skonfigurowane tak, aby cztery samochody mogły ładować się jednocześnie, a firma deklaruje, że wybuduje i będzie eksploatować 34 lokalizacje z 158 punktami ładowania w ramach programu Deutschlandnetz.
Tymczasem elektryfikacja Austrii nabiera tempa. Ministerstwo Mobilności Austrii poinformowało, że na koniec lipca 2026 krajowa flota BEV przekroczyła 300 000 pojazdów (szacunkowy stan 304 328) i odnotowało, że liczba publicznych punktów ładowania wzrosła o 3 817 w ciągu 2026 roku, co daje łączną liczbę publicznych punktów na poziomie około 39 500 (wzrost utrzymuje się również jesienią). Oficjalny biuletyn rejestracji Statistik Austria pokazuje, że nowe rejestracje samochodów osobowych w Austrii wzrosły o 12,1% w okresie styczeń–wrzesień 2026, a w tym okresie zarejestrowano 63 172 samochody w pełni elektryczne (wzrost o 36,9% rok do roku).
Tarcia techniczne i operacyjne
Operatorzy podkreślają, że wybór lokalizacji teraz zależy od dostępnej pojemności sieci i dostępu do korytarzy; publiczne warunki E.ON dotyczące inteligentnego ładowania ostrzegają również, że usługi inteligentne świadczone są „w miarę dostępności” i mogą być wpływane przez oprogramowanie pojazdu, firmware ładowarek lub ograniczenia sieciowe — praktyczne zastrzeżenie, gdy operatorzy łączą roaming, systemy płatności i zarządzania obciążeniem między krajami.
Co to oznacza dla rynku
Kierowcy: w praktyce dobrze zlokalizowane węzły korytarzowe ułatwiają długodystansowe podróże EV i zmniejszają obawy o zasięg na kluczowych trasach północ‑południe i zachód‑wschód — pod warunkiem, że roaming i biling działają sprawnie między operatorami punktów ładowania. Menedżerowie flot: droga akwizycji (kupno działających węzłów zamiast budowy nowych miejsc) skraca czas wdrożenia i oferuje natychmiastową pojemność dla flot komercyjnych i logistyki. Decydenci i operatorzy sieci: rozwój węzłów korytarzowych zwiększa pilność skoordynowanych modernizacji sieci i lokalnego planowania pojemności; operatorzy świadomie wybierają lokalizacje z dodatkowym zapasem sieciowym, aby uniknąć długich opóźnień budowlanych. Operatorzy i inwestorzy: konsolidacja (operatorzy użyteczności publicznej przejmujący CPO przez fuzje i przejęcia) prawdopodobnie będzie kontynuowana tam, gdzie szybkie pokrycie korytarzy i przewidywalny dostęp do sieci tworzą wartość.
Samochody elektryczne na WorldTrader24 →
Źródła: EV Infrastructure News (Informa), Autobahn GmbH des Bundes, Statistik Austria, Austriackie Federalne Ministerstwo ds. Mobilności i Innowacji (BMIMI), E.ON Drive Infrastructure (publiczne warunki)