Les fournisseurs d’électricité européens reconfigurent à nouveau le paysage des véhicules électriques — et les répercussions se font sentir en Allemagne et en Autriche. Début novembre, E.ON Drive Infrastructure Italy a finalisé l’acquisition de SMATRICS EnBW Italia, ajoutant quatre pôles de corridor opérationnels et 64 points ultra‑rapides dans le nord de l’Italie ; l’acheteur indique que les sites se situent sur des corridors TEN‑T et offrent une capacité résiduelle réseau pour de futures extensions.
La consolidation de la recharge rencontre le déploiement national
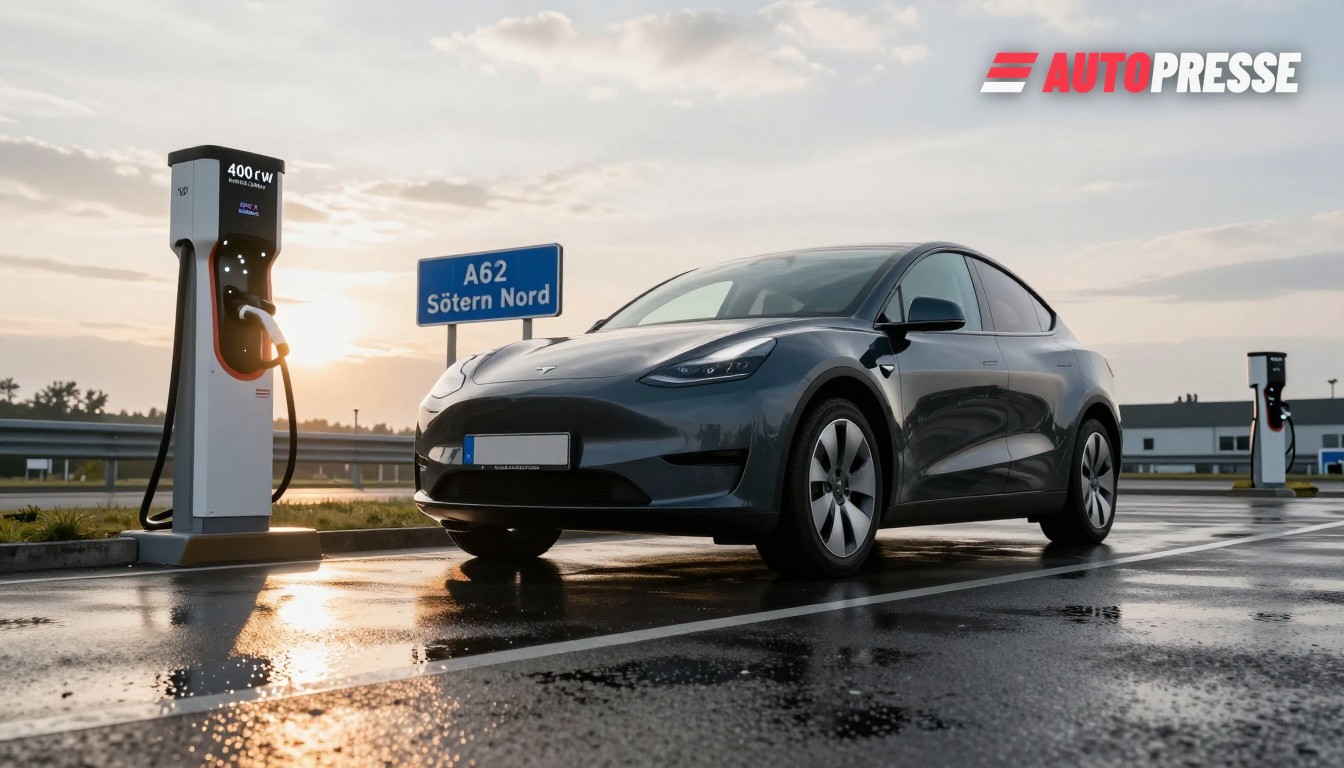
Cette opération d’entreprise fait suite à une poussée estivale d’activité sur la recharge publique plus proche du domicile : l’Autobahn GmbH et E.ON Drive ont ouvert de nouveaux parcs de recharge rapide Deutschlandnetz sur l’A62 (Sötern Nord & Süd) en juillet et prévoient des milliers d’emplacements supplémentaires le long des autoroutes dans le cadre d’un programme fédéral qui fournira à terme jusqu’à 4 000 chargeurs rapides autoroutiers. Sur les sites de l’A62, E.ON a installé des chargeurs de 400 kW configurés pour permettre à quatre voitures de recharger simultanément, et la société indique qu’elle construira et exploitera 34 sites avec 158 points de charge pour le programme Deutschlandnetz.
Pendant ce temps, l’électrification autrichienne s’accélère. Le ministère autrichien de la Mobilité a rapporté qu’à la fin juillet 2026 la flotte nationale de BEV avait dépassé 300 000 véhicules (parc estimé à 304 328) et a noté que les points de recharge publics ont augmenté de 3 817 au cours de 2026, portant le total public à environ 39 500 (avec une croissance se poursuivant à l’automne). Le bulletin officiel des immatriculations de Statistics Austria montre que les nouvelles immatriculations de voitures particulières en Autriche ont augmenté de 12,1 % entre janvier et septembre 2026, et que 63 172 voitures purement électriques ont été nouvellement immatriculées sur cette période (soit +36,9 % en glissement annuel).
Frottements techniques et opérationnels
Les exploitants insistent sur le fait que le choix des sites dépend désormais de la capacité réseau disponible et de l’accès aux corridors ; les conditions publiques d’E.ON pour la recharge intelligente indiquent également que les services intelligents sont fournis « selon disponibilité » et peuvent être affectés par le logiciel du véhicule, le firmware du chargeur ou des contraintes réseau — une mise en garde pratique alors que les opérateurs raccordent systèmes d’itinérance, de paiement et de gestion de charge à travers les frontières.
Ce que cela signifie pour le marché
Conducteurs : en pratique, des pôles de corridor bien situés facilitent les trajets longue distance en VE et réduisent l’angoisse d’autonomie sur les axes Nord‑Sud et Est‑Ouest clés — à condition que l’itinérance et la facturation fonctionnent sans accroc entre les OCPP. Gestionnaires de flottes : la voie des acquisitions (rachat de pôles opérationnels plutôt que construction de nouveaux sites) raccourcit les délais de déploiement et offre une capacité immédiate pour les flottes commerciales et la logistique. Décideurs et gestionnaires de réseau : la croissance des pôles de corridor augmente l’urgence de coordonner les renforcements de réseau et la planification de la capacité locale ; les exploitants choisissent explicitement des sites disposant d’une marge réseau supplémentaire pour éviter de longs retards de construction. Exploitants et investisseurs : la consolidation (CPO détenus par des utilities s’étendant par M&A) devrait se poursuivre là où une couverture rapide des corridors et un accès réseau prévisible créent de la valeur.
Véhicules électriques sur WorldTrader24 →
Sources : EV Infrastructure News (Informa), Autobahn GmbH des Bundes, Statistics Austria, Austrian Federal Ministry for Mobility and Innovation (BMIMI), E.ON Drive Infrastructure (conditions générales publiques)