Las compañías eléctricas europeas están de nuevo remodelando el panorama de los VE —y los efectos se dejan notar en Alemania y Austria. A principios de noviembre, E.ON Drive Infrastructure Italy completó la adquisición de SMATRICS EnBW Italia, sumando cuatro hubs de corredor operativos y 64 puntos ultrarrápidos en el norte de Italia; el comprador afirma que los emplazamientos están situados en corredores TEN‑T y aportan capacidad de red disponible para futura expansión.
Consolidación de la carga frente a despliegue nacional
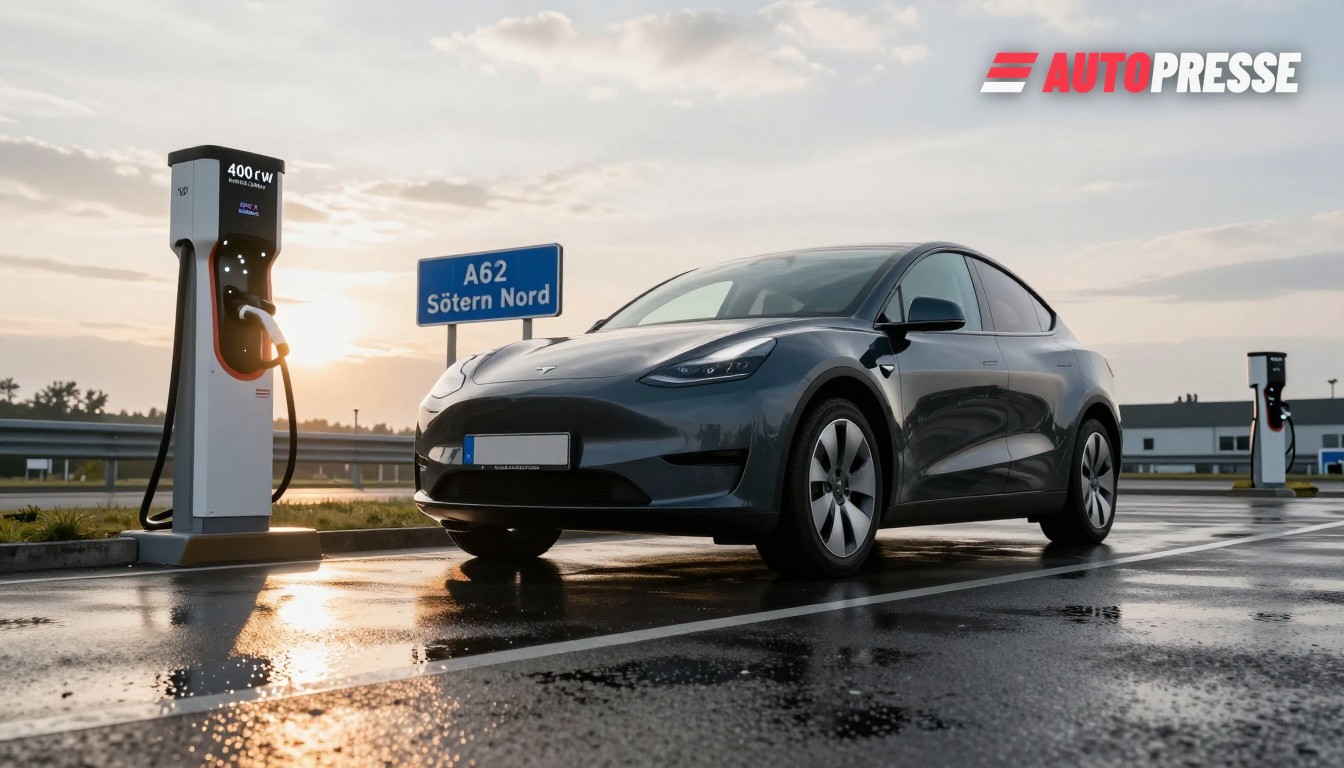
El acuerdo corporativo sigue a un auge veraniego en la actividad de carga pública más cerca de casa: la Autobahn GmbH y E.ON Drive inauguraron nuevos parques de carga rápida Deutschlandnetz en la A62 (Sötern Nord y Süd) en julio y planean miles de ubicaciones más a lo largo de las autopistas como parte de un programa federal que a largo plazo entregará hasta 4.000 cargadores rápidos en autopista. En los emplazamientos de la A62 E.ON instaló cargadores de 400 kW configurados para que cuatro coches puedan cargarse simultáneamente, y la compañía dice que construirá y operará 34 ubicaciones con 158 puntos de carga para el programa Deutschlandnetz.
Mientras tanto, la electrificación de Austria no deja de acelerarse. El Ministerio de Movilidad austriaco informó que a finales de julio de 2026 la flota nacional de BEV superó los 300.000 vehículos (estimación del parque 304.328) y señaló que los puntos de carga pública aumentaron en 3.817 hasta el momento en 2026, llevando el total público a aproximadamente 39.500 (con crecimiento que continúa en otoño). El boletín oficial de registros de Statistics Austria muestra que las matriculaciones de turismos en Austria subieron un 12,1% en enero‑septiembre de 2026, y que 63.172 coches puramente eléctricos se registraron de nuevo en ese periodo (un aumento del 36,9% interanual).
Fricciones técnicas y operativas
Los operadores destacan que la selección de emplazamientos ahora depende de la capacidad de red disponible y del acceso a corredores; los términos públicos de E.ON para la carga inteligente también advierten que los servicios inteligentes se prestan «según disponibilidad» y pueden verse afectados por el software del vehículo, el firmware del cargador o restricciones de la red —una salvedad práctica mientras los operadores ensamblan sistemas de roaming, pago y gestión de carga a través de fronteras.
Qué significa esto para el mercado
Conductores: en la práctica, los hubs bien situados en los corredores facilitan los viajes largos en VE y reducen la ansiedad por la autonomía en rutas clave norte‑sur y este‑oeste —siempre que el roaming y la facturación funcionen sin problemas entre los operadores de puntos de carga. Gestores de flotas: la vía de adquisición (comprar hubs operativos en lugar de construir nuevos sitios) acorta los tiempos de despliegue y ofrece capacidad inmediata para flotas comerciales y logística. Responsables políticos y operadores de red: el crecimiento de hubs de corredor aumenta la urgencia de coordinar las mejoras de la red y la planificación de la capacidad local; los operadores seleccionan explícitamente emplazamientos con margen de cabeza en la red para evitar largos retrasos de construcción. Operadores e inversores: es probable que la consolidación (operadores de carga pertenecientes a utilities que se expanden mediante fusiones y adquisiciones) continúe donde la cobertura rápida de corredores y el acceso predecible a la red generen valor.
Vehículos eléctricos en WorldTrader24 →
Fuentes: EV Infrastructure News (Informa), Autobahn GmbH des Bundes, Statistics Austria, Ministerio Federal de Movilidad e Innovación de Austria (BMIMI), E.ON Drive Infrastructure (T&C públicos)