O mapa da mobilidade elétrica na Alemanha e na Áustria está a mudar rapidamente: a Alemanha adicionou dezenas de milhares de pontos de carregamento públicos e está a implementar hubs de elevada potência, enquanto a frota mais reduzida da Áustria beneficia agora de uma rede pública muito mais densa. Isso altera a experiência na estrada para os condutores, a economia dos locais para os operadores e as prioridades de investimento das construtoras e empresas de energia em ambos os países.
Capacidade de alta potência sobe — mas persistem lacunas locais
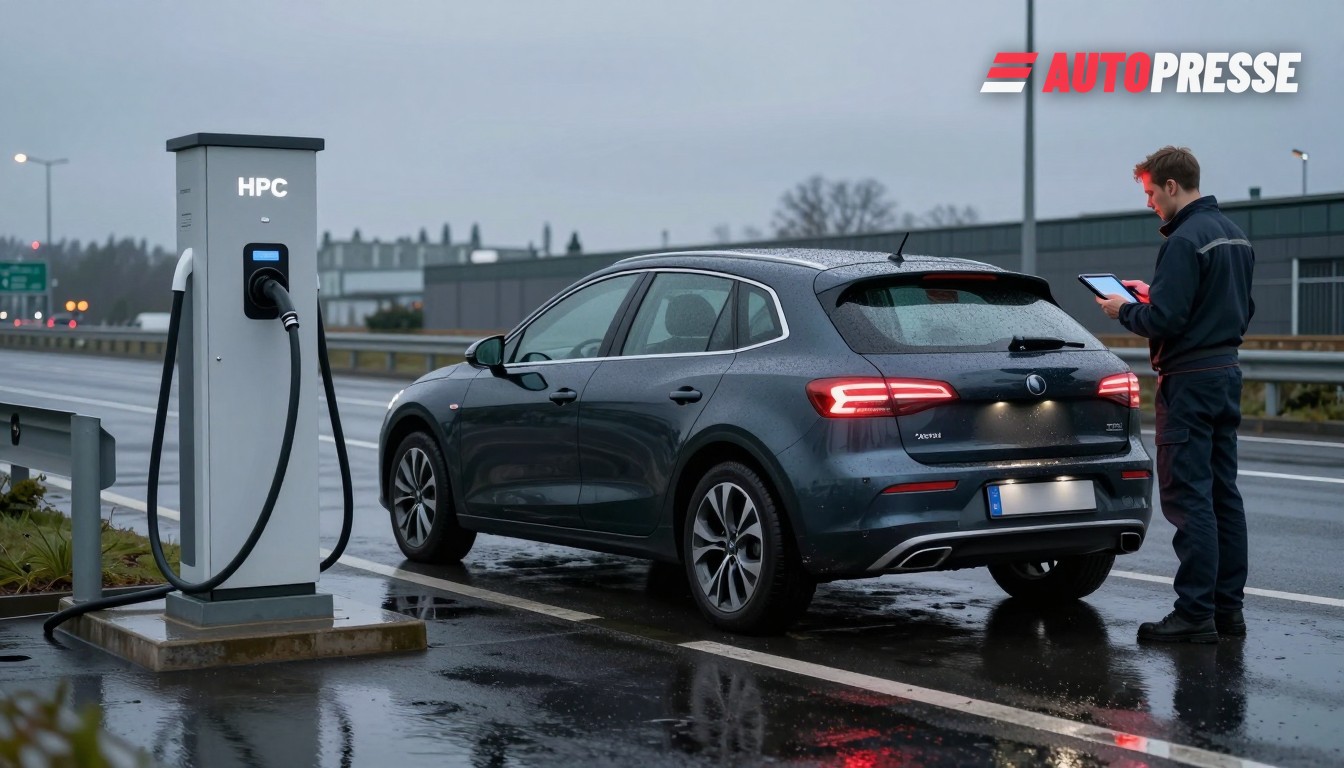
A associação automóvel alemã, a VDA, reporta que em 1 de julho de 2026 existiam 211.025 pontos de carregamento acessíveis ao público na Alemanha, incluindo 55.011 pontos de carregamento rápido, e 3.591.910 automóveis de passageiros elétricos registados — uma média de 17,0 VE por ponto de carregamento público. A VDA nota que 14.234 carregadores rápidos novos foram acrescentados no ano até 1 de julho e que os carregadores de alto desempenho (>149 kW) totalizam agora 40.320. Ainda assim, cerca de 30% dos municípios com mais de 500 habitantes continuam sem pontos de carregamento públicos e 61% não têm carregadores rápidos públicos, sublinhando um desequilíbrio regional pronunciado. A presidente da VDA, Hildegard Müller, afirma que o crescimento é promissor, mas alerta que “ainda há demasiadas lacunas no mapa”.
Os operadores também estão a instalar equipamentos de classe megawatt: a JV de carregamento rápido IONITY inaugurou um hub em Karlsruhe em setembro de 2026 com doze pontos (muitos usando tecnologia Alpitronic HYC1000) capazes de fornecer até 400–600 kW por conector em condições adequadas — parte do esforço da IONITY para equipar rotas de elevado tráfego com potência pico muito superior. Essa expansão está a levantar questões práticas sobre a localização, as ligações à rede e como a procura de múltiplos veículos será partilhada em cada hub.
Áustria: menos VE por carregador, implantação densa de HPC
O ministério federal austríaco reporta um mercado muito mais pequeno mas a amadurecer rapidamente: no final de julho de 2026 o parque estimado de BEV era de 304.328 automóveis elétricos e a Áustria contava com aproximadamente 39.500 pontos de carregamento públicos (o ministério esperava que a marca de 40.000 fosse atingida em breve). Isso traduz cerca de 7,7 BEV por ponto de carregamento público — significativamente mais denso do que a média nacional da Alemanha — e o ministro da Mobilidade, Peter Hanke, declarou que “300.000 automóveis elétricos demonstram: a e‑mobilidade chegou à Áustria.” O ministro e o programa eMOVE Austria estão a priorizar capacidade adicional de carregamento rápido nas autoestradas e melhor informação pública.
Monitorização independente para a Áustria mostra um mercado de operadores vivo e spreads de preços ativos: o conjunto de dados da ChargeInsights (snapshot de outubro de 2026) regista centenas de operadores, milhares de pontos HPC e uma lista top‑10 liderada por eCarUp, ENIO e EVN — com preços médios ad‑hoc em DC geralmente competitivos, mas mantendo‑se variações regionais. Esses dados ilustram como a geografia relativamente compacta da Áustria e a pegada concentrada de operadores estão a produzir dinâmicas de utilização e de preços diferentes das do mapa maior e mais fragmentado da Alemanha.
O que isto significa para o mercado
Condutores: na Áustria muitos proprietários de VE agora beneficiam de menores tempos de espera e opções HPC mais acessíveis; na Alemanha os condutores devem esperar crescente disponibilidade nas rotas principais, mas continuam a enfrentar acesso desigual em muitas cidades e zonas rurais. Frotas e concessionários: a densidade de carregamento rápido na Áustria favorece planeamento de base e de rotas, enquanto as frotas alemãs vão priorizar carregamento em depósitos e corredores seletivos de carregamento rápido. Operadores e empresas de energia: atualizações da rede e autorizações de planeamento são agora a restrição vinculativa na Alemanha; carregadores megawatt exigem novas abordagens a subestações e tarifas. Fabricantes e fornecedores: as construtoras devem integrar as realidades regionais de carregamento na autonomia, na taxa de carregamento e nas ofertas de serviço para compradores em cada mercado. Todas as partes interessadas devem planear usar o Ladesäulenregister oficial e os dados nacionais NAP ao modelar a procura local, uma vez que os contadores e definições nacionais diferem.
Veículos elétricos no WorldTrader24 →
Fontes: VDA, BMIMI (eMOVE Austria), Electrive (relatório IONITY), ChargeInsights.