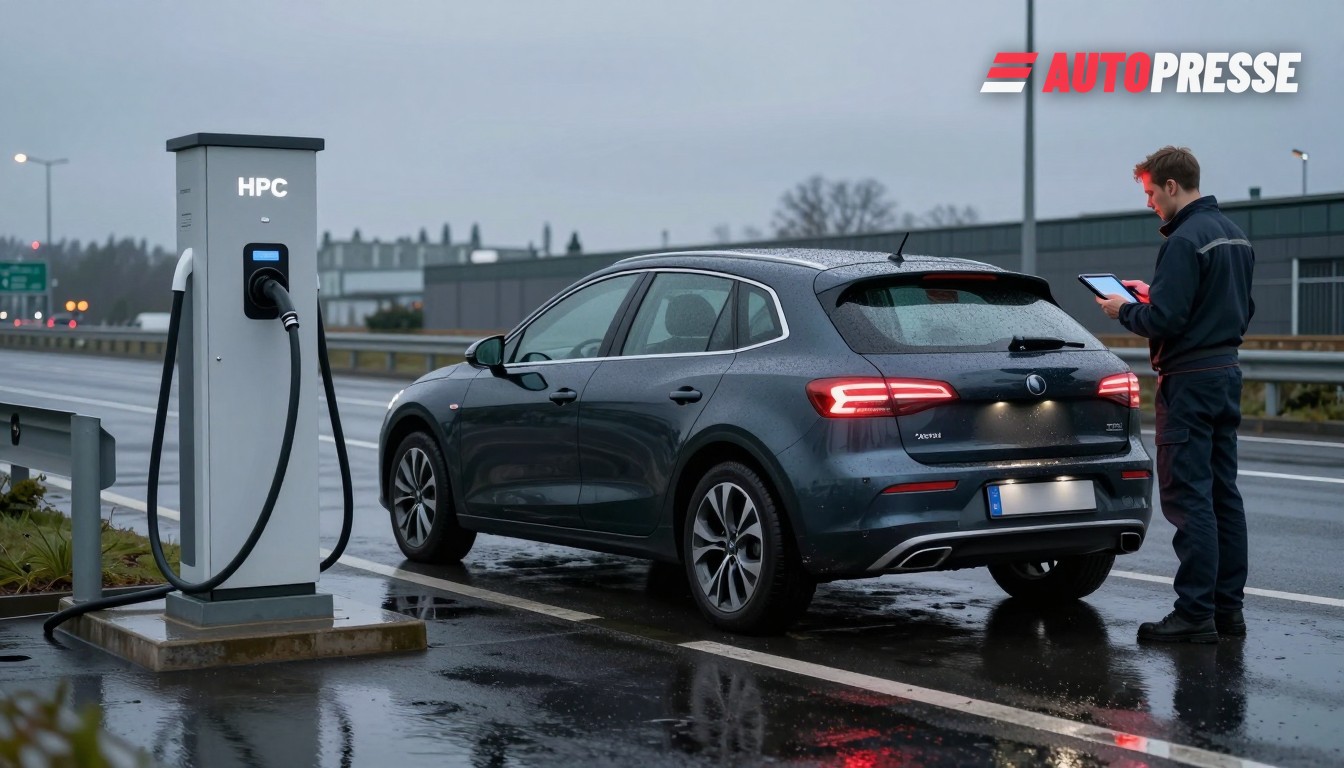
De kaart van elektrische mobiliteit in Duitsland en Oostenrijk verandert snel: Duitsland heeft tienduizenden publieke laadpunten toegevoegd en rolt hubs met hoog vermogen uit, terwijl Oostenrijks kleinere wagenpark nu profiteert van een veel dichter openbaar netwerk. Dat verandert de rijervaring voor bestuurders, de locatie‑economie voor exploitanten en de investeringsprioriteiten van autofabrikanten en energiebedrijven in beide landen.
Hoge‑vermogencapaciteit stijgt — maar lokale hiaten blijven
De Duitse autolobby, de VDA, meldt dat er per 1 juli 2026 in Duitsland 211.025 publiek toegankelijke laadpunten waren, waaronder 55.011 snellaadpunten, en 3.591.910 geregistreerde elektrische personenauto’s — gemiddeld 17,0 EV’s per openbaar laadpunt. De VDA noteert dat er in het jaar tot 1 juli 14.234 nieuwe snelladers zijn bijgekomen en dat ladeenheden met hoge prestaties (>149 kW) nu 40.320 tellen. Toch heeft ongeveer 30% van de gemeenten met 500+ inwoners nog geen openbare laadpunten en 61% heeft geen openbare snelladers, wat wijst op een uitgesproken regionale ongelijkheid. VDA‑voorzitter Hildegard Müller zegt dat de groei veelbelovend is maar waarschuwt dat “er nog steeds te veel gaten op de kaart zijn”.
Exploitanten installeren ook megawatt‑klasse apparatuur: de snellaad‑JV IONITY opende in september 2026 een hub in Karlsruhe met twaalf punten (veelal met Alpitronic HYC1000‑technologie) die onder geschikte omstandigheden tot 400–600 kW per connector kunnen leveren — onderdeel van IONITY’s inzet om verkeersintensieve routes van veel hogere piekvermogens te voorzien. Die uitbreiding roept praktische vragen op over locatiekeuze, netaansluitingen en hoe de vraag van meerdere voertuigen per hub wordt verdeeld.
Oostenrijk: minder EV’s per lader, dichte HPC‑uitrol
Het federale ministerie van Oostenrijk meldt een veel kleinere maar sneller volwassen wordende markt: eind juli 2026 bedroeg het geschatte BEV‑bestand 304.328 elektrische auto’s en had Oostenrijk ongeveer 39.500 publieke laadpunten (het ministerie verwachtte dat de 40.000‑grens spoedig bereikt zou worden). Dat levert ongeveer 7,7 BEV’s per openbaar laadpunt op — aanzienlijk dichter dan het Duitse nationale gemiddelde — en mobiliteitsminister Peter Hanke verklaarde dat “300.000 elektrische auto’s aantonen: e‑mobiliteit is gearriveerd in Oostenrijk.” De minister en het eMOVE Austria‑programma geven prioriteit aan extra snellaadcapaciteit op snelwegen en betere publieke informatie.
Onafhankelijke monitoring voor Oostenrijk toont een levendige exploitantenmarkt en actieve prijsverschillen: de dataset van ChargeInsights (snapshot oktober 2026) registreert honderden exploitanten, duizenden HPC‑punten en een top‑10 lijst geleid door eCarUp, ENIO en EVN — met gemiddelde ad‑hoc DC‑prijzen die over het algemeen concurrerend zijn, maar met regionale variatie. Die gegevens illustreren hoe Oostenrijks relatief compacte geografie en geconcentreerde exploitantenstructuur andere benuttings‑ en prijsdynamieken opleveren dan het grotere en meer gefragmenteerde Duitse landschap.
Wat dit betekent voor de markt
Bestuurders: in Oostenrijk genieten veel EV‑eigenaren nu kortere wachttijden en beter bereikbare HPC‑opties; in Duitsland kunnen bestuurders groeiende beschikbaarheid op hoofdwegen verwachten maar blijven ze geconfronteerd met ongelijkmatige toegang in veel steden en plattelandsgebieden. Wagenparken en dealers: snellaad‑dichtheid in Oostenrijk bevordert thuisbasis‑ en routeplanning, terwijl Duitse wagenparken depotladen en selectieve snellaadcorridors zullen prioriteren. Exploitanten en energiebedrijven: netupgrades en vergunningsprocedures zijn nu de beperkende factor in Duitsland; megawatt‑laders vragen om nieuwe transformatorstation‑ en tariefbenaderingen. Fabrikanten en leveranciers: autofabrikanten moeten regionale laadsituaties verwerken in actieradius‑, laadvermogens‑ en serviceaanbiedingen voor kopers in elk marktgebied. Alle belanghebbenden dienen officiële Ladesäulenregister‑ en nationale NAP‑gegevens te gebruiken bij het modelleren van lokale vraag, aangezien nationale tellingen en definities verschillen.
Elektrische auto's op WorldTrader24 →
Bronnen: VDA, BMIMI (eMOVE Austria), Electrive (IONITY‑rapport), ChargeInsights.