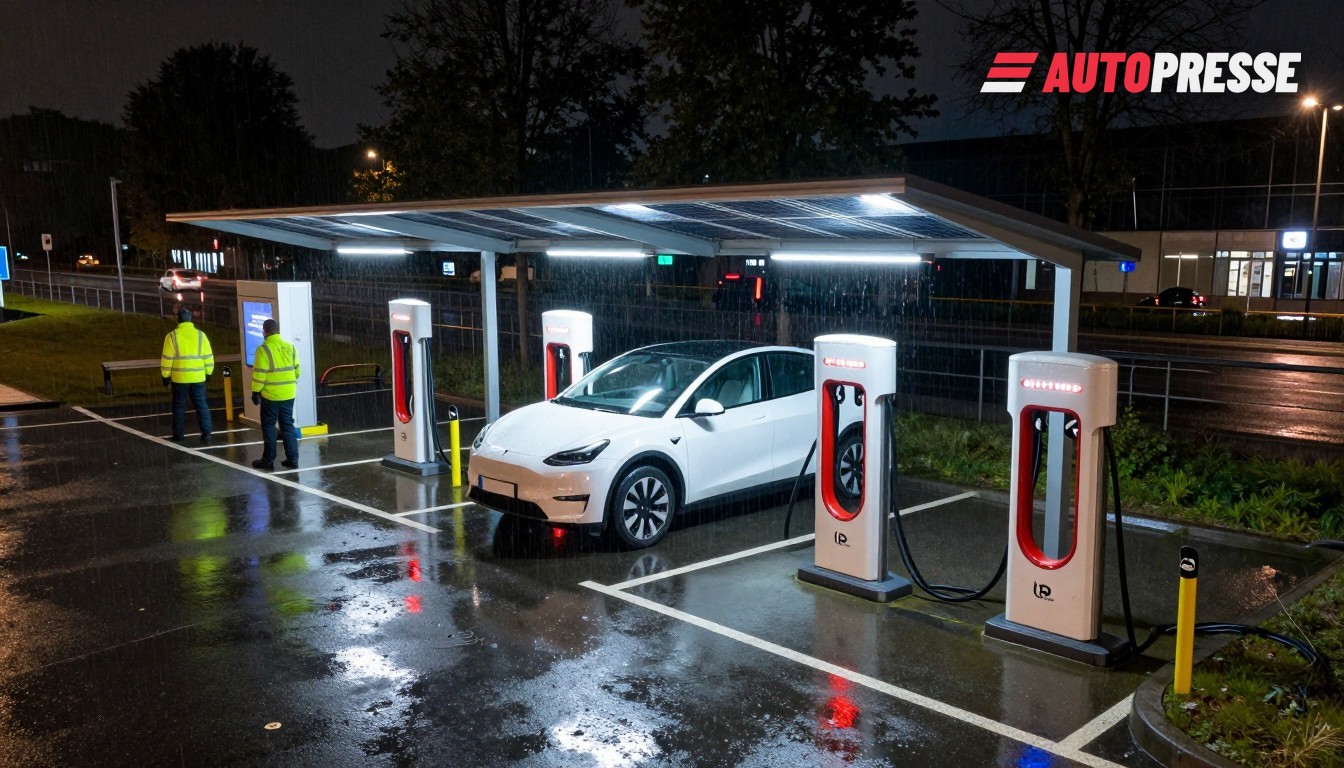
В Германии и Австрии наблюдается явная вторая волна инвестиций в электромобили: запас общественных точек зарядки быстро вырос, но водители по‑прежнему сталкиваются с региональными «белыми пятнами» и низкой загрузкой, что создает напряжение для бизнес‑моделей и подключений к сети. Для водителей, дилеров и поставщиков это приводит к разделению рынка на хорошо обеспеченные коридоры и фрагментарный локальный доступ, что будет формировать покупки, планы флотов и инфраструктурные контракты к 2027 году.
Цифры: больше розеток, но не всегда нужных
Мониторы отрасли сообщают о более чем 200 000 публично доступных зарядных точек в Германии к середине 2026 года: монитор BDEW отмечает свыше 220 000 публично зарегистрированных точек зарядки и фиксирует среднюю одновременную занятость около 13% в первой половине 2026 года, подчёркивая избыточную ёмкость во многих локациях. Независимые реестры насчитывают примерно 209 000 точек и 9,1 ГВт номинальной публичной мощности по состоянию на 1 сентября 2026 года. Одновременно рейтинг VDA от 4 ноября 2026 года показывает рост, но стагнирующее соотношение точек зарядки к числу электромобилей и сохраняющиеся белые пятна — особенно за пределами городских центров.
Модели использования различаются: аналитика данных из Lademarkt‑Report (Q3/2026) от ChargePointRadar показывает, что большая сеть не гарантирует высокую загрузку — скоростные точки Ionity регистрируют больше сеансов на точку, чем многие крупные, но менее мощные сети, в то время как операторы, такие как EnBW, лидируют по абсолютному числу точек. Развёртывание Germanynetz продвигается по автомагистралям — по состоянию на конец сентября 2026 года сообщается о завершении 100 из ожидаемых примерно 200 площадок Germanynetz — но концентрация операторов и тип площадки (AC против DC, кВт на парковочное место) остаются решающими для опыта водителя.
Технологический сдвиг: программно‑определяемые автомобили и новые альянсы поставщиков
Одновременно архитектура транспортных средств быстро меняется. Группа Volkswagen 26 октября 2026 года подписала стратегическое партнёрство с NXP по зональным контроллерам и микроконтроллерам реального времени, что сигнализирует о более быстром переходе к архитектурам программно‑определяемых автомобилей (SDV) и расширению возможностей OTA в модельных рядах. Traton объявил о групповом «One OS» в апреле 2026 года для грузовиков, и поставщики формируют альянсы для поставки программных стеков: Schaeffler и софтверная компания Qorix заключили стратегическую сделку в октябре 2026 года, чтобы вывести на рынок SDV‑компоненты и интеграцию ПО. Эти шаги сокращают жизненные циклы аппаратного обеспечения и повышают важность защищённой, стандартизированной вычислительной инфраструктуры в автомобилях и процессов обновления.
Что это означает для рынка
Для водителей: ожидайте улучшения инфотейнмента, интеграции зарядки и OTA‑обновлений в моделях с 2027 года, но также неравномерного доступа к зарядке в зависимости от региона и оператора; автопарки будут в первую очередь выбирать маршруты с доказанными высокомощными остановками. Для операторов и планировщиков сети: потребуется больше быстрых DC‑станций и площадок с более высокой мощностью там, где загрузка уже высокая, в то время как многие малоиспользуемые площадки могут потребовать изменения бизнес‑моделей — данные показывают рост количества, но всё ещё неверный микс в ряде мест. Для поставщиков и OEM: внедрение SDV (VW/NXP, Traton One OS) ускоряет спрос на сертифицированные МК, зональные контроллеры и кибербезопасность — преимущество получат компании, способные поставлять интегрированные пакеты «аппаратное обеспечение+ПО». Наконец, регуляторы и местные планировщики обязаны закрывать белые пятна и ускорять подключения к сети, если рост в ноябре 2026 года должен превратиться в массовое доверие потребителей.
Электромобили на WorldTrader24 →
Источники: Verband der Automobilindustrie (VDA), BDEW, ChargePointRadar, Volkswagen Group, Schaeffler