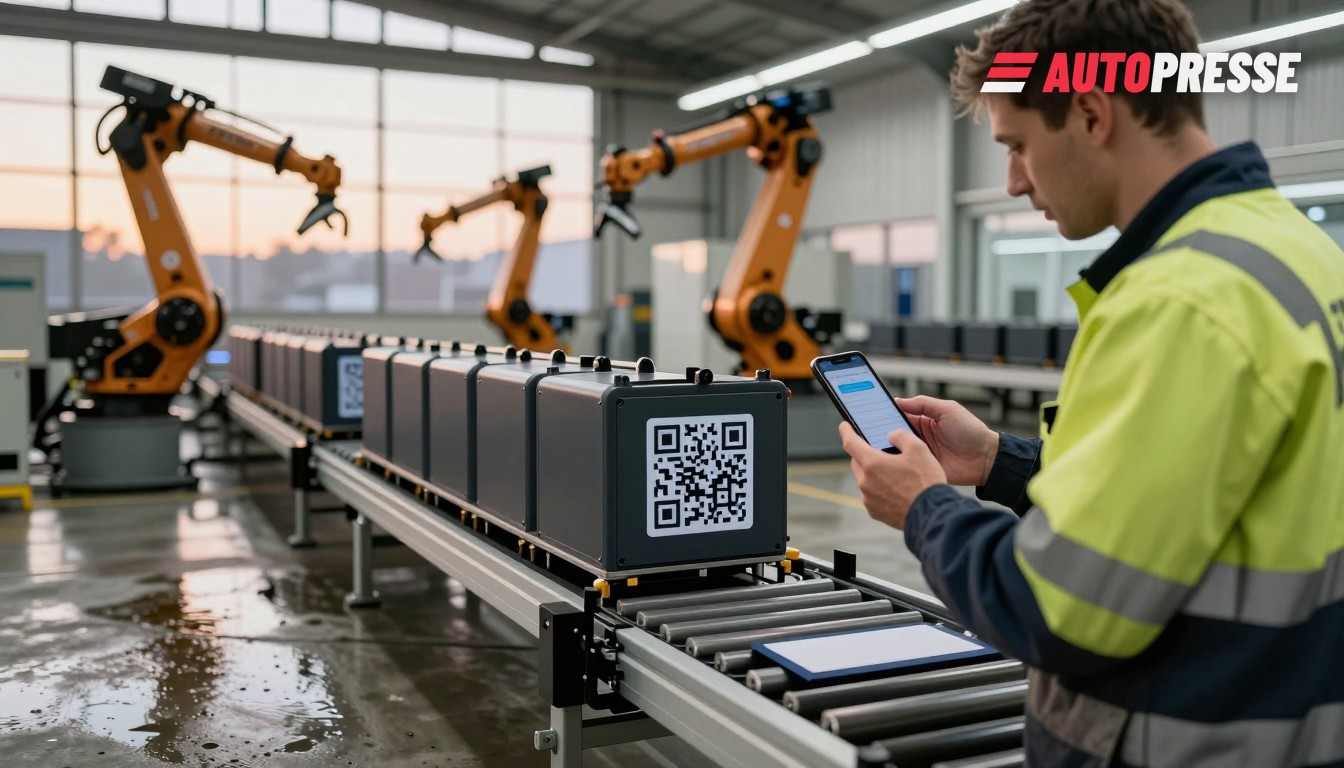
Германия перешла от политических обсуждений к финансам и рыночным инструментам в отношении критического сырья — автомобильный сектор стал явной целью. Канцлер Фридрих Мерц заявил инвесторам 21 октября 2026 года, что Германия и Европа должны сократить опасные зависимости, и что «Альянс по критическим минералам» и даже скоординированное создание запасов находятся на повестке дня. Внутри страны Берлин уже направил новый капитал через федеральный фонд сырья, управляемый KfW, и пообещал увеличить поддержку проектов по добыче, переработке и переработке вторичного сырья. Эти шаги означают переход от дипломатии и разрешений к промышленной политике с прямыми последствиями для автопроизводителей, поставщиков и переработчиков в Германии и Австрии.
Что сделали правительства
На уровне ЕС обновлённый Закон о критических сырьевых материалах и позиция Совета в марте 2026 года установили обязательные цели по расширению переработки внутри ЕС и повышению уровней повторного использования; Брюссель также открыл путь к обозначению стратегических проектов по всему блоку. Германия ответила операционализацией национального Rohstofffonds внутри GermanyFund: KfW приобретает доли в проектах, которые поставляют редкоземельные элементы, литий и мощности по переработке, а федеральное правительство заявило о намерении увеличить объём фонда примерно до €1,5 млрд к 2030 году. В октябре 2026 года Берлин также обеспечил признание первой партии немецких и европейских проектов как стратегических в рамках CRMA. В совокупности эти меры объединяют финансирование, совместные закупки и ускорение выдачи разрешений, чтобы сократить сроки поставки критических минералов.
Контраргумент Австрии: циркулярность и Masterplan Rohstoffe 2030
Вена избрала иной путь. Национальная стратегия Австрии подчёркивает инструменты циркулярной экономики, усиление цепочек вторичного сырья и Masterplan Rohstoffe 2030, который делает приоритетом переработку, промышленный симбиоз и целевые международные партнёрства вместо крупных государственных запасов. Отчёты о прогрессе и правительственные документы до 2026 года акцентируют повышение внутреннего потенциала переработки, адаптацию разрешений для вторичной переработки и направление государственных средств в инновации и пилотные заводы, а не в прямые долевые инвестиции в зарубежные рудники. Такой подход явно направлен на снижение рисков и избегание политических и экологических издержек новых масштабных проектов по добыче.
Что это значит для рынка
Для автопроизводителей и поставщиков немедленный эффект — разделение рынка обеспечения сырьём на два направления. Фонд Германии и инициатива Мерца по созданию Альянса по критическим минералам сигнализируют о более лёгком доступе к субсидируемому капиталу и государственных договорах выкупа для проектов, соответствующих критериям ЕС — стимул для производителей батарей, изготовителей магнитов и переработчиков инвестировать в европейские проекты или вступать с ними в партнёрства. Путь Берлина также повышает вероятность преференциальных закупок и скоординированных закупок на уровне G7/ЕС, что может снизить волатильность цен на сырьё для компаний, которые получат ранние контракты.
Политика Австрии, напротив, направляет инвесторов в сторону переработки, восстановительного производства и промышленных решений для повторного использования — путь, выгодный для переработчиков, сталелитейных и перерабатывающих компаний в Австрии и соседних регионах. В одном смысле эти подходы дополняют друг друга — больше первичного предложения плюс усиленные вторичные циклы — но они будут благоприятствовать разным бизнес‑моделям: проекты upstream с долевым финансированием и интегрированные цепочки поставок батарей в Германии; компании среднего звена по переработке и сервисы циркулярной экономики в Австрии.
Промышленные лобби уже отреагировали. Представители автомобильной отрасли Германии в марте 2026 года предупредили, что условия «Произведено в Европе» на уровне блока не должны подрывать конкурентоспособность, одновременно приветствуя более быстрый доступ к материалам, необходимым для батарей и электрификации. Поставщикам следует ожидать новых структур государственных и частных сделок, условного финансирования и более жёсткой экологической и устойчивой экспертизы проектов, получающих государственную поддержку.
Практические последствия для закупщиков, дилеров и автопарков будут косвенными, но ощутимыми: более надёжные цепочки поставок должны смягчить ценовые шоки на батареи и компоненты для электропривода в среднесрочной перспективе, в то время как австрийский курс на циркулярность может сделать долю переработанных материалов аргументом при перепродаже и в циклах замены автопарков. Для сотрудников и региональных поставщиков политический раскол создаёт новые центры инвестиций — добыча, рафинирование и строительство новых производств в Германии и больше работы по переработке, восстановительному производству и обработке материалов в Австрии.
B2B‑рынок автомобилей для дилеров на WorldTrader24 →
Источники: Bundesregierung, Bundesministerium für Wirtschaft und Energie (BMWK/BMWE), KfW, Consilium, Bundeskanzleramt Austria, Umweltbundesamt Austria