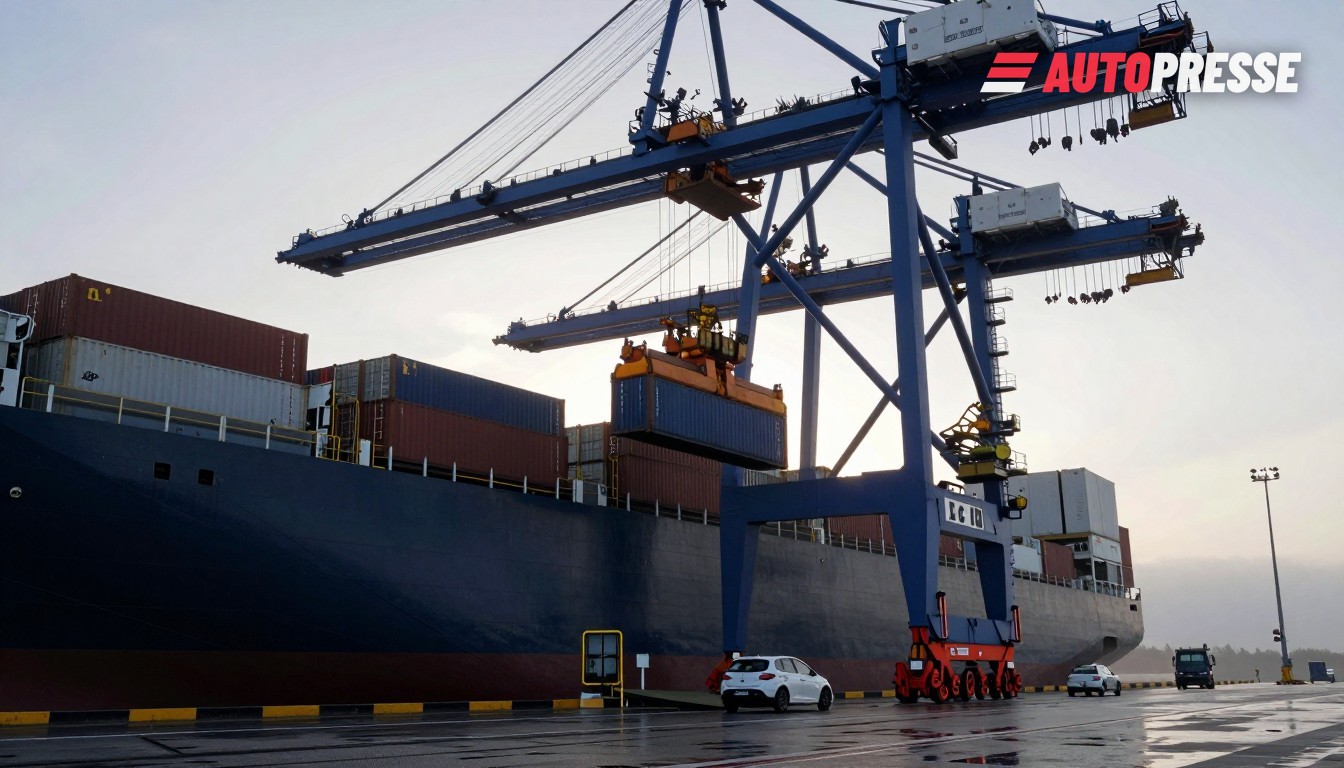
德国与奥地利正在悄然改造汽车供应链的物理主干。汉堡到威廉港的港口正在投资远程和自动化作业,而铁路运营商与联运货场——包括奥地利的ÖBB项目——正在引入新型起重机与堆场产能。其结果是汽车与零部件的船到工厂流动更快,但对货运承运人、经销商及工厂物流团队而言则带来产能与节点的扰动性转移。
港口加速自动化
汉堡港务局和码头运营商已从试点进入推广阶段:汉堡港务局及合作方于2026年1月启动了iPORTUS项目,整合港口作业中的自治系统;HHLA于2026年1月23日宣布在CTA部署远程控制的集装箱龙门吊——公司称此举增强了码头竞争力并将龙门吊司机转型为远程控制员。
在北海海岸,Eurogate持续推进港口自动化投资:Eurogate于2026年10月13日为威廉港订购了四台自动堆垛起重机,这是覆盖汉堡与不来梅港码头的更大自动化驱动的一部分。马士基在2026年第一季度的投资者要点亦列出对不来梅港NTB码头计划进行十亿欧元升级,其中包括自动化措施。这些项目旨在提高吞吐量并降低成品车及高价值零部件等进口货物的到岸成本波动。
铁路与货场:升级、欧盟资金与新起重机
铁路货运正在同步重构。欧盟执行机构CINEA开启了2026年“互联欧洲机制”(CEF)交通类拨款,提供11亿欧元用于TEN‑T基础设施项目(截止日期2026年10月6日),德国与奥地利的国家铁路与货场项目可申请求助以现代化铁路联接与堆场。
ÖBB正在提升该地区的联运码头:Rail Cargo Group于2026年6月15日开放了经现代化的普舍罗夫(Přerov)码头,奥地利的Wels码头则通过ÖBB与欧盟资助引进了新的龙门吊,以改善铁路线接入并允许双向列车进出——这些变化直接利好奥地利、捷克与德国之间的跨境汽车流。
与此同时,德铁正执行对DB Cargo的深度重组:德铁中期报告记录了2026年6月中旬与工会达成的协议,并指出德铁预计至2030年将在德国减少约6,200名员工,作为向欧洲一体化铁路货运服务提供商转型的一部分。此轮调整改变了可用的车皮运力与许多供应商及售后物流仍依赖的单车服务。
这对市场意味着什么
对经销商与OEM物流经理而言:自动化港口与现代化联运码头应能缩短内陆滞留时间并平滑进口到达——对准时制零部件与车队交付而言是利好。但DB Cargo的重组与持续的码头自动化也将体量集中到更少且性能更高的走廊与节点;若某一主要码头或铁路枢纽发生扰动,暴露风险将增加。
对卡车运营商与货代而言:港口与货场自动化减少了劳动密集型环节,但增加了最后一公里交接的技术复杂性。可预期对数字化整合的港拖服务与能够衔接船舶、铁路与仓库时刻表的远程信息处理设备需求上升。
对劳动力而言:运营方将需要新的数字技能。HHLA与Eurogate强调再培训——舱室驾驶将被远程控制与监督所取代——但DB Cargo的计划表明在2030年前还将出现进一步的社会与运营变动。
来源:Deutsche Bahn、CINEA、HHLA、Eurogate/Konecranes、ÖBB、Maersk