德国和奥地利正在争分夺秒地将重型货运接入大功率电力。柏林获得欧盟国家补助批准,一项价值最多€16亿的国家计划将沿高速公路部署公共电动卡车充电枢纽,私人运营商也已在港口和卡车场地开放多点站点——这些举措正在重塑路线、车场投资和电网规划,并影响两国的司机、车队经理和经销商。
地面枢纽:港口与高速公路节点
私人充电运营商已从试点转向常设站点。Milence——戴姆勒卡车 / Traton / Volvo 的合资企业——在雷克林豪森(鲁尔)开设了一个公共电动卡车枢纽,并表示将通过沿TEN‑T走廊布置的枢纽把其在德国的充电能力扩大三倍。
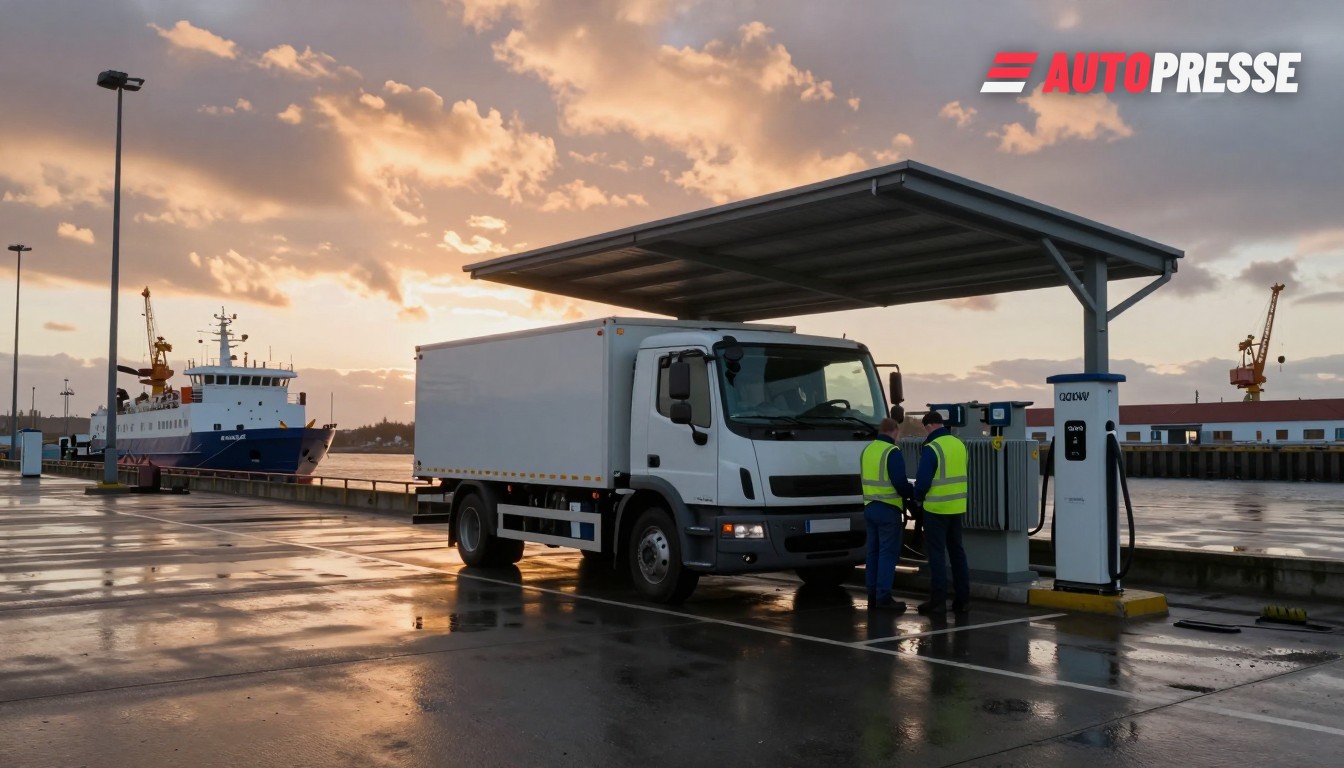
港口也正在成为充电节点:ENGIE Vianeo 在基尔东岸港(Ostuferhafen)运营的八位重型车辆充电园区已于2026年9月1日投入使用,配备400 kW CCS 桩位及一座1,600 kVA变压器变电站以稳定峰值负荷——这是将轮渡等待与斯堪的纳维亚航线上的快速充电结合的典型范例。
奥地利的推广与预约系统
奥地利则通过协同的公私合营站点跟进。E.ON Drive Infrastructure 与 MAN 在萨尔茨堡附近的Eugendorf为一处电动卡车充电场地奠基,这是计划中的五个奥地利卡车站点之一;E.ON报告称奥地利已登记约16,000辆电动商用车,并正在开发预约系统,便于司机提前预订充电时段。
资金投向何处
该€16亿德国计划于2025年12月18日获得欧盟委员会批准,旨在加速沿国家高速公路走廊交付大功率公共枢纽并释放后续私人投资。行业与能源团体强调三项优先事项:公共走廊站点、车场充电支持以及通过贷款或AFIF / KfW工具实现更快的电网接入。德国能源与水务行业协会(BDEW)的路线图与行业压力凸显既需公共MCS/兆瓦级站点,也需简化的车场电网接入。
然而行业团体警告称,规划中的国家网络仍落后于需求:国家充电基础设施控制中心的计划预计到2030年约有4,200个公共重型车辆充电点,但目前只有一小部分投入使用——而德国汽车工业协会(VDA)表示,为满足长途运输需求,德国还将需要数千台兆瓦级充电器并大幅加快电网许可速度。
这对市场意味着什么
对于车队和物流供应商而言,直接后果是双轨投资周期:公共走廊枢纽将为电池卡车开辟新的长途路线,而托运人和承运人必须加快车场电气化以覆盖日常里程并避免在公共站点排队。车辆原始设备制造商和经销商将看到对车队改造服务和车场咨询的需求上升。电网运营商和地方政府面临规划压力:变电站、预约系统和工作场所充电规则将与充电桩数量一样重要。
对德国和奥地利的贸易流而言,新枢纽在关键走廊(莱茵—阿尔卑斯、斯堪的纳维亚—地中海)上降低了续航焦虑,使脱碳货运在商业上更具可信度——但前提是政府加速电网升级、加快许可并将公共资金与车场层面的支持相协调。未来12至24个月将检验计划中的公共资金与私人站点能否转化为可靠的跨境充电骨干,还是让车队在覆盖不均中苦苦应对。
来源:European Alternative Fuels Observatory, Milence, Faber E‑Tec / Port of Kiel / ENGIE, E.ON Drive Infrastructure, BDEW, VDA