德国与奥地利的汽车供应商行业已进入新一轮整合阶段:大型工厂被关闭、中端企业寻求法院保护、小型工厂面临搬迁——这些发展将影响两国的司机、经销商与当地劳动力。
近期动态:停产与重组
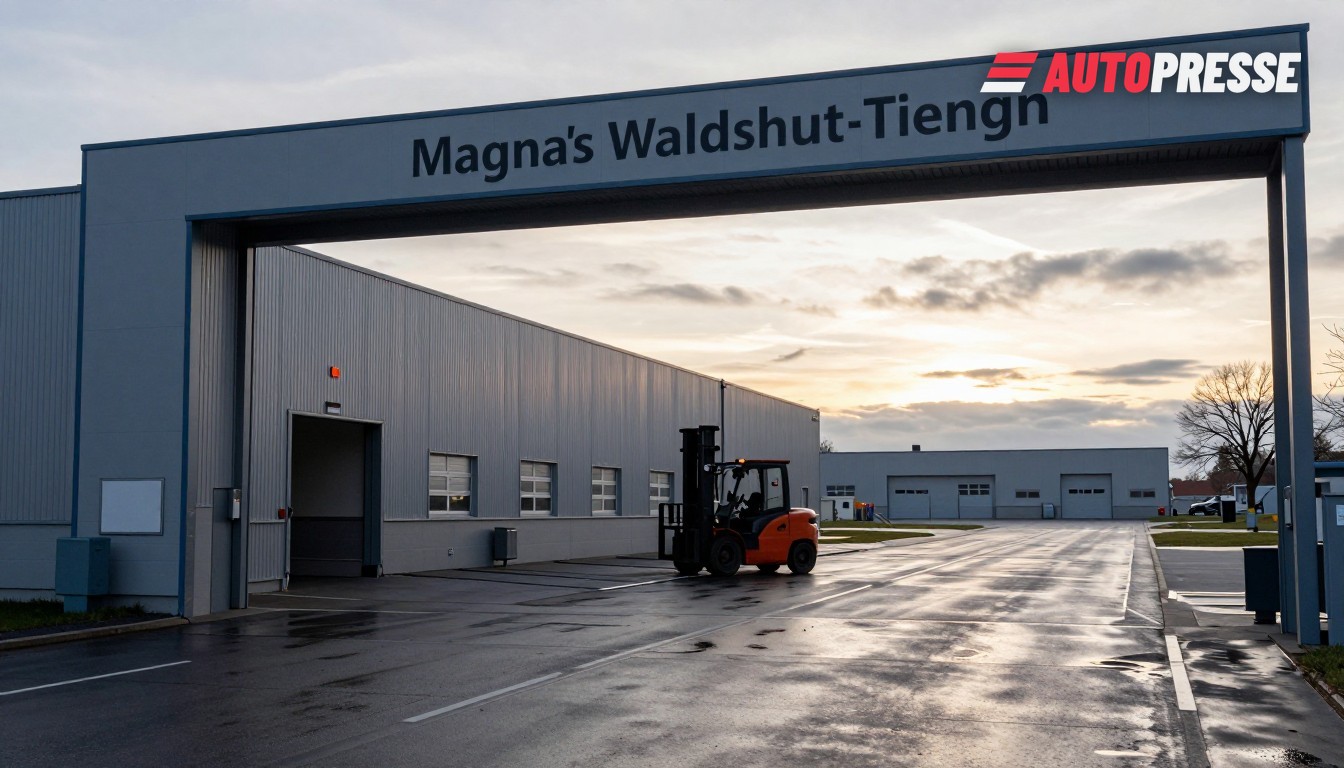
在德国,供应商巨头马格纳(Magna)已通知其瓦尔茨胡特‑滕根(Waldshut‑Tiengen)工厂员工,计划关闭该工厂,使255个岗位面临风险;公司表示该地点“无未来保障”,预计工厂将于2027年春季停产。该厂为汽车制造商生产电子元件,是集团近期若干裁减中的一处。
在奥地利,Pollmann集团披露,三家国内实体——Pollmann International GmbH、Pollmann Austria GmbH 和 Pollmann Werkzeugbau GmbH——于2026年9月1日在多瑙河克雷姆斯地区法院(Regional Court of Krems an der Donau)申请重组程序。Pollmann 强调目标是继续运营,并表示其在捷克、墨西哥和中国的子公司不受影响。
较小但长期的个案亦在持续:Veritas Austria 将在2026年底关闭其位于米德斯(Mieders,斯图拜谷)的工厂,影响约80–90名员工;公司管理层对地方媒体表示,五年内人员成本大幅上升(约25%)以及决定将生产转移至低成本国家是决定性因素。
为何此时:破产与成本压力背景
这些企业行动处于更广泛的欧洲趋势之中:普华永道(PwC)的汽车行业绩效分析记录到供应商压力明显上升——2025年初重大破产案件增加,PwC 发现近六分之一的破产案件涉及汽车供应商,较2024年增加65%;其2025年第二季度调查显示约90%的供应商表示需要提升绩效。销量走弱、利润率压力与有限的资本可得性共同解释了为何企业正采取关厂、重组或出售等应对措施。
这对市场意味着什么
对当地劳动力市场而言,直接影响是明显的:单个厂点上百个岗位受到威胁,车间团队将面临反复重组。对整车厂与经销商而言,随着中端供应商缩减产能或整合,零件采购复杂性上升——这将提高本地专用零件的成本与交付提前量。对供应商格局而言,这将加速并购与投资者对滞留资产的寻找,同时买家更倾向重新认证供应商或将产量转移至低成本地区。
政策制定者与工会将被迫协商过渡方案并推动行业特定再培训;已有多家公司在其重组过程中强调生产连续性。对车队运营商与维修网络而言,短期内需更密切关注库存与订单情况——随着工厂关闭与产量重新路由,2027年本地零件供应可能会出现不均衡。
来源:Pollmann International、ORF Tirol、tagesschau.de、PwC












