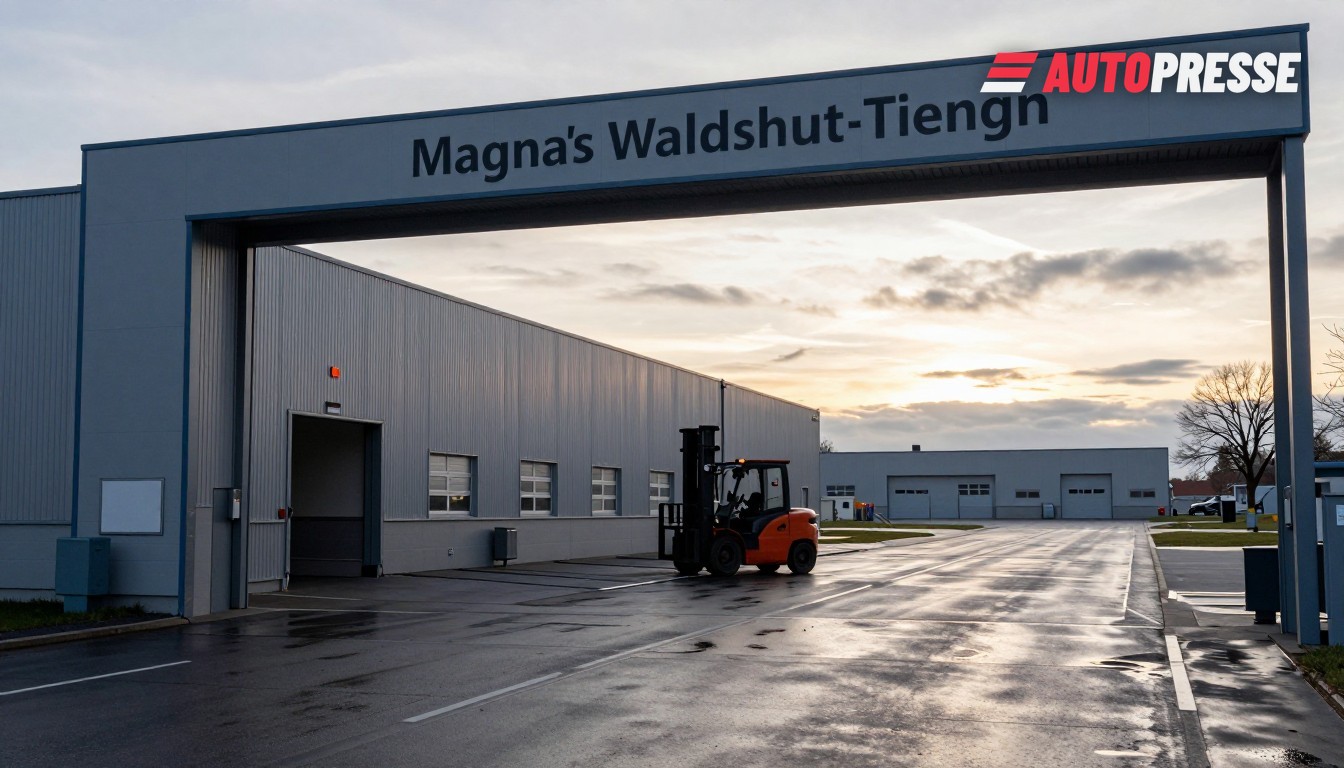
O sector de fornecimento automóvel da Alemanha e da Áustria entrou numa nova fase de consolidação: grandes unidades estão a ser encerradas, empresas do segmento intermédio procuram protecção judicial e pequenas fábricas enfrentam realocações — desenvolvimentos que serão relevantes para condutores, concessionários e forças de trabalho locais em ambos os países.
Movimentos recentes: encerramentos e reestruturações
Na Alemanha, o gigante fornecedor Magna informou os empregados do seu local em Waldshut‑Tiengen de que planeia encerrar a fábrica, colocando 255 empregos em risco; a empresa afirmou que a localização «não é à prova de futuro» e espera que a unidade encerre na primavera de 2027. O local fabrica componentes electrónicos para fabricantes de automóveis e foi uma de várias reduções recentes no grupo.
Na Áustria, o Grupo Pollmann divulgou que três entidades nacionais — Pollmann International GmbH, Pollmann Austria GmbH e Pollmann Werkzeugbau GmbH — apresentaram pedidos de reestruturação no Tribunal Regional de Krems an der Donau a 1 de setembro de 2026. A Pollmann salientou que o objectivo é continuar as operações e que as subsidiárias na República Checa, no México e na China não são afectadas.
Casos menores e de longa duração também continuam: a Veritas Austria fechará a sua fábrica em Mieders (Stubaital) no final de 2026, afectando cerca de 80–90 colaboradores; a administração da empresa disse à imprensa regional que o aumento dos custos de pessoal (cerca de 25% nos últimos cinco anos) e a decisão de transferir a produção para um país com custos mais baixos foram factores determinantes.
Porque agora: o pano de fundo de insolvências e pressão de custos
Estas acções empresariais inserem‑se numa tendência europeia mais ampla: a análise de desempenho automóvel da PwC documenta um aumento acentuado da pressão sobre fornecedores — as grandes insolvências cresceram no início de 2025 e a PwC constatou que quase uma em cada seis insolvências envolveu um fornecedor automóvel, um aumento de 65% face a 2024; o seu inquérito do 2.º trimestre de 2025 mostrou que cerca de 90% dos fornecedores sinalizaram a necessidade de melhorias de desempenho. Essa combinação de volumes mais fracos, pressão nas margens e acesso limitado ao capital ajuda a explicar por que as empresas estão a perseguir encerramentos, reestruturações ou processos de venda.
O que isto significa para o mercado
Para os mercados de trabalho locais o efeito imediato é direto: centenas de empregos ficam expostos em unidades individuais e as equipas de chão-de-fábrica enfrentam reorganizações repetidas. Para os OEM e os concessionários, o risco é uma maior complexidade no abastecimento de peças à medida que fornecedores do segmento intermédio reduzem capacidade ou se consolidam — isso aumenta o custo e o prémio de prazos para componentes locais e especializados. Para o panorama de fornecedores, acelera as operações de M&A e a procura de investidores por activos deslocalizados, enquanto os compradores procuram cada vez mais requalificar fornecedores ou deslocar volumes para locais de custos mais baixos.
Os decisores políticos e os conselhos de trabalhadores serão pressionados a negociar pacotes de transição e a promover a formação profissional específica do sector; várias empresas já enfatizam a continuidade da produção durante os seus processos de reestruturação. Para operadores de frotas e redes de reparação, o curto prazo significa vigiar mais de perto inventários e carteiras de encomendas — a disponibilidade local de peças pode ser desigual em 2027, à medida que fábricas fecham e volumes são redireccionados.
Mercado B2B de veículos no WorldTrader24 para revendedores →
Fontes: Pollmann International, ORF Tirol, tagesschau.de, PwC












