Die Autozuliefererbranche in Deutschland und Österreich ist in eine neue Konsolidierungsphase eingetreten: Große Standorte werden geschlossen, Zulieferer der Mittelklasse beantragen Gläubigerschutz und kleine Werke sind von Verlagerungen bedroht – Entwicklungen, die für Fahrer, Händler und lokale Belegschaften in beiden Ländern bedeutsam sind.
Jüngste Entwicklungen: Schließungen und Restrukturierungen
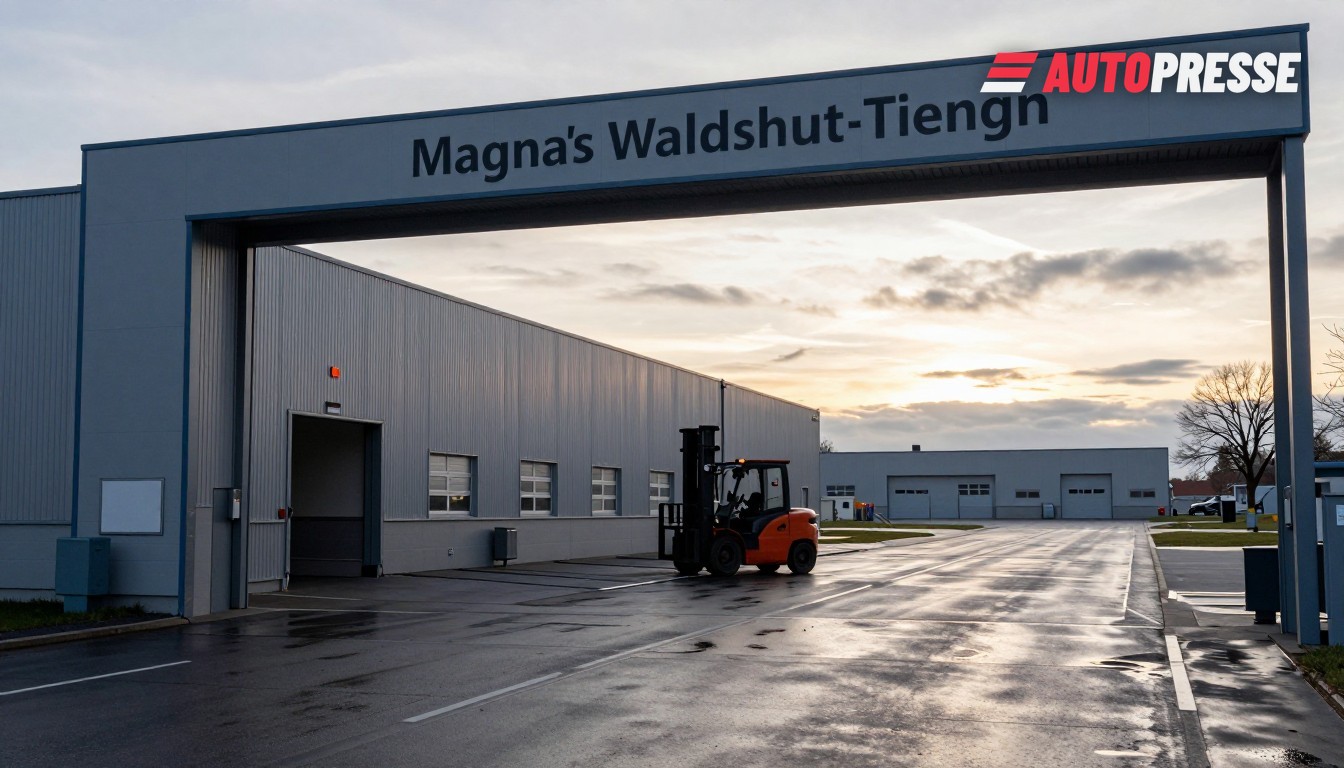
In Deutschland teilte der Zulieferer‑Riese Magna den Mitarbeitern am Standort Waldshut‑Tiengen mit, er plane die Schließung des Werks, wodurch 255 Arbeitsplätze gefährdet seien; das Unternehmen erklärte, der Standort sei „nicht zukunftsfähig“ und rechne mit einer Schließung des Werks im Frühjahr 2027. Am Standort werden elektronische Komponenten für Automobilhersteller gefertigt; dies war eine von mehreren jüngsten Kapazitätsreduzierungen innerhalb des Konzerns.
In Österreich gab die Pollmann Group bekannt, dass drei inländische Einheiten – Pollmann International GmbH, Pollmann Austria GmbH und Pollmann Werkzeugbau GmbH – am 1. September 2026 beim Landesgericht Krems an der Donau Restrukturierungsverfahren beantragt hätten. Pollmann betonte, das Ziel sei die Fortführung der Geschäftstätigkeit und dass Tochtergesellschaften in der Tschechischen Republik, in Mexiko und in China nicht betroffen seien.
Auch kleinere, langlaufende Fälle setzen sich fort: Veritas Austria wird sein Werk in Mieders (Stubaital) Ende 2026 schließen, was etwa 80–90 Beschäftigte betrifft; die Unternehmensleitung sagte der regionalen Presse, gestiegene Personalkosten (plus etwa 25 % über fünf Jahre) und die Entscheidung, die Produktion in ein Niedrigkostenland zu verlagern, seien ausschlaggebende Faktoren gewesen.
Warum gerade jetzt: Hintergrund von Insolvenzen und Kosten‑Druck
Diese Maßnahmen der Unternehmen fügen sich in einen breiteren europäischen Trend ein: Die Automotive‑Performance‑Analyse von PwC dokumentiert deutlich erhöhten Druck auf Zulieferer – größere Insolvenzen stiegen Anfang 2025 an, und PwC stellte fest, dass fast jede sechste Insolvenz einen Automobilzulieferer betraf, ein Anstieg von 65 % gegenüber 2024; die Q2‑2025‑Umfrage zeigte, dass rund 90 % der Zulieferer Leistungsverbesserungen für nötig hielten. Diese Kombination aus schwächeren Volumina, Margendruck und eingeschränktem Kapitalzugang erklärt, warum Unternehmen Schließungen, Restrukturierungen oder Verkaufsprozesse verfolgen.
Was das für den Markt bedeutet
Für die lokalen Arbeitsmärkte ist die unmittelbare Auswirkung deutlich: Hunderte Arbeitsplätze sind an einzelnen Standorten gefährdet und Teams in der Produktion sehen sich wiederholten Reorganisationen gegenüber. Für OEMs und Händler steigt das Risiko komplexerer Teilebeschaffung, da Zulieferer der Mittelklasse Kapazitäten abbauen oder konsolidieren – das treibt die Kosten und die Vorlaufzeit für lokale, spezialisierte Komponenten nach oben. Für die Zulieferlandschaft beschleunigt dies M&A‑Aktivitäten und die Suche von Investoren nach gestrandeten Vermögenswerten, während Käufer verstärkt versuchen, Zulieferer neu zu qualifizieren oder Volumina in Niedrigkostenstandorte zu verlagern.
Politik und Betriebsräte werden zu Verhandlungen über Übergangspakete gedrängt und dazu, branchenspezifische Umschulungen zu fördern; mehrere Unternehmen betonen bereits die Kontinuität der Produktion während ihrer Restrukturierungsprozesse. Für Fuhrparkbetreiber und Reparaturnetzwerke bedeutet die kurzfristige Perspektive, Inventare und Auftragsbücher genauer zu beobachten – die lokale Teileverfügbarkeit kann 2027 ungleichmäßig sein, wenn Werke schließen und Volumina umgelenkt werden.
B2B-Fahrzeugmarkt auf WorldTrader24 für Händler →
Quellen: Pollmann International, ORF Tirol, tagesschau.de, PwC












