El sector de proveedores de automoción de Alemania y Austria ha entrado en una nueva fase de consolidación: se cierran grandes centros, empresas de tamaño medio buscan protección judicial y pequeñas plantas afrontan reubicaciones —desarrollos que afectarán a conductores, concesionarios y plantillas locales en ambos países.
Movimientos recientes: cierres y reestructuraciones
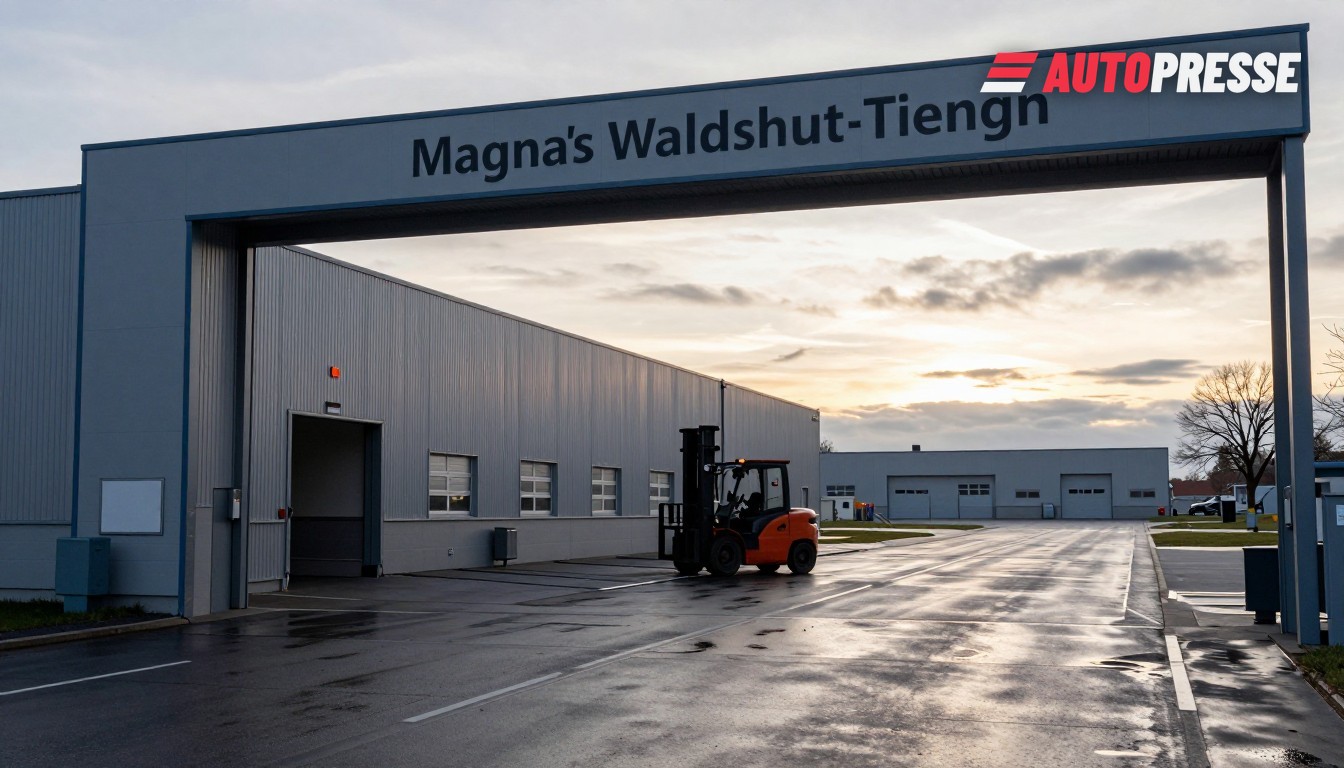
En Alemania, el gigante proveedor Magna comunicó a los empleados de su planta de Waldshut‑Tiengen que planea cerrar la fábrica, poniendo en riesgo 255 empleos; la compañía indicó que la ubicación no es "a prueba de futuro" y espera que la planta cierre en la primavera de 2027. El centro fabrica componentes electrónicos para fabricantes de automóviles y fue una de varias reducciones recientes en el grupo.
En Austria, el grupo Pollmann declaró que tres entidades nacionales —Pollmann International GmbH, Pollmann Austria GmbH y Pollmann Werkzeugbau GmbH— presentaron el 1 de septiembre de 2026 un procedimiento de reestructuración ante el Tribunal Regional de Krems an der Donau. Pollmann subrayó que el objetivo es continuar las operaciones y que las filiales en la República Checa, México y China no se ven afectadas.
También continúan casos más pequeños y de larga duración: Veritas Austria cerrará su planta de Mieders (Stubaital) a finales de 2026, afectando a alrededor de 80–90 empleados; la dirección de la empresa declaró a la prensa regional que el aumento de los costes de personal (aproximadamente un 25% en cinco años) y la decisión de trasladar la producción a un país de menores costes fueron factores decisivos.
Por qué ahora: el telón de fondo de insolvencias y presión de costes
Estas acciones empresariales se enmarcan en una tendencia europea más amplia: el análisis de rendimiento automotriz de PwC documenta un incremento acusado del estrés entre proveedores —las principales insolvencias aumentaron a principios de 2025 y PwC encontró que casi una de cada seis insolvencias involucró a un proveedor del sector automoción, un aumento del 65% frente a 2024; su encuesta del segundo trimestre de 2025 mostró que alrededor del 90% de los proveedores señalaban la necesidad de mejorar el rendimiento. Esa combinación de volúmenes más débiles, presión sobre los márgenes y acceso limitado al capital ayuda a explicar por qué las empresas buscan cierres, reestructuraciones o procesos de venta.
Qué significa esto para el mercado
Para los mercados laborales locales el efecto inmediato es directo: cientos de empleos quedan expuestos en plantas individuales y los equipos de taller afrontan reorganizaciones repetidas. Para los fabricantes de equipos originales (OEM) y los concesionarios el riesgo es una mayor complejidad en el aprovisionamiento de piezas a medida que los proveedores de la clase media recortan capacidad o se consolidan —eso eleva la prima de coste y plazo para componentes locales y especializados. Para el panorama de proveedores, acelera las fusiones y adquisiciones y la búsqueda de inversores para activos aislados, mientras los compradores buscan cada vez más recualificar proveedores o desplazar volúmenes a ubicaciones de menor coste.
Los responsables políticos y los comités de empresa se verán obligados a negociar paquetes de transición y a promover la reconversión específica del sector; varias compañías ya enfatizan la continuidad de la producción durante sus procesos de reestructuración. Para los gestores de flotas y las redes de reparación, el corto plazo implica vigilar inventarios y libros de pedidos con más atención —la disponibilidad local de piezas puede ser desigual en 2027 a medida que se cierran plantas y se redirigen volúmenes.
Mercado B2B de vehículos en WorldTrader24 para concesionarios →
Fuentes: Pollmann International, ORF Tirol, tagesschau.de, PwC












