Alemania y Austria compiten por conectar el transporte pesado a electricidad de alta potencia. Berlín obtuvo la aprobación de ayudas estatales de la UE para un programa nacional de hasta 1.600 millones de euros para desplegar hubs públicos de carga para e‑trucks a lo largo de las autopistas, y operadores privados ya están abriendo emplazamientos multipunto en puertos y patios de camiones —movimientos que remodelan rutas, inversión en depósitos y planificación de redes para conductores, gestores de flotas y concesionarios en ambos países.
Hubs sobre el terreno: puertos y nudos en autopistas
Los operadores privados de carga han pasado de pilotos a emplazamientos permanentes. Milence — la joint venture de Daimler Truck / Traton / Volvo — inauguró un hub público de e‑trucks en Recklinghausen (Ruhr) y afirma que triplicará su capacidad de carga en Alemania con hubs situados en corredores TEN‑T.
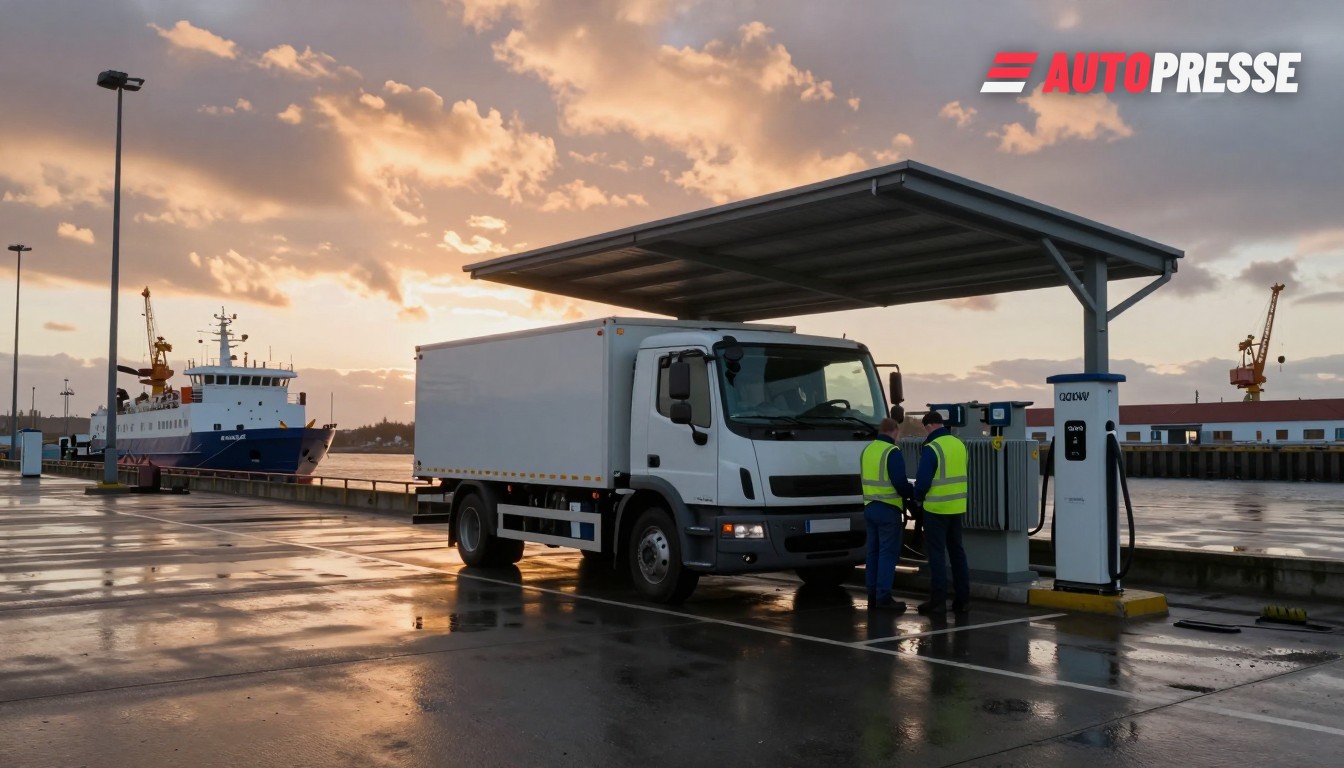
Los puertos también se están convirtiendo en nodos de carga: el parque de carga para vehículos pesados de ocho puntos de ENGIE Vianeo en el Ostuferhafen de Kiel comenzó a operar el 1 de septiembre de 2026 con puntos CCS de 400 kW y una subestación transformadora de 1.600 kVA para estabilizar las cargas pico —un modelo para combinar esperas en ferris y carga rápida en rutas escandinavas.
Despliegue austríaco y sistemas de reserva
Austria sigue con emplazamientos públicos‑privados coordinados. E.ON Drive Infrastructure y MAN han iniciado las obras de un punto de carga para e‑trucks en Eugendorf, cerca de Salzburgo, parte de cinco emplazamientos planificados en Austria; E.ON informa de aproximadamente 16.000 vehículos comerciales eléctricos ya matriculados en Austria y está desarrollando un sistema de reservas para que los conductores puedan reservar franjas de carga por adelantado.
Dónde va el dinero
El programa alemán de 1.600 millones de euros, aprobado por la Comisión Europea el 18 de diciembre de 2025, pretende acelerar la entrega de hubs públicos de alta potencia a lo largo de los corredores nacionales de autopistas y desbloquear inversión privada posterior. Grupos industriales y energéticos destacan tres prioridades: emplazamientos en corredores públicos, apoyo a la carga en depósitos y conexiones de red más rápidas mediante préstamos o instrumentos AFIF / KfW. La hoja de ruta del BDEW y la presión de la industria subrayan la necesidad tanto de sitios públicos MCS/Megavatio como de un acceso simplificado a la red para depósitos.
No obstante, los organismos industriales advierten de que la red nacional prevista aún se queda corta ante la demanda: el plan del Centro Nacional de Control de Infraestructura de Carga prevé unos 4.200 puntos públicos de carga para vehículos pesados para 2030, pero hoy en día solo una fracción están operativos —y la VDA afirma que Alemania necesitará miles más de cargadores de clase megavatio y permisos de red mucho más rápidos para cubrir las necesidades de larga distancia.
Qué significa esto para el mercado
Para las flotas y los proveedores logísticos, la consecuencia inmediata es un ciclo de inversión de doble vía: los hubs públicos en corredores permitirán nuevas rutas de larga distancia para camiones a batería, mientras que cargadores y transportistas deberán acelerar la electrificación de depósitos para cubrir el kilometraje diario y evitar colas en los emplazamientos públicos. Los fabricantes de vehículos y los concesionarios verán aumentar la demanda de servicios de conversión de flotas y consultoría para depósitos. Los operadores de red y las autoridades locales afrontan presión en la planificación: las subestaciones transformadoras, los sistemas de reserva y las normas de carga en el lugar de trabajo se vuelven tan importantes como el número de cargadores.
Para los flujos comerciales de Alemania y Austria, los nuevos hubs reducen la ansiedad por la autonomía en corredores clave (Rin–Alpino, Escandinavia–Mediterráneo) y hacen que el transporte descarbonizado resulte comercialmente creíble —pero solo si los gobiernos aceleran las mejoras de la red, agilizan los permisos y alinean la financiación pública con el apoyo a nivel de depósito. Los próximos 12–24 meses mostrarán si los fondos públicos planificados y los emplazamientos privados se traducen en una columna vertebral de carga transfronteriza fiable o dejan a las flotas lidiando con una cobertura fragmentada.
WorldTrader24 mercado B2B de vehículos para concesionarios →
Fuentes: European Alternative Fuels Observatory, Milence, Faber E‑Tec / Port of Kiel / ENGIE, E.ON Drive Infrastructure, BDEW, VDA