A Alemanha e a Áustria estão a acelerar a ligação do transporte rodoviário pesado à eletricidade de alta potência. Berlim obteve a aprovação de auxílio estatal da UE para um programa nacional no valor de até €1,6 mil milhões para implantar polos públicos de carregamento para e‑camiões ao longo das autoestradas, e operadores privados estão já a abrir locais multiponto em portos e pátios de camiões — medidas que redefinem rotas, investimentos em depósitos e planeamento da rede para condutores, gestores de frotas e concessionários em ambos os países.
Pólos no terreno: portos e nós nas autoestradas
Operadores privados de carregamento passaram dos pilotos para locais permanentes. A Milence — a joint venture da Daimler Truck / Traton / Volvo — inaugurou um polo público de e‑camiões em Recklinghausen (Ruhr) e afirma que triplicará a sua capacidade de carregamento na Alemanha com polos posicionados nos corredores TEN‑T.
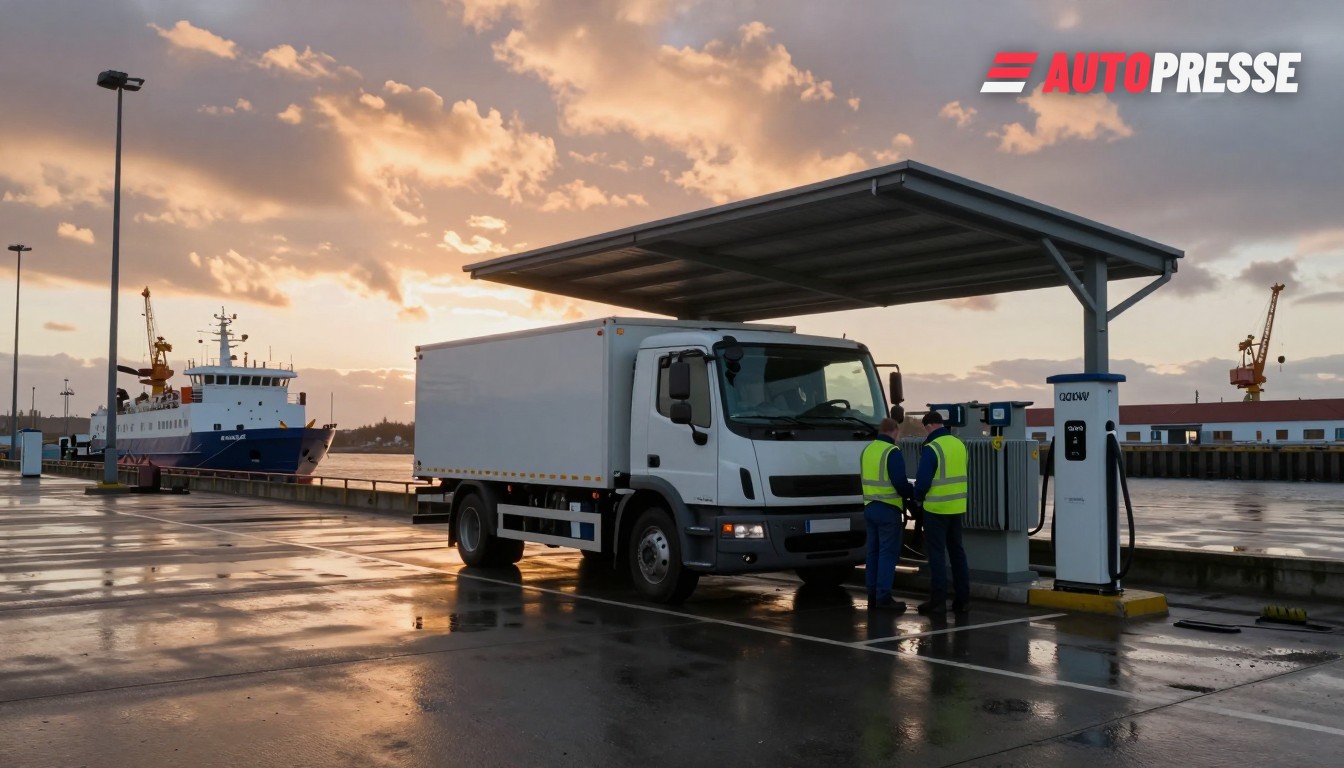
Os portos estão a tornar‑se também nós de carregamento: o parque de carregamento para veículos pesados de oito pontos da ENGIE Vianeo no Ostuferhafen de Kiel iniciou operações a 1 de setembro de 2026 com caixas CCS de 400 kW e uma subestação transformadora de 1 600 kVA para estabilizar picos de carga — um modelo para combinar tempos de espera de ferry e carregamento rápido nas rotas escandinavas.
Implementação na Áustria e sistemas de reserva
A Áustria segue com locais público‑privados coordenados. A E.ON Drive Infrastructure e a MAN lançaram a construção de um local de carregamento para e‑camiões em Eugendorf, perto de Salzburgo, parte de cinco locais planeados na Áustria; a E.ON indica cerca de 16 000 veículos comerciais eléctricos já registados na Áustria e está a desenvolver um sistema de reservas para que os condutores possam marcar lugares de carregamento com antecedência.
Para onde vai o dinheiro
O programa alemão de €1,6 mil milhões, aprovado pela Comissão Europeia a 18 de dezembro de 2025, destina‑se a acelerar a entrega de polos públicos de alta potência ao longo dos corredores nacionais rodoviários e a desbloquear investimento privado subsequente. Grupos da indústria e do sector energético sublinham três prioridades: locais nos corredores públicos, apoio ao carregamento em depósitos e ligações de rede mais rápidas via empréstimos ou instrumentos AFIF / KfW. O roteiro do BDEW e a pressão industrial realçam a necessidade tanto de locais públicos MCS/Megawatt como de acesso à rede nos depósitos simplificado.
No entanto, associações da indústria avisam que a rede nacional planeada ainda fica aquém da procura: o plano do Centro Nacional de Controlo de Infraestruturas de Carregamento prevê cerca de 4 200 pontos públicos de carregamento para veículos pesados até 2030, mas apenas uma fracção está operacional hoje — e a VDA afirma que a Alemanha precisará de milhares mais de carregadores de classe megawatt e de um licenciamento de rede muito mais rápido para satisfazer as necessidades de longa distância.
O que isto significa para o mercado
Para frotas e operadores logísticos, a consequência imediata é um ciclo de investimento em duas frentes: os polos públicos nos corredores permitirão novas rotas de longa distância para camiões a bateria, enquanto expedidores e transportadores terão de acelerar a eletrificação dos depósitos para cobrir a quilometragem diária e evitar filas nos pontos públicos. Os fabricantes de veículos e concessionários verão aumentar a procura por serviços de conversão de frotas e consultoria para depósitos. Operadores de rede e autoridades locais enfrentam pressão de planeamento: subestações, sistemas de reservas e regras de carregamento no local de trabalho tornam‑se tão importantes quanto o número de carregadores.
Para os fluxos comerciais da Alemanha e da Áustria, os novos polos reduzem a ansiedade de autonomia em corredores chave (Reno–Alpino, Escandinávia–Mediterrâneo) e tornam o transporte de mercadorias descarbonizado comercialmente credível — mas só se os governos acelerarem as atualizações da rede, agilizaram os licenciamentos e alinharem o financiamento público com o apoio ao nível dos depósitos. Os próximos 12–24 meses mostrarão se os fundos públicos planeados e os locais privados se traduzirão numa espinha dorsal de carregamento transfronteiriça fiável ou deixarão as frotas a gerir uma cobertura fragmentada.
WorldTrader24 mercado B2B de veículos para revendedores →
Fontes: European Alternative Fuels Observatory, Milence, Faber E‑Tec / Port of Kiel / ENGIE, E.ON Drive Infrastructure, BDEW, VDA