Niemcy i Austria ścigają się, aby podłączyć ciężki transport do wysokoprądowej sieci. Berlin uzyskał zgodę UE na program państwowy o wartości do €1,6 mld na rozmieszczenie publicznych hubów ładowania e‑ciężarówek przy autostradach, a operatorzy prywatni już otwierają wielopunktowe lokalizacje w portach i na placach manewrowych — posunięcia, które przekształcają trasy, inwestycje w zajezdnie oraz planowanie sieci dla kierowców, menedżerów flot i dealerów w obu krajach.
Huba na ziemi: porty i węzły przy autostradach
Prywatni operatorzy ładowania przeszli od pilotaży do stałych lokalizacji. Milence — joint venture Daimler Truck / Traton / Volvo — otworzyło publiczny hub ładowania e‑ciężarówek w Recklinghausen (Ruhr) i zapowiada potrojenie swojej mocy ładowania w Niemczech poprzez huby zlokalizowane na korytarzach TEN‑T.
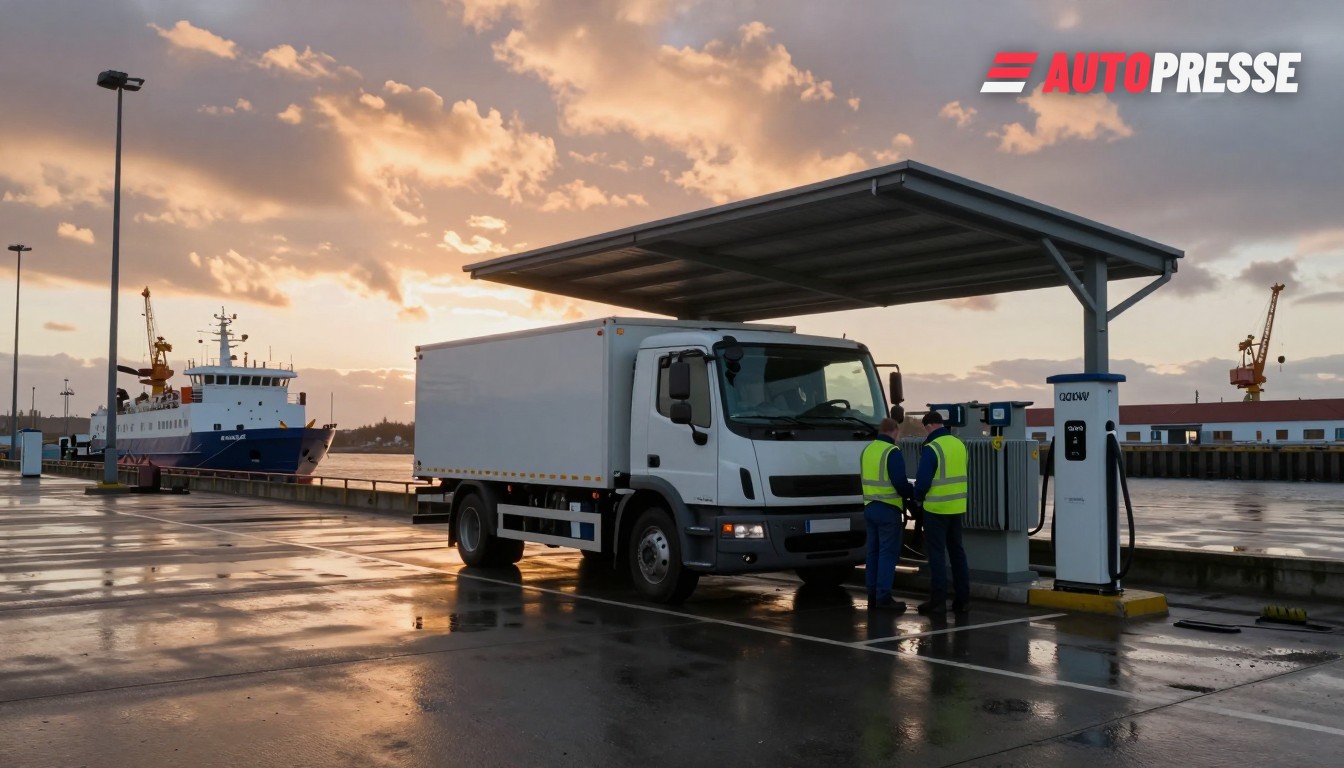
Porty stają się także węzłami ładowania: ośmiopunktowy parking do ładowania samochodów ciężarowych ENGIE Vianeo w Ostuferhafen w Kilonii rozpoczął działalność 1 września 2026 r. z zatokami CCS o mocy 400 kW i stacją transformatorową 1 600 kVA stabilizującą szczytowe obciążenia — szablon łączenia oczekiwania na prom i szybkiego ładowania na trasach skandynawskich.
Rozwój w Austrii i systemy rezerwacji
Austria podąża za tym przykładem, tworząc skoordynowane lokalizacje publiczno‑prywatne. E.ON Drive Infrastructure i MAN rozpoczęły budowę miejsca ładowania e‑ciężarówek w Eugendorfzie koło Salzburga, jako część pięciu planowanych austriackich lokalizacji dla ciężarówek; E.ON informuje o około 16 000 zarejestrowanych już pojazdach użytkowych na prąd w Austrii i rozwija system rezerwacji, dzięki któremu kierowcy będą mogli z wyprzedzeniem rezerwować sloty ładowania.
Na co pójdą pieniądze
Program niemiecki o wartości €1,6 mld, zatwierdzony przez Komisję Europejską 18 grudnia 2025 r., ma przyspieszyć dostawę publicznych hubów wysokiej mocy wzdłuż krajowych korytarzy autostradowych i odblokować dalsze inwestycje prywatne. Branża i grupy energetyczne wskazują trzy priorytety: publiczne lokalizacje przy korytarzach, wsparcie ładowania w zajezdniach oraz szybsze przyłącza sieciowe poprzez pożyczki lub instrumenty AFIF / KfW. Mapa drogowa BDEW i presja przemysłu podkreślają potrzebę zarówno publicznych miejsc MCS/Megawatt, jak i uproszczonego dostępu do sieci dla zajezdni.
Jednak grupy branżowe ostrzegają, że planowana sieć krajowa nadal nie nadąża za popytem: plan Narodowego Centrum Kontroli Infrastruktury Ładowania przewiduje około 4 200 publicznych punktów ładowania dla pojazdów ciężkich do 2030 r., ale dziś działa tylko ich ułamek — a VDA twierdzi, że Niemcom będzie potrzeba tysiące dodatkowych ładowarek klasy megawatt i znacznie szybszych procedur przyłączeniowych, aby sprostać potrzebom transportu dalekobieżnego.
Co to oznacza dla rynku
Dla flot i operatorów logistycznych bezpośrednim skutkiem jest dwutorowy cykl inwestycyjny: publiczne huby przy korytarzach umożliwią nowe dalekobieżne trasy dla ciężarówek elektrycznych, podczas gdy spedytorzy i przewoźnicy muszą przyspieszyć elektryfikację zajezdni, aby pokryć dzienne przebiegi i uniknąć kolejek przy publicznych punktach ładowania. Producenci pojazdów i dealerzy zauważą rosnące zapotrzebowanie na usługi konwersji flot oraz doradztwo w zakresie zajezdni. Operatorzy sieci i władze lokalne staną pod presją planowania: stacje transformatorowe, systemy rezerwacji i zasady ładowania w miejscu pracy staną się równie ważne jak liczba ładowarek.
Dla przepływów handlowych Niemiec i Austrii nowe huby zmniejszają obawy dotyczące zasięgu na kluczowych korytarzach (Ren‑Alpy, Skandynawia‑Morze Śródziemne) i czynią dekarbonizowany transport towarowy komercyjnie wiarygodnym — ale pod warunkiem, że rządy przyspieszą modernizację sieci, skrócą procedury przyłączeniowe i skoordynują finansowanie publiczne ze wsparciem na poziomie zajezdni. W najbliższych 12–24 miesiącach okaże się, czy planowane środki publiczne i prywatne lokalizacje przełożą się na niezawodny, transgraniczny kręgosłup ładowania, czy też zostawią floty z fragmentarycznym pokryciem.
WorldTrader24 B2B rynek pojazdów dla dealerów →
Źródła: European Alternative Fuels Observatory, Milence, Faber E‑Tec / Port of Kiel / ENGIE, E.ON Drive Infrastructure, BDEW, VDA