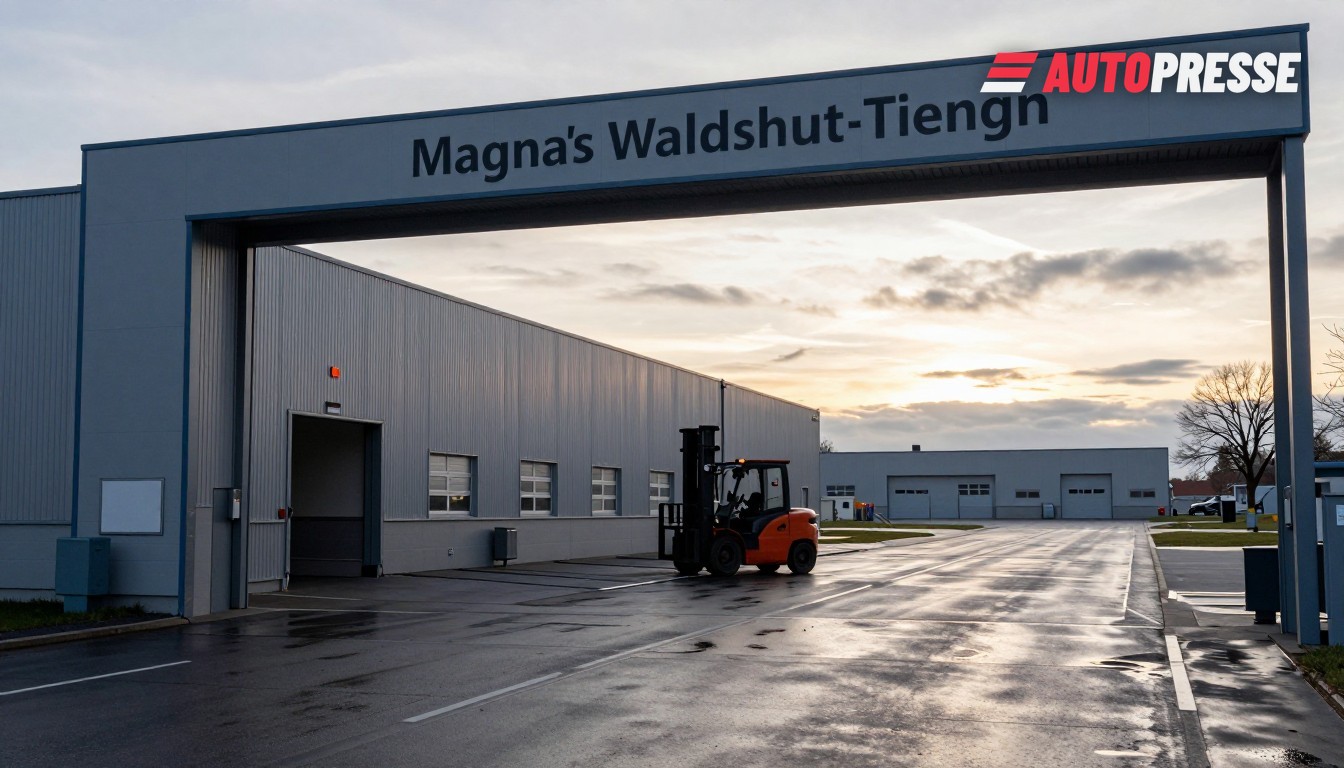
Le secteur des fournisseurs automobiles en Allemagne et en Autriche est entré dans une nouvelle phase de consolidation : de grands sites sont fermés, des entreprises du milieu de gamme cherchent une protection juridique et de petites usines risquent la relocalisation — des évolutions qui auront des conséquences pour les automobilistes, les concessionnaires et les forces de travail locales des deux pays.
Mesures récentes : fermetures et restructurations
En Allemagne, le géant fournisseur Magna a annoncé aux employés de son site de Waldshut‑Tiengen son intention de fermer l’usine, mettant 255 emplois en danger ; la société a indiqué que le site n’était « pas pérenne » et prévoit la fermeture de l’usine au printemps 2027. Le site fabrique des composants électroniques pour constructeurs automobiles et faisait partie de plusieurs réductions récentes au sein du groupe.
En Autriche, le groupe Pollmann a révélé que trois entités nationales — Pollmann International GmbH, Pollmann Austria GmbH et Pollmann Werkzeugbau GmbH — ont déposé une demande d’ouverture de procédures de restructuration auprès du tribunal régional de Krems an der Donau le 1er septembre 2026. Pollmann a souligné que l’objectif est de poursuivre l’activité et que les filiales en République tchèque, au Mexique et en Chine ne sont pas concernées.
Des dossiers plus modestes mais de longue date se poursuivent également : Veritas Austria fermera son usine de Mieders (Stubaital) à la fin de 2026, affectant environ 80 à 90 employés ; la direction a indiqué à la presse régionale que la hausse des coûts du personnel (d’environ 25 % sur cinq ans) et la décision de transférer la production vers un pays à moindre coût ont été des facteurs déterminants.
Pourquoi maintenant : contexte d’insolvabilité et pression sur les coûts
Ces mesures s’inscrivent dans une tendance européenne plus large : l’analyse de performance automobile de PwC documente une forte augmentation de la pression sur les fournisseurs — les grandes insolvabilités ont augmenté au début de 2025 et PwC a constaté qu’un cas d’insolvabilité sur six concernait un fournisseur automobile, soit une hausse de 65 % par rapport à 2024 ; son enquête du deuxième trimestre 2025 montrait qu’environ 90 % des fournisseurs signalaient la nécessité d’améliorations de performance. Cette combinaison de volumes plus faibles, de pression sur les marges et d’un accès limité au capital aide à expliquer pourquoi les entreprises privilégient des fermetures, des restructurations ou des processus de vente.
Ce que cela signifie pour le marché
Pour les marchés du travail locaux, l’effet immédiat est net : des centaines d’emplois sont menacés sur des sites individuels et les équipes en atelier subissent des réorganisations répétées. Pour les constructeurs (OEM) et les concessionnaires, le risque est une complexité croissante dans l’approvisionnement en pièces à mesure que les fournisseurs du milieu de gamme réduisent leur capacité ou se consolident — cela augmente la prime de coût et de délai pour les composants locaux et spécialisés. Pour le paysage des fournisseurs, cela accélère les opérations de fusions‑acquisitions et les recherches d’investisseurs pour des actifs isolés, tandis que les acheteurs cherchent de plus en plus à requalifier des fournisseurs ou à déporter des volumes vers des sites à moindre coût.
Les décideurs politiques et les comités d’entreprise seront poussés à négocier des dispositifs de transition et à promouvoir la reconversion professionnelle spécifique au secteur ; plusieurs entreprises insistent déjà sur la continuité de la production pendant leurs processus de restructuration. Pour les gestionnaires de flottes et les réseaux de réparation, le court terme signifie une surveillance plus étroite des stocks et des carnets de commandes — la disponibilité locale des pièces pourrait être inégale en 2027 à mesure que des usines ferment et que les volumes sont redirigés.
Marché B2B de véhicules sur WorldTrader24 pour revendeurs →
Sources : Pollmann International, ORF Tirol, tagesschau.de, PwC












