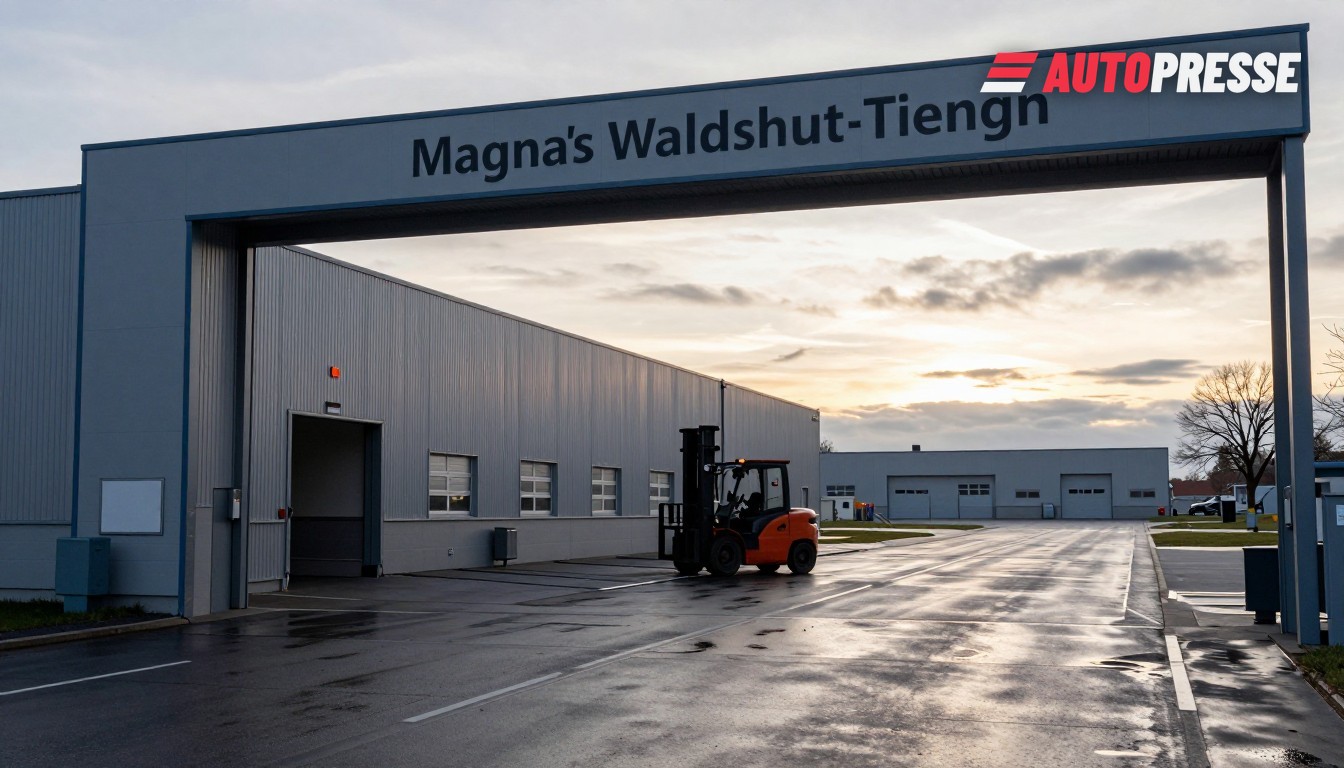
Il settore dei fornitori automobilistici in Germania e Austria è entrato in una nuova fase di consolidamento: grandi siti vengono chiusi, imprese di fascia media cercano protezione giudiziaria e piccoli stabilimenti sono soggetti a delocalizzazioni — sviluppi che avranno ripercussioni per automobilisti, concessionari e forze lavoro locali in entrambi i Paesi.
Recenti mosse: chiusure e ristrutturazioni
In Germania il gigante dei fornitori Magna ha comunicato ai dipendenti del sito di Waldshut‑Tiengen l’intenzione di chiudere lo stabilimento, mettendo a rischio 255 posti di lavoro; l’azienda ha dichiarato che la sede non è "a prova di futuro" e prevede la chiusura dello stabilimento nella primavera del 2027. Il sito produce componenti elettronici per case automobilistiche ed è stata una delle diverse riduzioni recenti nel gruppo.
In Austria il gruppo Pollmann ha reso noto che tre entità nazionali — Pollmann International GmbH, Pollmann Austria GmbH e Pollmann Werkzeugbau GmbH — hanno depositato il 1° settembre 2026 istanza di ristrutturazione presso il Tribunale regionale di Krems an der Donau. Pollmann ha sottolineato che l’obiettivo è continuare l’attività e che le controllate nella Repubblica Ceca, in Messico e in Cina non sono interessate.
Continuano anche casi minori ma di lunga data: Veritas Austria chiuderà il suo stabilimento di Mieders (Stubaital) alla fine del 2026, interessando circa 80–90 dipendenti; la direzione ha dichiarato alla stampa regionale che l’aumento dei costi del personale (circa +25% negli ultimi cinque anni) e la decisione di spostare la produzione in un Paese a costo più basso sono stati fattori determinanti.
Perché ora: quadro di insolvenze e pressioni sui costi
Queste azioni aziendali si collocano all’interno di una tendenza europea più ampia: l’analisi sulle performance del settore automotive di PwC documenta un marcato aumento dello stress per i fornitori — le principali insolvenze sono cresciute all’inizio del 2025 e PwC ha rilevato che quasi una insolvenza su sei coinvolgeva un fornitore automobilistico, un aumento del 65% rispetto al 2024; il suo sondaggio del secondo trimestre 2025 mostrava che circa il 90% dei fornitori segnalava la necessità di migliorare le performance. Questa combinazione di volumi più deboli, pressione sui margini e accesso limitato al capitale contribuisce a spiegare perché le aziende perseguono chiusure, ristrutturazioni o processi di vendita.
Cosa significa per il mercato
Per i mercati del lavoro locali l’effetto immediato è netto: centinaia di posti di lavoro sono esposti in singoli siti e le squadre in produzione affrontano continue riorganizzazioni. Per i costruttori (OEM) e i concessionari il rischio è una crescente complessità nell’approvvigionamento di componenti mentre i fornitori di fascia media riducono la capacità o si consolidano — ciò aumenta il premio di costo e i tempi di consegna per componenti locali e specializzati. Per il panorama dei fornitori accelera M&A e la ricerca da parte degli investitori di asset abbandonati, mentre gli acquirenti tendono sempre più a ri‑qualificare fornitori o a spostare volumi verso località a costi inferiori.
I responsabili delle politiche e i consigli di fabbrica saranno sollecitati a negoziare pacchetti di transizione e a promuovere la riqualificazione specifica del settore; diverse aziende sottolineano già la continuità della produzione durante i loro processi di ristrutturazione. Per gli operatori di flotte e le reti di assistenza il breve periodo significa monitorare più attentamente inventari e ordini — la disponibilità locale di pezzi di ricambio potrebbe essere irregolare nel 2027 mentre gli stabilimenti chiudono e i volumi vengono riorientati.
Mercato B2B veicoli su WorldTrader24 per rivenditori →
Fonti: Pollmann International, ORF Tirol, tagesschau.de, PwC












