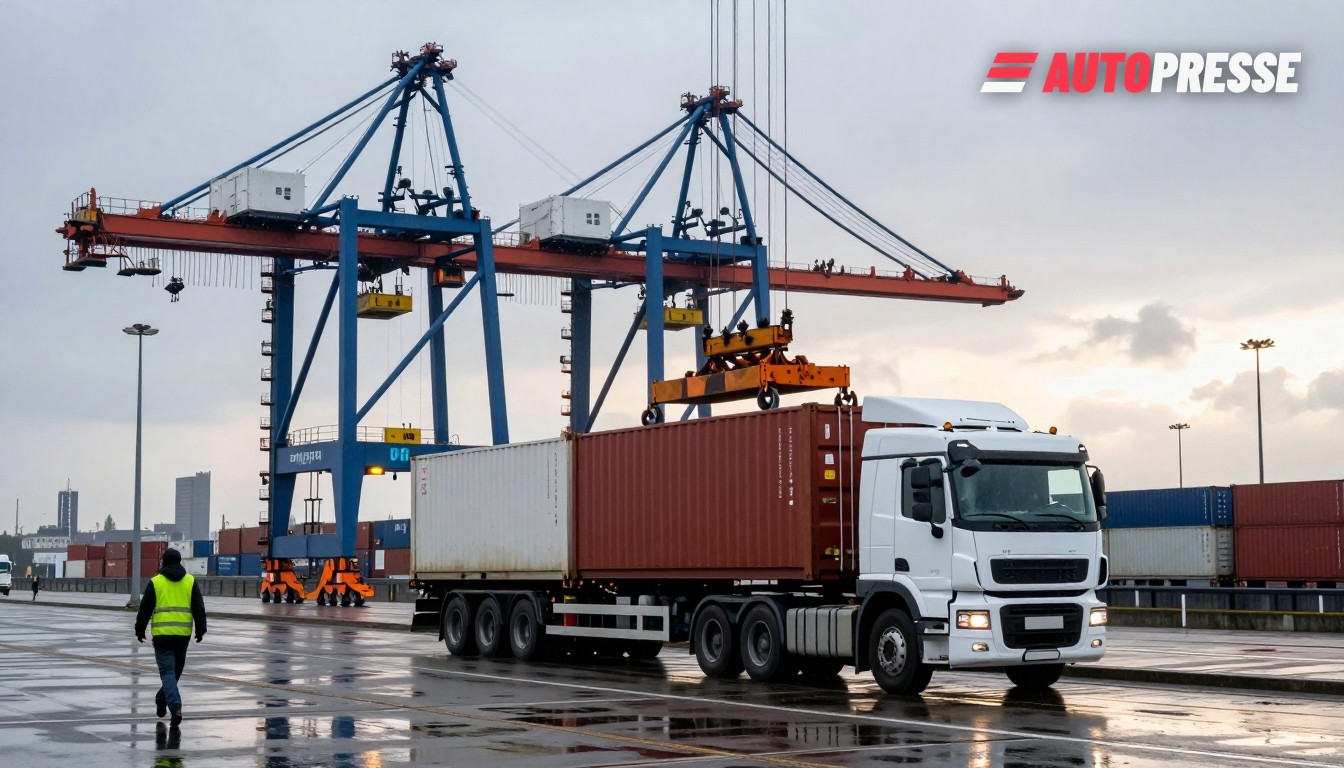
تواجه الصناعة الألمانية والنمساوية ضيقاً لوجستياً جديداً مع تقليص شركات النقل البحري للرحلات وتدهور الوصلات في مواعيدها — مما يجبر الشركات على إعادة التوجيه، والتخزين المسبق أو دفع مبالغ إضافية لحلول بديلة. بالنسبة للسائقين ووكلاء السيارات والموردين، النتيجة هي نوافذ تسليم أطول، علاوات شحن أعلى وضغوط أكبر على سلاسل التوريد الدقيقة التي لا تزال تهيمن على صناعة السيارات وتوريد المكونات في كلا البلدين.
انهيار الموثوقية، الشركات تقلّص السعة
انخفضت موثوقية جداول الحاويات العالمية بشكل حاد: سجّلت Xeneta وصولات في المواعيد بنسبة 50.6% فقط لشهر سبتمبر 2026، منخفضة بشكل ملحوظ عن فترات سابقة من العام. وتستجيب شركات النقل بإلغاءات انتقائية للرحلات — أبلغت Drewry عن 56 إلغاءً مخططاً بين الأسبوع 45 والأسبوع 49 (2–8 نوفمبر إلى 1–7 ديسمبر 2026)، ما يعادل تقريباً معدل إلغاء بنحو 8% في تلك الأسابيع — وهو ضبط سعة متعمّد يضيّق المساحة للشاحنين.
الأثر العملي مرئي في المحاور الشمالية الأوروبية. أفاد ميناء هامبورغ بتداول 4.0 مليون حاوية قياسية (TEU) في النصف الأول من 2026 وتراجُع طفيف في حجم التداول على أساس سنوي للميناء عموماً، بينما قالت HHLA إن عبور الحاويات في محطاتها في هامبورغ انخفض بنسبة 7.3% على أساس سنوي في النصف الأول من 2026 — علامات على أن التدفقات والجدولة أصبحت أكثر تقلباً بالنسبة للمستوردين الألمان.
تعَرُّض النمسا: الطلب الداخلي، ممرّات عبر ترييستي ومحاور شمالية
تشعر النمسا، التي تعتمد على مدخلات بحرية موجهة عبر موانئ مجاورة وروابط بين وضعية النقل، بتأثيرات التموج. ارتفع مؤشر ضغط سلسلة التوريد النمساوي إلى المنطقة الصفراء في أوائل أكتوبر 2026، مشيراً إلى تزايد الضغوط النقلية على المصنّعين والتجارة. وفي الوقت نفسه زادت البوابات الجنوبية مثل ميناء ترييستي من أحجامها — أفاد ترييستي بارتفاع 3.1% في الحمولة المتداولة يناير–سبتمبر 2026 — لكن النجاح في محطات متوسّطية فردية لا يعوّض بعد تقلب جداول آسيا–أوروبا أو خطر اختلال التوازن في المعدات.