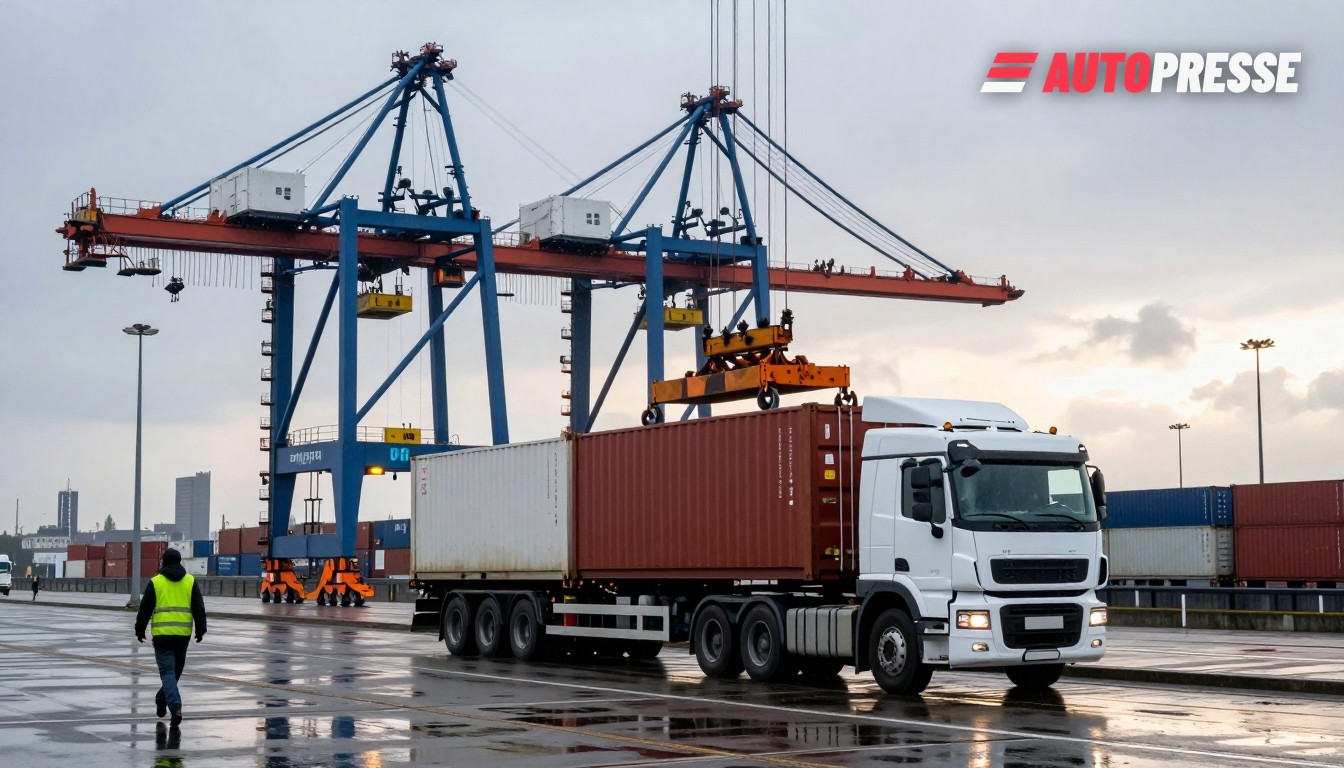
Die deutsche und österreichische Industrie steht vor einer neuen Logistik‑Enge, da Seefrachtanbieter Fahrten streichen und pünktliche Ankünfte sich verschlechtern — Unternehmen sehen sich gezwungen, Umlenkungen vorzunehmen, Vorbestände aufzubauen oder für Alternativen mehr zu bezahlen. Für Fahrer, Händler und Zulieferer bedeutet das längere Lieferfenster, höhere Frachtzuschläge und größeren Druck auf die Just‑in‑Time‑Ketten, die in beiden Ländern weiterhin die Autoherstellung und Komponentenversorgung dominieren.
Zuverlässigkeit bricht ein, Reeder drosseln Kapazitäten
Die weltweite termingerechte Container‑Zuverlässigkeit ist stark gefallen: Xeneta verzeichnete für September 2026 lediglich 50,6 % pünktliche Ankünfte, deutlich weniger als zu Jahresbeginn. Reedereien reagieren mit selektiven Ausfallfahrten — Drewry meldete 56 planmäßige Ausfälle zwischen Woche 45 und Woche 49 (2.–8. November bis 1.–7. Dezember 2026), was etwa einer Stornorate von rund 8 % in diesen Wochen entspricht — eine beabsichtigte Kapazitätsdisziplin, die den Raum für Verlader verknappt.
Die praktische Wirkung zeigt sich an den Nordeuropäischen Drehkreuzen. Der Hafen Hamburg meldete 4,0 Mio. TEU Umschlag in der ersten Jahreshälfte 2026 und einen leichten Volumenrückgang im Jahresvergleich für den Hafen insgesamt, während die HHLA einen Rückgang des Containerumschlags an ihren Hamburger Terminals um 7,3 % im H1 2026 verzeichnete — Indikatoren dafür, dass Ströme und Fahrpläne für deutsche Importeure volatiler geworden sind.
Österreichs Verwundbarkeit: Inlandnachfrage, über Triest und nördliche Hubs geroutet
Österreich, das auf seegestützte Zulieferungen angewiesen ist, die über Nachbarhäfen und intermodale Verbindungen hereinkommen, spürt die Nachbeben. Der Austrian Supply Chain Pressure Index stieg Anfang Oktober 2026 in die Gelbzone und signalisiert wachsenden Transportdruck für Hersteller und Handel. Gleichzeitig haben südliche Schnittstellen wie der Hafen Triest an Volumen zugelegt — Triest meldete für Januar–September 2026 einen Anstieg der umgeschlagenen Ladung um 3,1 % — doch Erfolge einzelner Mittelmeerterminals gleichen die Volatilität der Asien–Europa‑Fahrpläne oder das Risiko von Ausstattungsungleichgewichten noch nicht aus.