随着航运公司削减航班并且准时到港率恶化,德国和奥地利的产业面临新的物流挤压——迫使企业改道、提前备货或为替代方案支付更高费用。对汽车司机、经销商和供应商而言,结果是交付窗口延长、运费溢价上升,以及对双方仍然主导汽车制造与零部件供应的准时制链条更大的压力。
可靠性崩塌,航运公司缩减运力
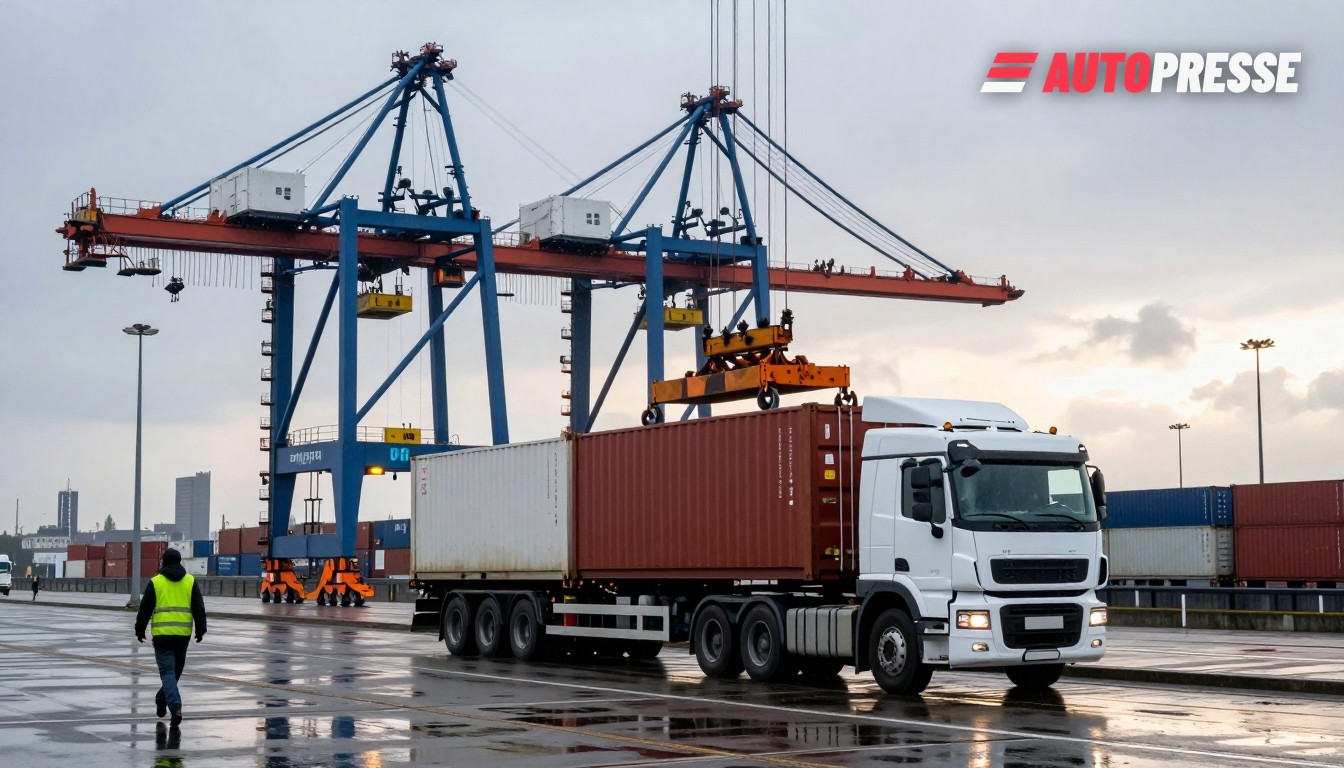
全球集装箱班期可靠性大幅下降:Xeneta记录的2026年9月准时到港率仅为50.6%,明显低于年内早些时候的水平。航运公司以选择性停航应对——Drewry报告在第45周至第49周(2026年11月2–8日至12月1–7日)之间计划了56次停航,约等于这些周的大约8%取消率——这是一种有意识的运力纪律,进一步收紧了托运人的舱位供应。
这种实际影响在北欧枢纽可见端倪。汉堡港报告2026年上半年处理了400万TEU,港口总体出现轻微的同比吞吐量下降;而HHLA表示其在汉堡的集装箱吞吐量在2026年上半年同比下降了7.3%——这些迹象表明对于德国进口商来说,货物流动与班期安排已变得更为波动。
奥地利的暴露:内陆需求经由的的里雅斯特与北部枢纽
奥地利依赖经邻国港口和多式联运连接的海运输入,正在感受连锁反应。奥地利供应链压力指数在2026年10月初升入黄色区,显示制造商与贸易的运输压力在增加。与此同时,像的里雅斯特港等南部门户的吞吐量有所增加——的里雅斯特报告2026年1–9月处理货物增长3.1%——但个别地中海码头的成功尚不足以抵消亚欧航线班期波动或设备不平衡的风险。