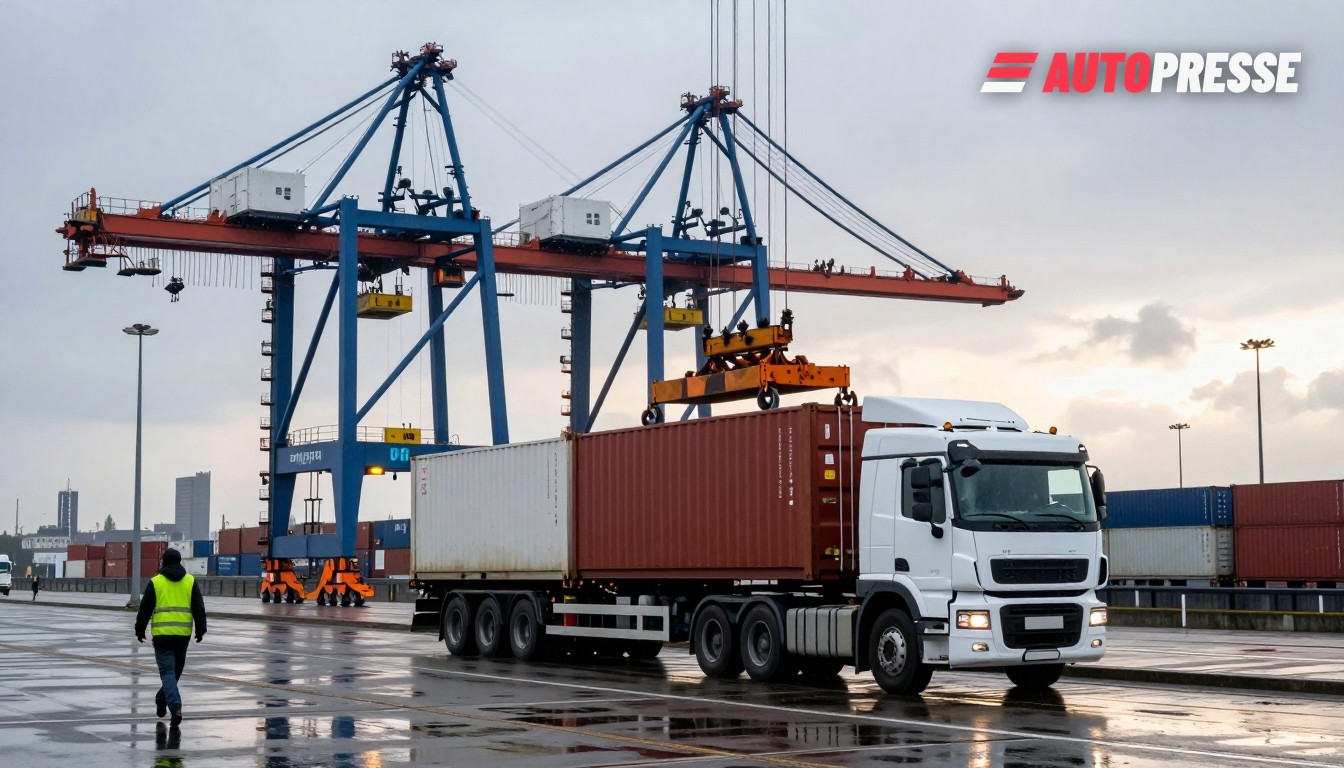
Duitse en Oostenrijkse industrie staan voor een nieuwe logistieke krapte nu rederijen afvaarten schrappen en stipte aankomsten verslechteren — bedrijven worden gedwongen om om te leiden, voorraadvorraden op te bouwen of extra te betalen voor alternatieven. Voor chauffeurs, dealers en leveranciers resulteert dat in langere levervensters, hogere vrachttarieven en grotere druk op just‑in‑time ketens die nog steeds domineren in de auto productie en onderdelenlevering in beide landen.
Betrouwbaarheid stort in, rederijen snijden capaciteit
De wereldwijde betrouwbaarheid van containerschema’s is sterk gedaald: Xeneta noteerde stipte aankomsten van slechts 50,6% in september 2026, duidelijk lager dan eerder in het jaar. Rederijen reageren met selectieve blank sailings — Drewry meldde 56 geplande uitvalbeurten tussen week 45 en week 49 (2–8 november tot 1–7 december 2026), wat ongeveer neerkomt op een annuleringspercentage van 8% in die weken — een doelbewuste capaciteitsdiscipline die ruimte voor verladers verkleint.
Het praktische effect is zichtbaar in Noord‑Europese knooppunten. De haven van Hamburg rapporteerde 4,0 miljoen TEU behandeld in de eerste helft van 2026 en een lichte daling van het volume ten opzichte van vorig jaar voor de haven als geheel, terwijl HHLA zei dat de containerdoorvoer bij haar terminals in Hamburg in H1 2026 met 7,3% jaar‑op‑jaar is gedaald — signalen dat stromen en planning volatieler zijn geworden voor Duitse importeurs.
Oostenrijks risico: binnenlandse vraag, via Triëst en noordelijke hubs
Oostenrijk, dat afhankelijk is van zeegebonden input via buurlandhavens en intermodale verbindingen, voelt de gevolgen. De Austrian Supply Chain Pressure Index steeg begin oktober 2026 in de gele zone, wat groeiende vervoersstress voor fabrikanten en handel aangeeft. Ondertussen hebben zuidelijke toegangshavens zoals de haven van Triëst volumes zien toenemen — Triëst rapporteerde een stijging van 3,1% in behandeld vracht over januari–september 2026 — maar succes bij individuele mediterrane terminals compenseert nog niet de Europa–Azië schema‑volatiliteit of het risico van materieelonevenwichtigheden.