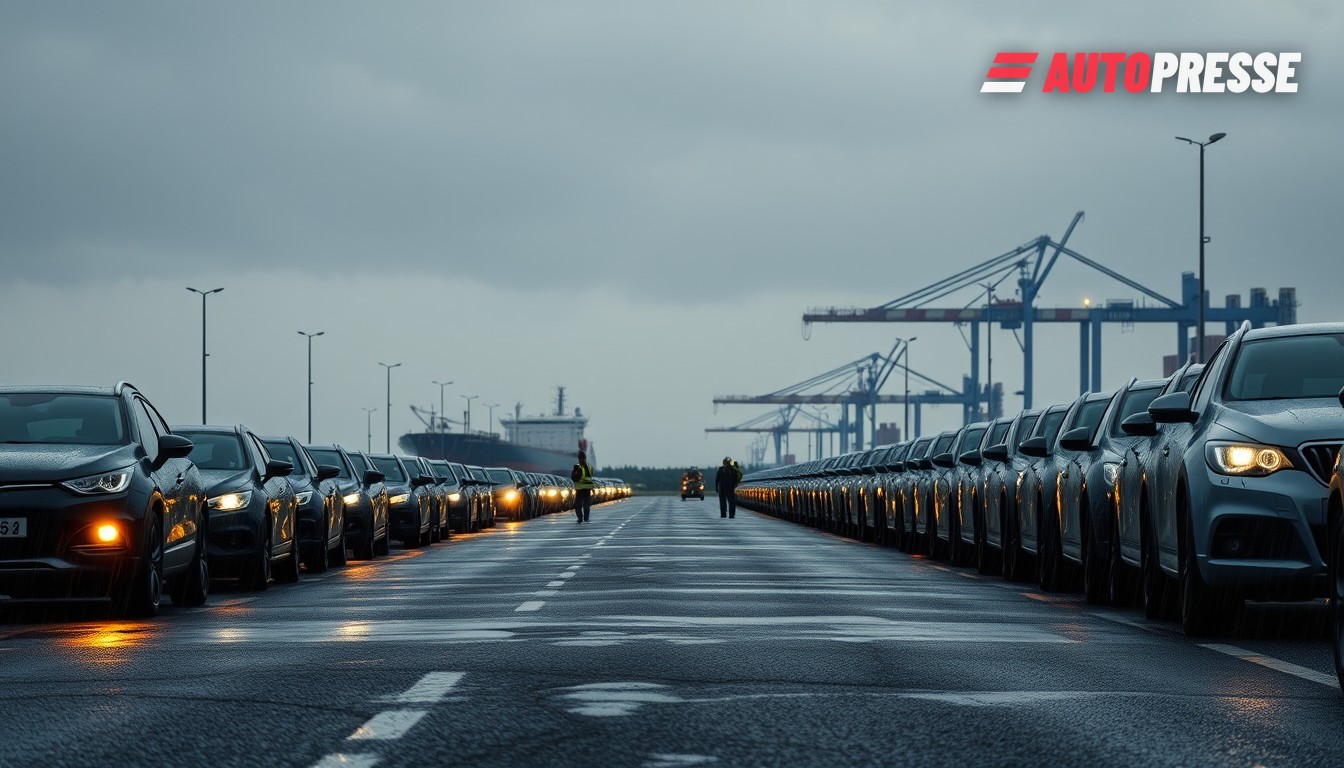
德国的出口引擎显露疲态,同时物流运力趋紧——这一双重挤压对德国和奥地利的司机、经销商及货运营运商都意义重大。最新数据表明德国乘用车外销量减少,港口与内陆运输面临更大压力,而职业卡车司机的严重短缺已在两国限制了运营。
重塑路线与货场的数字
官方贸易数据凸显了这种转变:2026年8月德国新车出口降至185,849辆,比2025年8月下降9.4%。这组按月统计(基于联邦统计局数据)显示连续五个月低于去年同期,并为自2022年以来最差的八月成绩。
即便如此,德国仍远为欧盟最大的汽车出口国:欧盟统计局报告称,2024年德国占欧盟起运乘用车出口的54.7%,远超其他国家。这种规模意味着德国工厂和港口的变化会迅速波及欧洲供应链。
在需求端,奥地利呈现出混合信号:奥地利统计局报告称,2026年9月新乘用车登记量大幅上升(同比+12.5%),当月纯电动汽车增长80.6%;同时奥地利在2026年7月录得货物贸易顺差2.68亿欧元——这是在连续21个月后的首个单月顺差,出口增长6.7%。这两个数字都会影响跨境车辆流动与仓储需求。
运力压力:港口、卡车与集装箱流动
全球集装箱与滚装吞吐表现出混合信号:RWI/ISL集装箱吞吐指数在2026年8月仅小幅上升(约至141.9),表明世界贸易大体稳定但并未繁荣——在这种背景下,区域性瓶颈(港口、铁路联运及末端卡车配送)成为制约因素。北欧港口仍是德国与奥地利汽车流的重要节点。