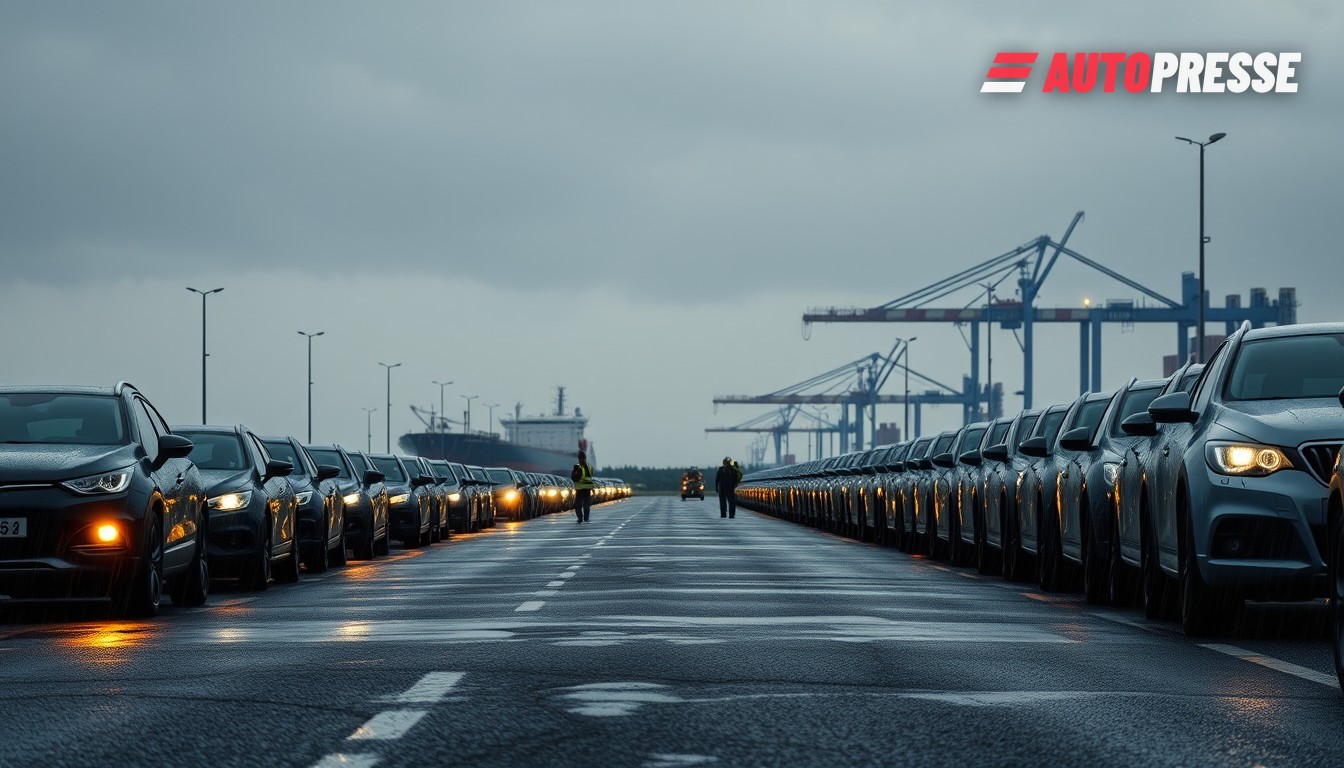
Il motore delle esportazioni tedesche mostra segni di affaticamento mentre la capacità logistica si restringe — una doppia stretta che interessa autisti, concessionari e operatori di trasporto in Germania e Austria. Nuovi dati mostrano volumi d’uscita più ridotti per le auto passeggeri tedesche, crescente pressione su porti e traffico interno e una carenza acuta di autisti professionali di camion che sta già limitando le operazioni in entrambi i Paesi.
Dati che ridefiniscono rotte e piazzali
Le cifre ufficiali del commercio sottolineano lo spostamento: le esportazioni di auto nuove dalla Germania sono scese a 185.849 unità nell’agosto 2026, un calo del 9,4% rispetto ad agosto 2025. La serie mensile — compilata dai dati del Statistisches Bundesamt — registra cinque mesi consecutivi sotto l’anno precedente e il risultato di agosto più basso dal 2022.
Ciononostante, la Germania rimane di gran lunga il maggior esportatore di auto dell’UE: Eurostat segnala che nel 2024 la Germania rappresentava il 54,7% di tutte le esportazioni di autovetture originarie dell’UE, molto oltre i Paesi successivi. Tale scala significa che i cambiamenti negli stabilimenti e nei porti tedeschi si riverberano rapidamente nelle catene di approvvigionamento europee.
Dal lato della domanda l’Austria mostra segnali contrastanti: Statistics Austria riferisce che le immatricolazioni di auto passeggeri nuove sono aumentate nettamente a settembre 2026 (+12,5% anno su anno) e che le auto completamente elettriche sono salite dell’80,6% per il mese; nel frattempo l’Austria ha registrato un surplus della bilancia commerciale dei beni di 268 milioni di euro a luglio 2026 — il primo avanzo mensile dopo 21 mesi — trainato da un aumento delle esportazioni del 6,7%. Entrambi i numeri influenzano i flussi veicolari transfrontalieri e le necessità di stoccaggio.
Stress sulla capacità: porti, camion e flussi di container
I flussi globali di container e Ro‑Ro danno segnali contrastanti: l’Indice di Transito Container RWI/ISL è salito solo marginalmente (a circa 141,9 nell’agosto 2026), indicando che il commercio mondiale è sostanzialmente stabile ma non in espansione — un contesto in cui i colli di bottiglia regionali (porti, collegamenti ferroviari e trasporto last‑mile su strada) diventano il fattore limitante. I porti dell’Europa settentrionale restano nodi critici per i flussi automobilistici verso e dalla Germania e dall’Austria.