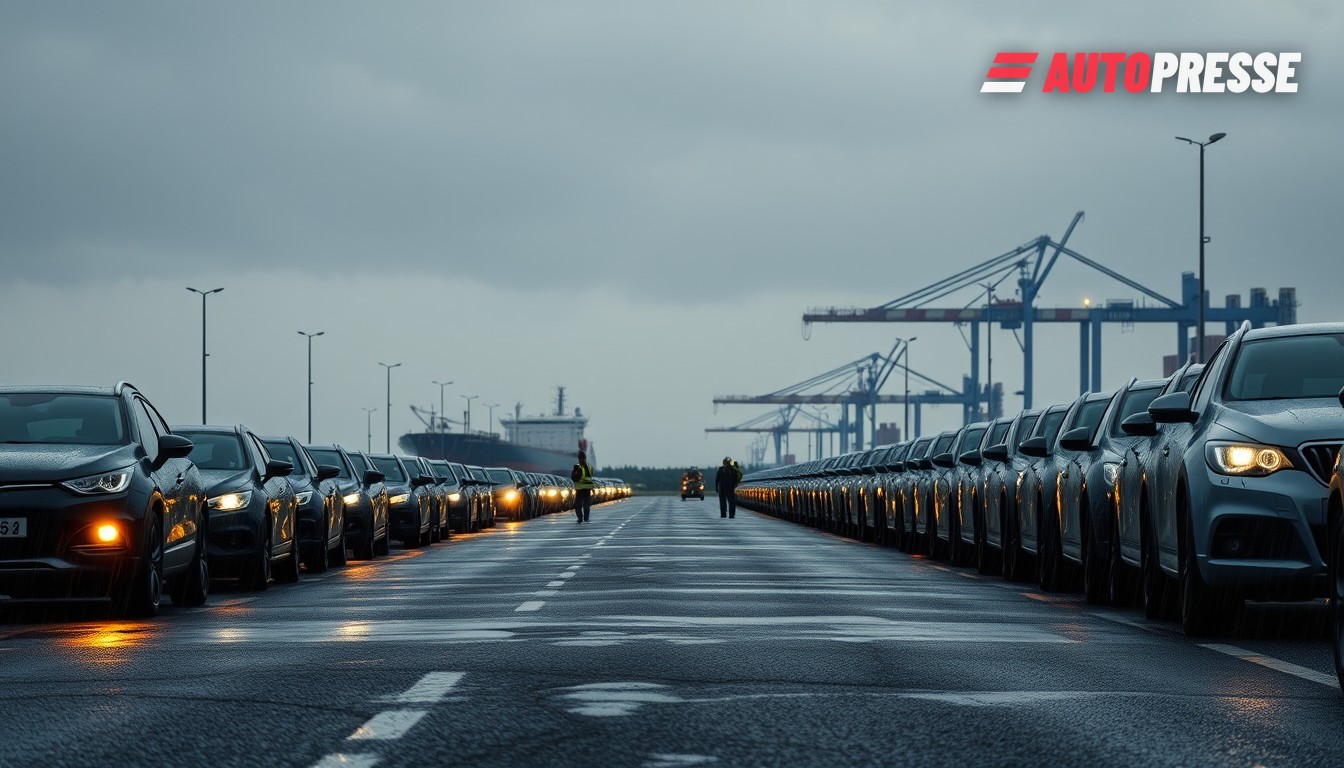
Le moteur exportateur de l’Allemagne montre des signes de faiblesse tandis que la capacité logistique se resserre — une double pression qui compte pour les conducteurs, les concessionnaires et les opérateurs de fret en Allemagne et en Autriche. Les nouvelles données montrent des volumes sortants plus faibles pour les voitures particulières allemandes, une pression croissante sur les ports et le transport intérieur, et une pénurie aiguë de conducteurs professionnels de poids lourd qui limite déjà les opérations dans les deux pays.
Des chiffres qui remodèlent les itinéraires et les parcs
Les statistiques commerciales officielles soulignent le basculement : les exportations de voitures neuves d’Allemagne ont chuté à 185 849 unités en août 2026, soit un recul de 9,4 % par rapport à août 2025. La série mensuelle — compilée à partir des données du Statistisches Bundesamt — enregistre cinq mois consécutifs en dessous de l’année précédente et le plus faible résultat pour un mois d’août depuis 2022.
Pour autant, l’Allemagne demeure de loin le plus grand exportateur automobile de l’UE : Eurostat rapporte qu’en 2024 l’Allemagne représentait 54,7 % de toutes les exportations de voitures particulières originaires de l’UE, loin devant les pays suivants. Cette ampleur fait que les changements dans les usines et les ports allemands se répercutent rapidement dans les chaînes d’approvisionnement européennes.
Côté demande, l’Autriche affiche des signaux contrastés : Statistics Austria indique que les immatriculations de voitures particulières neuves ont fortement augmenté en septembre 2026 (+12,5 % en glissement annuel) et que les voitures entièrement électriques ont progressé de 80,6 % pour le mois ; parallèlement, l’Autriche a enregistré un excédent commercial de marchandises de 268 millions d’euros en juillet 2026 — le premier excédent mensuel après 21 mois — tiré par une hausse des exportations de 6,7 %. Ces deux chiffres influencent les flux transfrontaliers de véhicules et les besoins d’entreposage.
Stress de capacité : ports, routiers et flux de conteneurs
Le trafic mondial de conteneurs et de Ro‑Ro envoie un signal mitigé : l’indice de trafic de conteneurs RWI/ISL n’a progressé que marginalement (à environ 141,9 en août 2026), ce qui indique que le commerce mondial est globalement stable mais loin d’être en plein essor — un contexte dans lequel les goulets d’étranglement régionaux (ports, liaisons ferroviaires et transport routier du dernier kilomètre) deviennent le facteur limitant. Les ports d’Europe du Nord restent des nœuds critiques pour les flux automobiles allemands et autrichiens.