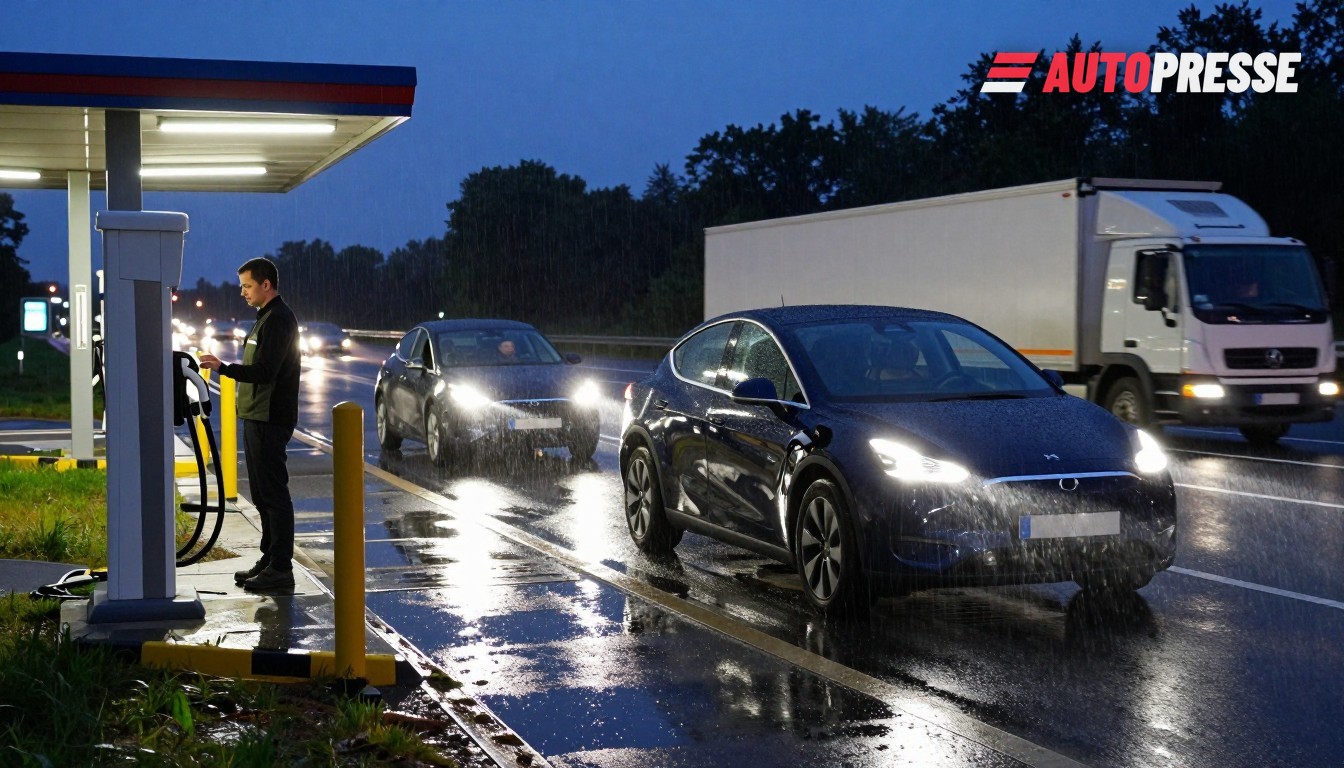
德国与奥地利正竞相扩充基础设施,以防电动汽车增长受制于充电能力。制造商与政策制定者指出需求强劲——2026年前八个月德国新增纯电动乘用车注册同比上升53%,达到515,500辆——但许多城镇的公共充电密度仍然滞后。这种局面正在重塑经销商服务、车队规划与两国的电网升级进程。
数据现状
截至2026年7月1日,德国汽车工业联合会(VDA)统计了211,025个可公开访问的充电点,其中55,011个被归类为快充;该协会依据联邦机动车管理局(KBA)的数据指出同期道路上有3.59百万辆电动乘用车。VDA还报告称在2025年7月1日至2026年7月1日期间新增注册电动乘用车714,859辆,凸显车辆增长速度。
德国的电网监管机构在年内给出了稍有不同的快照:联邦网络局(Bundesnetzagentur)报告在2026年9月1日投入运行的普通充电点有157,762个,快充点56,572个,合并的同时供电能力约为9.38GW。这些容量数字很重要,因为运营商不断增加拉动大电网负荷的高功率站点。
在边境另一侧,奥地利的高功率充电扩展迅速:eMove Austria 报告称已装机的HPC功率在12个月内从约558MW上升到1,185MW,奥地利目前列出约35,000个公共充电点(数据状态:2026年年初)。与此同时,奥地利统计局显示BEV注册强劲增长——2026年1–6月新增BEV注册40,060辆,同比2025年同期增长27.0%。“新车注册的上升趋势已持续整整一年,并在2026年6月进一步提速,”奥地利统计局指出。
基础设施增长——集中且不均衡
VDA的分析凸显了一个清晰的模式:充电点总数有所上升,但分布不均。截至2026年7月1日,约30%的德国市镇(≥500名居民)仍然没有公共充电点,61%没有公共快充点。VDA警告称,“Deutschlandnetz”部署中的空白以及许可和电网扩容的延迟,可能会使农村和城郊司机被落下。
这对市场意味着什么
对于买家:不断增加的BEV供应与激励措施正把考虑转化为购买,但在较小城镇是否能获得可靠的快充将影响品牌与车型选择。对于车队与经销商:快速增长的BEV注册和集中式HPC部署促使车队运营商谈判专属充电与能源合约;经销商也越来越多地在卖车的同时提供充电解决方案。对于电网运营商与规划者:高功率站点的激增(尤以奥地利为著)意味着若要让充电桩可靠地提供标称功率,配电网络与许可流程必须赶上进度。
政策制定者与行业当前面临两条并行的挑战:在主要路线加速部署高功率枢纽,同时在本地填补可及的普通与快充空白——并确保底层电力网络与许可系统相应扩容。VDA与联邦网络局的数字表明总体上存在技术容量,但地理分布与规划仍然是制约因素。
来源:VDA、Bundesnetzagentur、奥地利统计局、eMove Austria