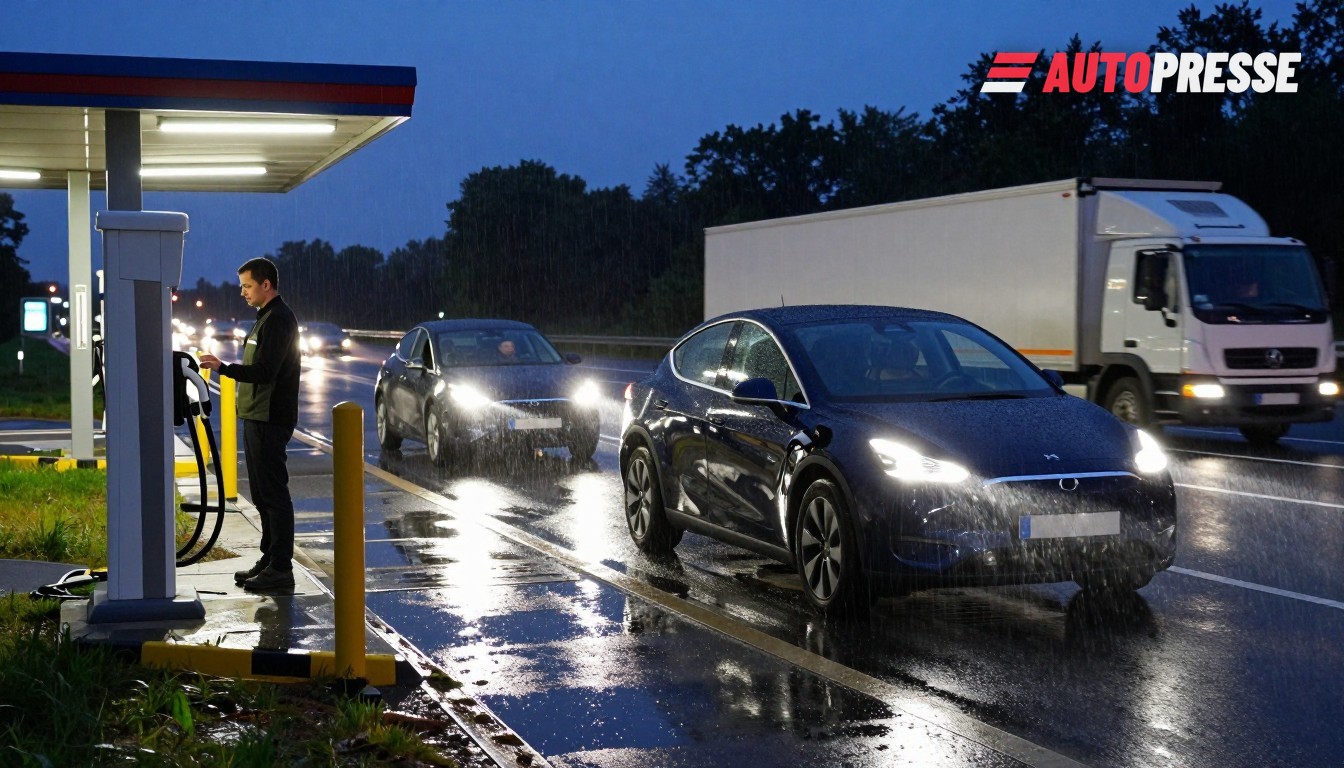
Duitsland en Oostenrijk racen om te voorkomen dat de groei van elektrische voertuigen tegen beperkingen van de infrastructuur aanloopt. Fabrikanten en beleidsmakers wijzen op sterke vraag — nieuwe BEV‑registraties in Duitsland stegen jaar‑tot‑datum met 53% tot 515.500 eenheden in de eerste acht maanden van 2026 — zelfs terwijl de dichtheid van publieke laadpunten in veel plaatsen achterblijft. Die combinatie hertekent het aanbod van dealers, wagenparkplanning en netverzwaringen in beide landen.
Waar de cijfers staan
Op 1 juli 2026 telde de VDA 211.025 publiek toegankelijke laadpunten in Duitsland, waarvan 55.011 als snelladers waren geclassificeerd; de vereniging gebruikte KBA‑cijfers waaruit bleek dat er op diezelfde datum 3,59 miljoen elektrische personenauto’s op de weg waren. De VDA meldde ook 714.859 nieuw geregistreerde elektrische personenauto’s tussen 1 juli 2025 en 1 juli 2026, wat het tempo van voertuiggroei onderstreepte.
De Duitse nettoezichthouder geeft later in het jaar een iets ander beeld: de Bundesnetzagentur rapporteerde op 1 september 2026 dat 157.762 normale laadpunten en 56.572 snellaadpunten in bedrijf waren, met een gecombineerde gelijktijdige vermogenscapaciteit van ongeveer 9,38 GW. Die capaciteitscijfers zijn van belang omdat exploitanten meer hoogvermogenstations toevoegen die zware netbelastingen vragen.
Aan de andere kant van de grens heeft Oostenrijk het hoogvermogenladen snel uitgebreid: eMove Austria meldt dat het geïnstalleerde HPC‑vermogen binnen 12 maanden steeg van ongeveer 558 MW naar 1.185 MW, en Oostenrijk telt nu ruwweg 35.000 openbare laadpunten (datastand: begin 2026). Ondertussen toont Statistiek Oostenrijk sterke groei in BEV‑registraties — 40.060 BEV‑nieuwregistraties in januari–juni 2026, een toename van 27,0% ten opzichte van dezelfde periode in 2025. “De opgaande trend in nieuwe autoregistraties heeft zich nu een volledig jaar voortgezet en kreeg in juni 2026 verder momentum,” merkte Statistiek Oostenrijk op.
Infrastructuurgroei — geconcentreerd en ongelijk
De analyse van de VDA benadrukt een duidelijk patroon: het totale aantal laadpunten is toegenomen, maar de verdeling is ongelijk. Op 1 juli 2026 had ongeveer 30% van de Duitse gemeenten (≥500 inwoners) nog geen openbaar laadpunt en 61% had geen openbare snellader. De VDA waarschuwde dat hiaten in de uitrol van het “Deutschlandnetz” en vertragingen bij vergunningverlening en netuitbreiding het risico lopen plattelands- en randstedelijke bestuurders achter te laten.
Wat dit voor de markt betekent
Voor kopers: de stijgende beschikbaarheid van BEV’s en stimulansen zetten overwegingen om in aankopen, maar toegang tot betrouwbare snellaadpunten zal merk- en modelkeuze in kleinere plaatsen beïnvloeden. Voor wagenparken en dealers: de snelle groei in BEV‑registraties en geconcentreerde uitrol van HPC dwingen wagenparkbeheerders om te onderhandelen over toegewijde laad- en energiecontracten; dealers bieden steeds vaker laadoplossingen naast voertuigen aan. Voor netbeheerders en planners: de toename van hoogvermogenstations (met name in Oostenrijk) betekent dat distributienetten en vergunningprocedures moeten bijbenen als laders het geadverteerde vermogen betrouwbaar moeten leveren.
Beleidsmakers en industrie staan nu voor een tweesporige uitdaging: versnel hoogvermogenshubs op belangrijke routes en vul lokale witte vlekken met toegankelijke normale en snellaadpunten — terwijl de onderliggende elektriciteitsnetten en vergunningstelsels worden opgeschaald. De cijfers van de VDA en Bundesnetzagentur maken duidelijk dat de technische capaciteit in totaal bestaat, maar geografie en planning blijven de beperkingen.
Elektrische autovermeldingen op WorldTrader24 →
Bronnen: VDA, Bundesnetzagentur, Statistiek Oostenrijk, eMove Austria