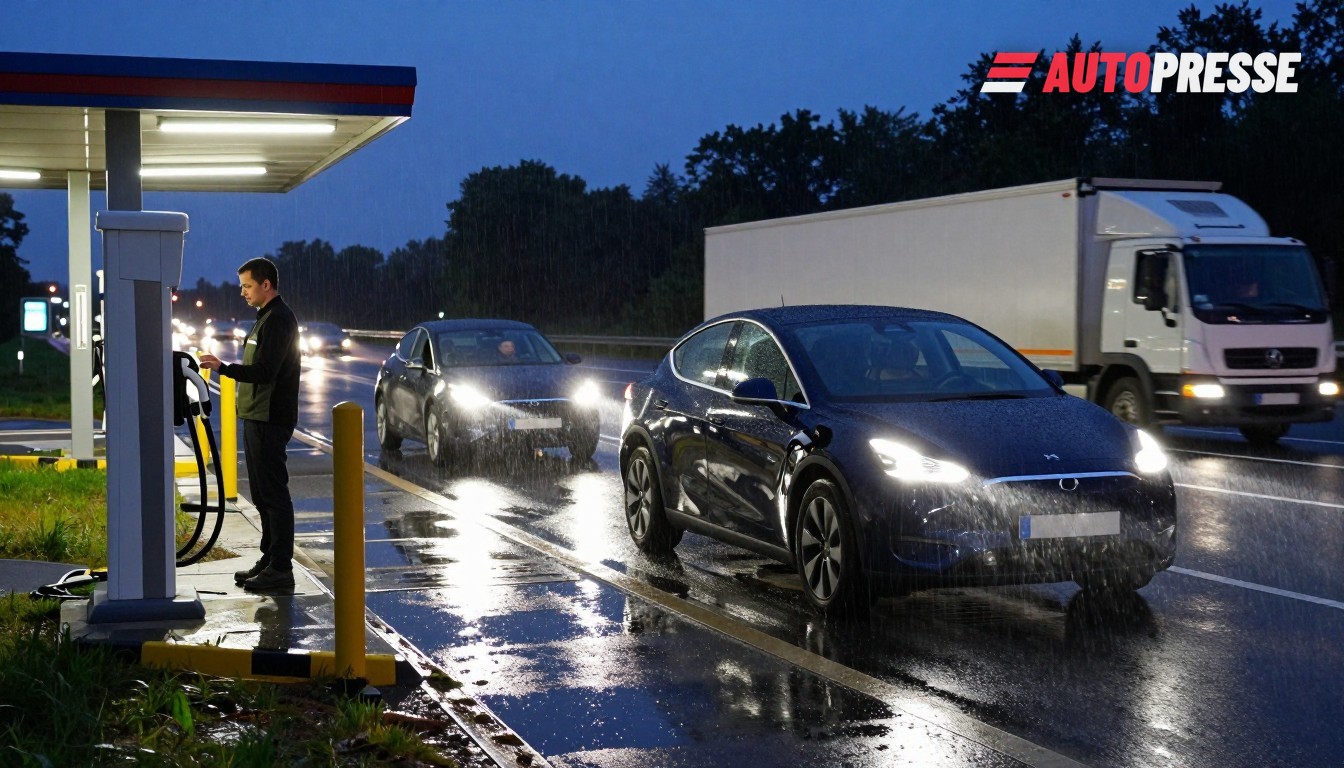
A Alemanha e a Áustria estão a correr para evitar que o crescimento dos VE esbarre nos limites da infraestrutura. Fabricantes e autoridades apontam para uma procura forte — as novas matrículas de VE a bateria (BEV) na Alemanha aumentaram 53% no acumulado do ano para 515.500 unidades nos primeiros oito meses de 2026 — mesmo com a densidade de carregamento público a ficar aquém em muitas localidades. Essa combinação está a remodelar as ofertas dos concessionários, o planeamento de frotas e as atualizações das redes em ambos os países.
Onde os números estão
Em 1 de julho de 2026 a VDA contou 211.025 pontos de carregamento de acesso público na Alemanha, dos quais 55.011 foram classificados como carregadores rápidos; a associação utilizou dados do KBA que mostram 3,59 milhões de automóveis elétricos de passageiros em circulação na mesma data. A VDA também reportou 714.859 automóveis elétricos de passageiros recém-matriculados entre 1 de julho de 2025 e 1 de julho de 2026, sublinhando o ritmo de crescimento dos veículos.
O regulador da rede alemão dá uma fotografia ligeiramente diferente mais tarde no ano: a Bundesnetzagentur reportou 157.762 pontos de carregamento normais e 56.572 pontos de carregamento rápido em operação em 1 de setembro de 2026, com uma capacidade combinada de potência simultânea de cerca de 9,38 GW. Esses valores de capacidade são relevantes à medida que os operadores acrescentam mais estações de alta potência que exigem elevados fornecimentos da rede.
Do outro lado da fronteira, a Áustria expandiu rapidamente o carregamento de alta potência: a eMove Austria relata que a potência instalada de HPC subiu de cerca de 558 MW para 1.185 MW em 12 meses, e a Áustria lista agora aproximadamente 35.000 pontos de carregamento públicos (estado dos dados: início de 2026). Entretanto, a Statistics Austria mostra um forte crescimento nas matrículas de BEV — 40.060 matrículas de BEV em janeiro–junho de 2026, um aumento de 27,0% face ao mesmo período de 2025. “A tendência ascendente nas matrículas de automóveis novos prolongou‑se agora por um ano completo e ganhou novo ímpeto em junho de 2026”, observou a Statistics Austria.
Crescimento da infraestrutura — concentrado e desigual
A análise da VDA destaca um padrão claro: o número total de carregadores aumentou, mas a distribuição é desigual. Em 1 de julho de 2026 cerca de 30% dos municípios alemães (≥500 habitantes) ainda não tinham nenhum ponto de carregamento público e 61% não tinham nenhum carregador rápido público. A VDA avisou que lacunas na implementação da "Deutschlandnetz" e atrasos nas autorizações e na expansão da rede correm o risco de deixar os condutores rurais e periurbanos para trás.
O que isto significa para o mercado
Para os compradores: a maior disponibilidade de BEV e os incentivos estão a transformar a consideração em compra, mas o acesso a carregamento rápido fiável influenciará a escolha de marca e modelo em localidades mais pequenas. Para frotas e concessionários: o rápido crescimento das matrículas de BEV e o desenvolvimento concentrado de HPC levam os operadores de frotas a negociar contratos dedicados de carregamento e energia; os concessionários oferecem cada vez mais soluções de carregamento juntamente com os veículos. Para operadores e planeadores de rede: o aumento de estações de alta potência (notadamente na Áustria) significa que as redes de distribuição e os processos de licenciamento têm de recuperar o atraso se os carregadores devem fornecer a potência anunciada de forma fiável.
Os decisores políticos e a indústria enfrentam agora um desafio em duas frentes: acelerar polos de alta potência em rotas principais e preencher as manchas brancas locais com carregadores normais e rápidos acessíveis — assegurando simultaneamente que as redes elétricas subjacentes e os sistemas de licenciamento são dimensionados. Os números da VDA e da Bundesnetzagentur deixam claro que a capacidade técnica existe em termos agregados, mas a geografia e o planeamento continuam a ser as limitações.
Anúncios de veículos elétricos no WorldTrader24 →
Fonte: VDA, Bundesnetzagentur, Statistics Austria, eMove Austria