Kierowcy, dealerzy i zakłady w całych Niemczech i Austrii odczuwają skutki nowej fazy przemysłowej: duże ośrodki B+R ogniw i fabryki komórek przechodzą od prób do skali przemysłowej, a systemy bateryjne na poziomie sieci są budowane, by stabilizować zasilanie dla ładowarek szybkich i flot. To połączenie zapowiada miejsca pracy, lokalne dostawy ogniw i bardziej niezawodne ładowanie przy autostradach — i jest już w budowie po obu stronach granicy.
Fabryki: od badań do gigafabryki w skali przemysłowej
W Münster fabryka Fraunhofera „FFB Fab” osiągnęła kluczowy etap budowy: odbyło się uroczyste zawieszenie wiechy dla drugiej fazy obiektu, która obejmie instalacje produkcyjne w skali gigafabrycznej na ponad 20 000 m² i jest wspierana przez około 1 mld € finansowania federalnego i krajowego (ok. 750 mln € federalnego, 320 mln € NRW). Centrum zostało zaprojektowane, by łączyć badania laboratoryjne z przemysłową produkcją ogniw, goszcząc linie pilotażowe i niemal seryjne dla firm i naukowców.
Przemysł rozwija się równolegle: PowerCo grupy Volkswagen w Salzgitter uruchomiło swoją europejską linię produkcji ogniw i w grudniu 2025 r. wyprodukowało pierwsze „Unified Cells”, co sygnalizuje, że dostawy ogniw należących do producentów OEM są już aktywne w Niemczech. Tymczasem projekt Northvolt w Heide pozostaje planowaną dużą fabryką (60 GWh rocznej mocy) przewidzianą do startu produkcji w 2026 r. i stopniowego zwiększania wydajności w kolejnych latach.
Sieć i ładowanie: duże magazyny i huby szybkiego ładowania
Magazyny na poziomie sieci są budowane, by nadążyć za zapotrzebowaniem. Deweloper energetyczny NGEN rozpoczął budowę kilku projektów: Uniper/NGEN wbiły pierwszą łopatę pod instalację o mocy 50 MW/100 MWh w Wilhelmshaven w Niemczech, a NGEN rozpoczął projekt baterii 85 MW/170 MWh w Wagenham w Górnej Austrii — ten ostatni opisano jako największy krytyczny dla systemu magazyn energii w kraju. Zakłady te są celowo lokalizowane, by zapewniać usługi pomocnicze i elastyczność sieciową wspierającą ładowanie o dużej mocy i integrację odnawialnych źródeł energii.
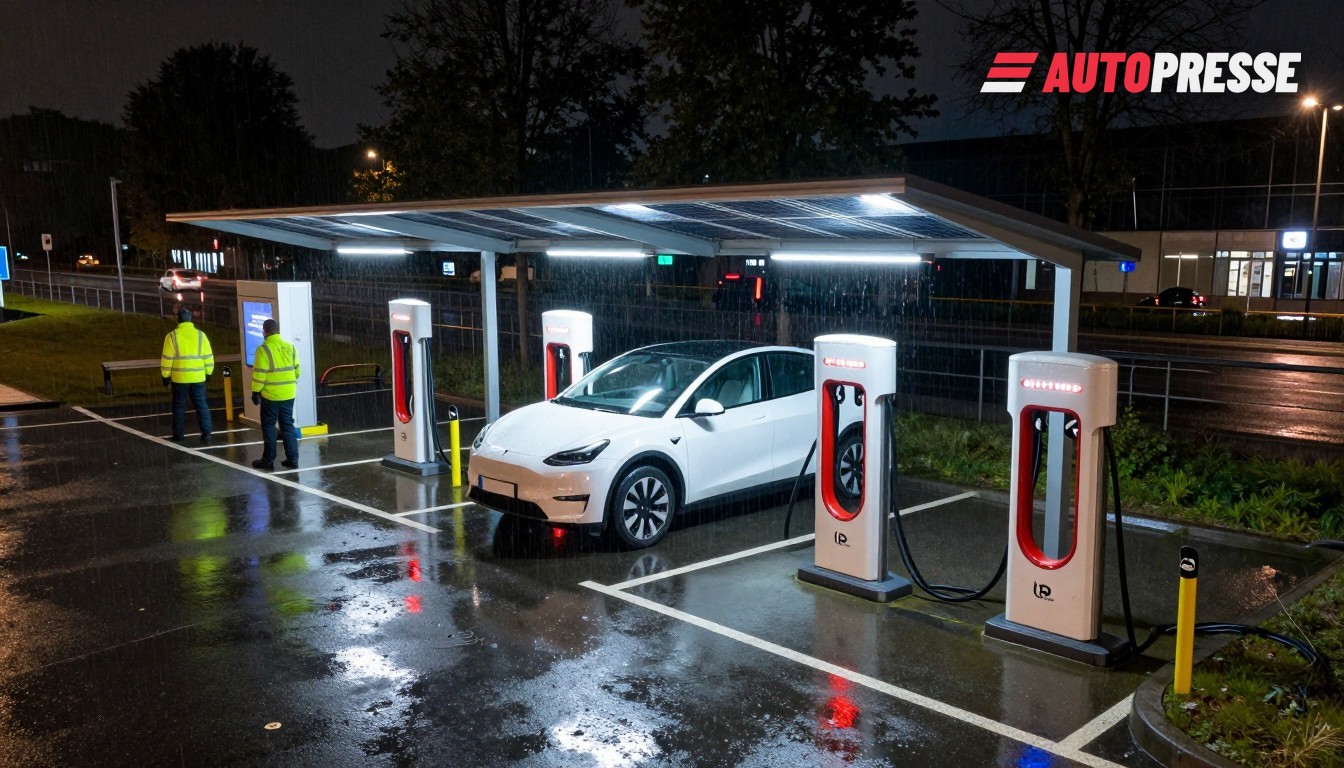
Równocześnie przy autostradach pojawiają się nowe huby szybkiego ładowania. Orlen uruchomił wielostanowiskowy hub w pobliżu Elmshorn z szesnastoma ładowarkami po 400 kW i zadaszeniem solarnym na miejscu, a firma deklaruje plany dalszego rozwoju w Niemczech (w tym setki dodatkowych punktów zakontraktowanych w tym roku). Ładowanie autobusów i autokarów postępuje podobnie: Daimler Buses Solutions rozszerzył ogólnodostępne lokalizacje ładowania w Kolonii i Monachium oraz planuje stanowiska wysokiej mocy (do 600 kW) przy ZOB w Hamburgu, by obsługiwać kursowe elektryczne autokary.
W Austrii krajowy zarządca dróg ASFiNAG opublikował 4 listopada 2026 r. przetarg publiczny na instalację i modernizację infrastruktury e‑ładowania na swoich punktach przy autostradach (bazy obsługi autostrad, stacje poboru opłat i bazy operacyjne), co sygnalizuje skoordynowane zamówienia publiczne urządzeń AC i DC w całej sieci.
Co to oznacza dla rynku
Obraz jest jasny: dążenie Niemiec do posiadania zarówno zdolności badawczej, jak i przemysłowej produkcji ogniw (FFB Fab Fraunhofera, linie ogniw producentów OEM i planowana fabryka Northvolt) zmniejsza zależność od importu ogniw, podczas gdy duże magazyny energii i huby szybkiego ładowania obniżają bariery integracji z siecią dla szybkiego wzrostu ładowania. Projekty magazynowe NGEN mają dostarczać usługi pomocnicze i pojemność przesuniętą w czasie, które operatorzy i właściciele szybkich ładowarek (na przykład Orlen) wykorzystują, by wygładzać szczyty i umożliwiać lokalizacje o wysokiej mocy. Dla operatorów flot i samorządów wdrożenia Daimler Buses i przetarg ASFiNAG w Austrii pokazują, że planowanie elektryfikacji przechodzi od pilotaży do stałej infrastruktury.
Następne sześć do 24 miesięcy sprawdzi, czy lokalna produkcja ogniw, magazyny i rozwój stacji ładujących nadążą za popytem na pojazdy — jednak uruchamiane fabryki i duże projekty bateryjne aktualnie w budowie to konkretne kroki w stronę bardziej odpornego ekosystemu EV w Niemczech i Austrii.
Oferty aut elektrycznych na WorldTrader24 →
Źródła: Fraunhofer FFB, Volkswagen Group (PowerCo), Northvolt, NGEN, Orlen, Daimler Buses, ASFiNAG