Guidatori, concessionari e impianti in Germania e Austria avvertono gli effetti di una nuova fase industriale: grandi attività di R&S sulle batterie e fabbriche di celle stanno passando dalla fase pilota alla scala industriale, mentre sistemi di accumulo su scala di rete vengono costruiti per stabilizzare la fornitura elettrica per i caricabatterie veloci e le flotte. Questa combinazione promette posti di lavoro, fornitura locale di celle e ricariche autostradali più affidabili — ed è già in costruzione su entrambi i lati del confine.
Fabbriche: dalla ricerca alla gigafabbrica su scala industriale
A Münster la “FFB Fab” del Fraunhofer ha raggiunto un importante traguardo nella costruzione: la cerimonia di completamento della struttura portante per la seconda fase del sito, che includerà strutture produttive su scala di gigafabbrica su più di 20.000 m² e è sostenuta da circa €1 miliardo di finanziamenti federali e statali (circa €750m federali, €320m NRW). Il centro è progettato per collegare la ricerca di laboratorio alla produzione industriale di celle, ospitando linee pilota e near‑series per aziende e ricercatori.
L’industria si muove in parallelo: PowerCo del Volkswagen Group a Salzgitter ha messo in servizio la sua linea europea per celle e ha prodotto le prime “Unified Cells” a dicembre 2025, segnalando che la fornitura di celle da parte dell’OEM è già attiva in Germania. Nel frattempo il progetto Heide di Northvolt resta una grande fabbrica pianificata (60 GWh di capacità annua) destinata a iniziare la produzione nel 2026 e a salire verso la piena capacità nei prossimi anni.
Rete e ricarica: grandi batterie e hub veloci
Stanno sorgendo sistemi di accumulo su scala di rete per tenere il passo. Lo sviluppatore energetico NGEN ha avviato la costruzione di più progetti: Uniper/NGEN ha dato il via ai lavori per un sistema da 50 MW/100 MWh a Wilhelmshaven, Germania, e NGEN ha iniziato un progetto batteria da 85 MW/170 MWh a Wagenham, Alta Austria — quest’ultimo descritto come il più grande impianto di accumulo critico del paese. Questi impianti sono collocati esplicitamente per fornire servizi ancillari e flessibilità di rete che supportano la ricarica ad alta potenza e l’integrazione delle rinnovabili.
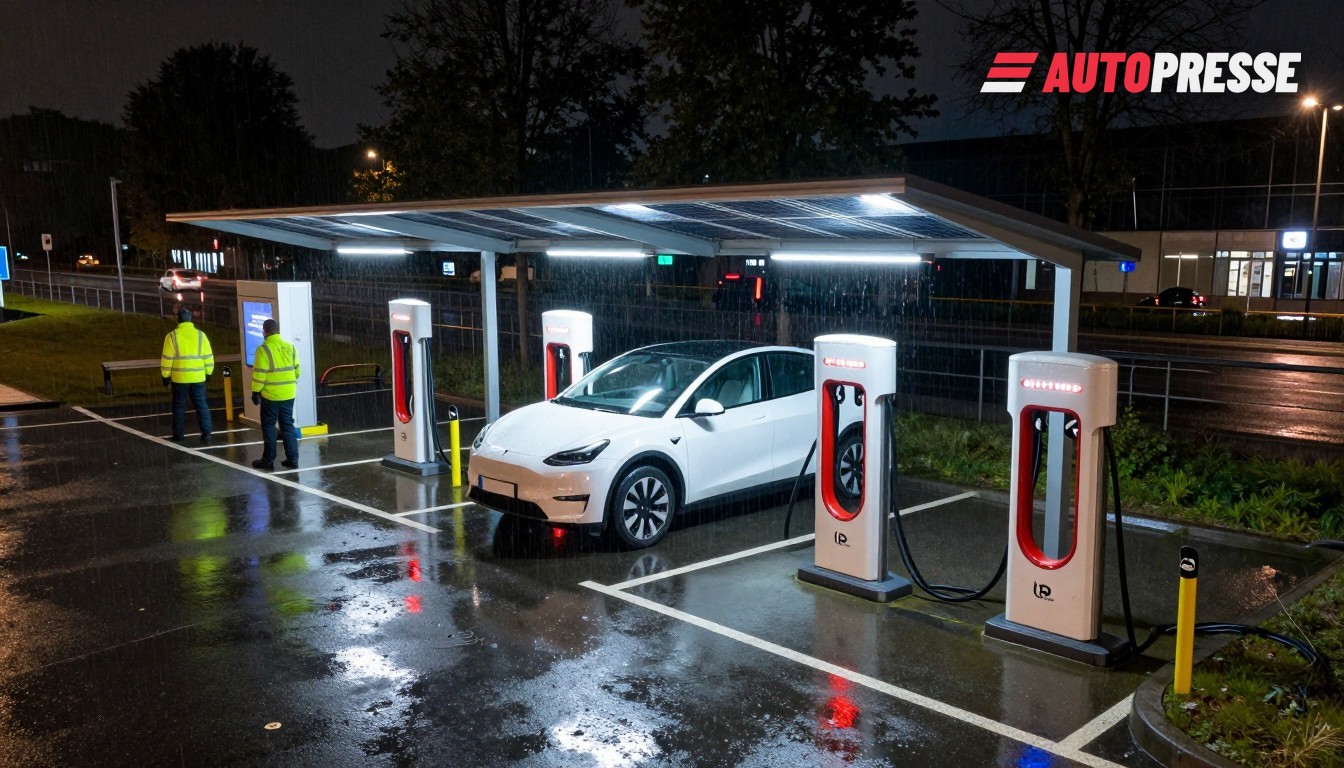
Allo stesso tempo stanno comparendo nuovi hub di ricarica rapida sulle autostrade. Orlen ha inaugurato un hub multi‑stallo vicino a Elmshorn con sedici caricatori da 400 kW e una pensilina solare in loco, e l’azienda afferma di avere piani per ulteriori diffusione in Germania (centinaia di punti in più contrattati quest’anno). Anche la ricarica per autobus e pullman segue lo stesso percorso: Daimler Buses Solutions ha ampliato le sue postazioni di ricarica pubbliche a Colonia e Monaco e prevede stalli ad alta potenza (fino a 600 kW) al ZOB di Amburgo per servire i pullman elettrici di linea.
In Austria il gestore stradale nazionale ASFiNAG ha pubblicato una gara d’appalto il 4 novembre 2026 per l’installazione e l’aggiornamento dell’infrastruttura di ricarica elettrica nei suoi siti autostradali (depositi autostradali, stazioni di pedaggio e basi operative), segnalando un appalto pubblico coordinato di apparecchiature AC e DC su tutta la rete.
Cosa significa per il mercato
Il quadro complessivo è chiaro: la spinta della Germania per ospitare sia capacità di celle su scala di ricerca sia industriale (la FFB Fab del Fraunhofer, le linee di celle degli OEM e la fabbrica pianificata di Northvolt) riduce la dipendenza dalle importazioni di celle, mentre grandi accumuli e hub di ricarica rapida abbassano le barriere di integrazione di rete per la crescita delle ricariche ad alta potenza. I progetti di accumulo di NGEN sono destinati a fornire servizi ancillari e capacità temporizzata, che operatori e proprietari di stazioni di ricarica ad alta potenza (per esempio Orlen) usano esplicitamente per livellare i picchi e abilitare siti ad alta potenza. Per gli operatori di flotte e i comuni, il roll‑out di Daimler Buses e la gara ASFiNAG in Austria mostrano che la pianificazione dell’elettrificazione sta passando dai progetti pilota a infrastrutture permanenti.
I prossimi sei‑ventiquattro mesi metteranno alla prova se la produzione locale di celle, l’accumulo e la diffusione dei caricatori terranno il passo con la domanda di veicoli — ma le fabbriche che stanno entrando in funzione e i grandi progetti di accumulo ora in costruzione sono passi concreti verso un ecosistema VE più resiliente in Germania e Austria.
Veicoli elettrici disponibili su WorldTrader24 →
Fonti: Fraunhofer FFB, Volkswagen Group (PowerCo), Northvolt, NGEN, Orlen, Daimler Buses, ASFiNAG