Producenci w Niemczech i Austrii zaostrzają koncentrację na samochodach zdefiniowanych przez oprogramowanie (SDV): styczniowy list intencyjny Volkswagena z Qualcomm dotyczący układów Snapdragon Automotive sygnalizuje przejście do zewnętrznego, wysokowydajnego przetwarzania dla aut następnej generacji, a MB.OS Mercedesa jest obecnie reklamowany jako system operacyjny dla całego pojazdu z możliwością aktualizacji over‑the‑air obejmujących szerokie domeny samochodu. Te zmiany przesuwają pole technicznej rywalizacji w pojazdach elektrycznych z baterii i ładowarek na komputery centralne, bezpieczne kanały aktualizacji i walidację na dużą skalę.
Sprzęt, middleware i stos OTA
OEMy łączą nowe centralne jednostki obliczeniowe ze sprawdzonym middleware motoryzacyjnym i orkiestracją OTA. List intencyjny Volkswagena z Qualcomm (ogłoszony 8 stycznia 2026) zobowiązuje Grupę do rozwiązań Snapdragon Digital Chassis dla systemów infotainment i łączności w miarę budowy architektur strefowych/centralnych. Mercedes z kolei promuje MB.OS jako „system operacyjny”, który umożliwia regularne dostawy OTA w wielu domenach. Razem te ruchy czynią bezpieczną, wielo‑ECU orkiestrację OTA i narzędzia do cyklu życia oprogramowania kluczową zdolnością konkurencyjną.
Dostawcy Tier‑1 i wyspecjalizowane firmy programistyczne w Niemczech już dostarczają dużą część middleware i narzędzi do zarządzania cyklem życia oprogramowania: ETAS, Elektrobit, Vector i Continental wymieniane są wśród firm oferujących podstawowe oprogramowanie pojazdu, middleware i platformy OTA, które producenci OEM potrzebują do zarządzania aktualizacjami, cyberbezpieczeństwem i walidacją bezpieczeństwa funkcjonalnego. Projekty badawcze w przemyśle i raporty rynkowe wskazują na szybki wzrost: światowy rynek OTA motoryzacyjnych ma według prognoz znacznie się rozszerzyć w ciągu najbliższej dekady, gdy OEMy przekształcą funkcje produktowe w usługi programowe.
Walidacja, laboratoria i wkład Austrii
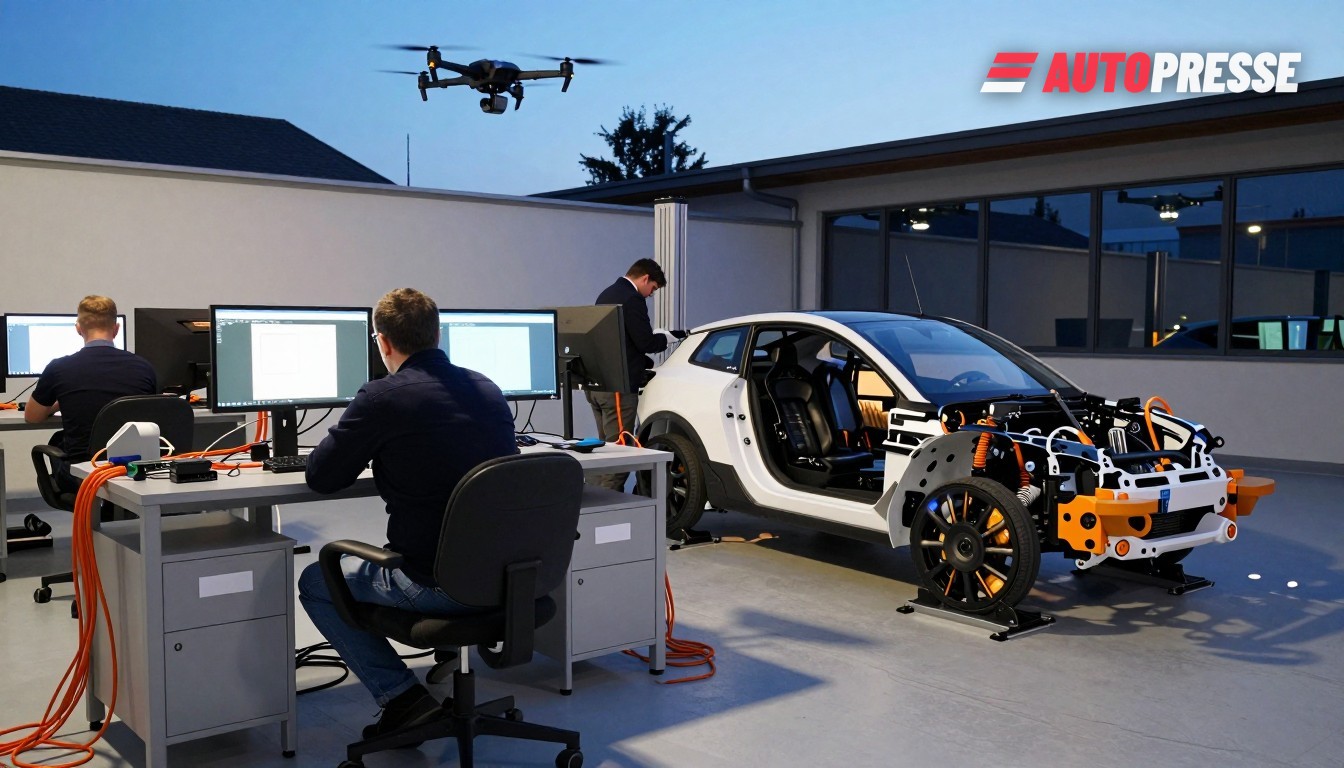
W miarę migracji funkcji do oprogramowania, zdolności testowe stają się wąskim gardłem. AVL List — specjalista od układów napędowych i testów z siedzibą w Graz — podkreśla systemy testowe obejmujące cały cykl życia dla baterii, falowników, silników elektrycznych i walidacji oprogramowania, oraz rozbudował laboratoria i systemy wspierające programy OEM. Ta siła testowa ma znaczenie zarówno dla niemieckich OEMów, jak i rosnącej liczby pojazdów produkowanych w Austrii: zakład Magna Steyr w Graz, na przykład, prowadzi mieszane linie produkcyjne, które obecnie obejmują programy EV i dlatego wymagają ścisłej integracji walidacji oprogramowania i sprzętu.
Austriackie firmy komponentowe także zaostrzają nisze wokół elektroniki mocy, chłodzenia i sprzętu bezpieczeństwa, od których zależą SDV: opracowania Miba dotyczące zarządzania termicznego i oporników wysokiego napięcia pokazują, jak badania i rozwój dostawców dostosowują się do platform EV ciężkich od oprogramowania, które polegają na zwartej, niezawodnej elektronice mocy. Te części zmniejszają ryzyko systemowe podczas powtarzalnych zmian OTA i pracy o wysokiej mocy.
Co to oznacza dla rynku
Po pierwsze, oprogramowanie staje się głównym czynnikiem różnicującym produkt. OEMy, które połączą wysokowydajne przetwarzanie (układy i sprzęt), solidny system operacyjny, bezpieczne kanały OTA i szybką walidację, będą mogły dodawać funkcje po sprzedaży i monetyzować usługi programowe. List intencyjny Volkswagena z Qualcomm i publiczne wprowadzenie MB.OS przez Mercedesa pokazują dwie różne ścieżki do tego samego celu: zewnętrzny układ scalony plus ekosystemy programowe tworzone wewnętrznie lub przez partnerów.
Po drugie, wygrywają dostawcy i domy testowe. Inwestycje w laboratoria, walidację HIL/HIL‑to‑cloud oraz chłodzenie elektroniki mocy przełożą się na kontrakty dla firm takich jak AVL i Miba; dostawcy Tier‑1, którzy zapewnią zaufane stosy OTA i middleware, będą strażnikami strategii oprogramowania OEMów.
Po trzecie, luka kompetencyjna ma znaczenie. SDV wymagają inżynierów oprogramowania, ekspertów ds. cyberbezpieczeństwa i inżynierów walidacji — to wyzwanie dla OEMów i dostawców, ale też szansa dla niemieckich i austriackich klastrów technologicznych na zatrzymanie prac o wyższej wartości dodanej, gdy branża przesuwa się od masowego montażu sprzętu do ciągłych operacji programowych. Raporty branżowe sygnalizują silny wzrost rynków OTA i konieczność bezpiecznej orkiestracji aktualizacji wielo‑ECU.
Rynek B2B dla dealerów na WorldTrader24 →
Źródła: Volkswagen Group, Mercedes‑Benz Media, MarkLines, SDV Sector, AVL List, Magna Steyr