I costruttori in Germania e Austria stanno concentrando sempre più l’attenzione sui veicoli definiti dal software (SDV): la lettera d’intenti tra Volkswagen e Qualcomm di gennaio per i chip Snapdragon automotive ha segnalato un passaggio verso il compute ad alte prestazioni esternalizzato per le auto di nuova generazione, e MB.OS di Mercedes è ora pubblicizzato come un "sistema operativo" per l’intero veicolo con aggiornamenti over‑the‑air per ampi domini dell’auto. Questi sviluppi spostano il campo tecnico di battaglia all’interno degli EV dalle batterie e dai caricatori verso computer centrali, pipeline di aggiornamento sicure e validazione su larga scala.
Hardware, middleware e lo stack OTA
Gli OEM stanno abbinando nuovo hardware di compute centrale a middleware automotive maturi e a orchestrazione OTA consolidata. La LOI di Volkswagen con Qualcomm (annunciata l’8 gennaio 2026) impegna il Gruppo alle soluzioni Snapdragon Digital Chassis per infotainment e connettività mentre costruisce architetture zonali/centralizzate di compute. Mercedes, nel frattempo, commercializza MB.OS come un "sistema operativo" che abilita consegne OTA regolari attraverso i domini. Queste mosse congiunte rendono l’orchestrazione OTA multi‑ECU sicura e gli strumenti per il ciclo di vita del software una capacità competitiva centrale.
I Tier‑1 e gli specialisti del software in Germania forniscono già gran parte del middleware e degli strumenti di lifecycle: ETAS, Elektrobit, Vector e Continental sono citati tra le aziende che offrono software veicolare di base, middleware e piattaforme OTA di cui gli OEM hanno bisogno per gestire aggiornamenti, cybersecurity e validazione funzionale di safety. Progetti di ricerca industriale e report di mercato indicano una crescita rapida: il mercato globale dell’OTA automotive è previsto in forte espansione nel prossimo decennio mentre gli OEM convertono funzionalità di prodotto in servizi software.
Validazione, laboratori e il contributo austriaco
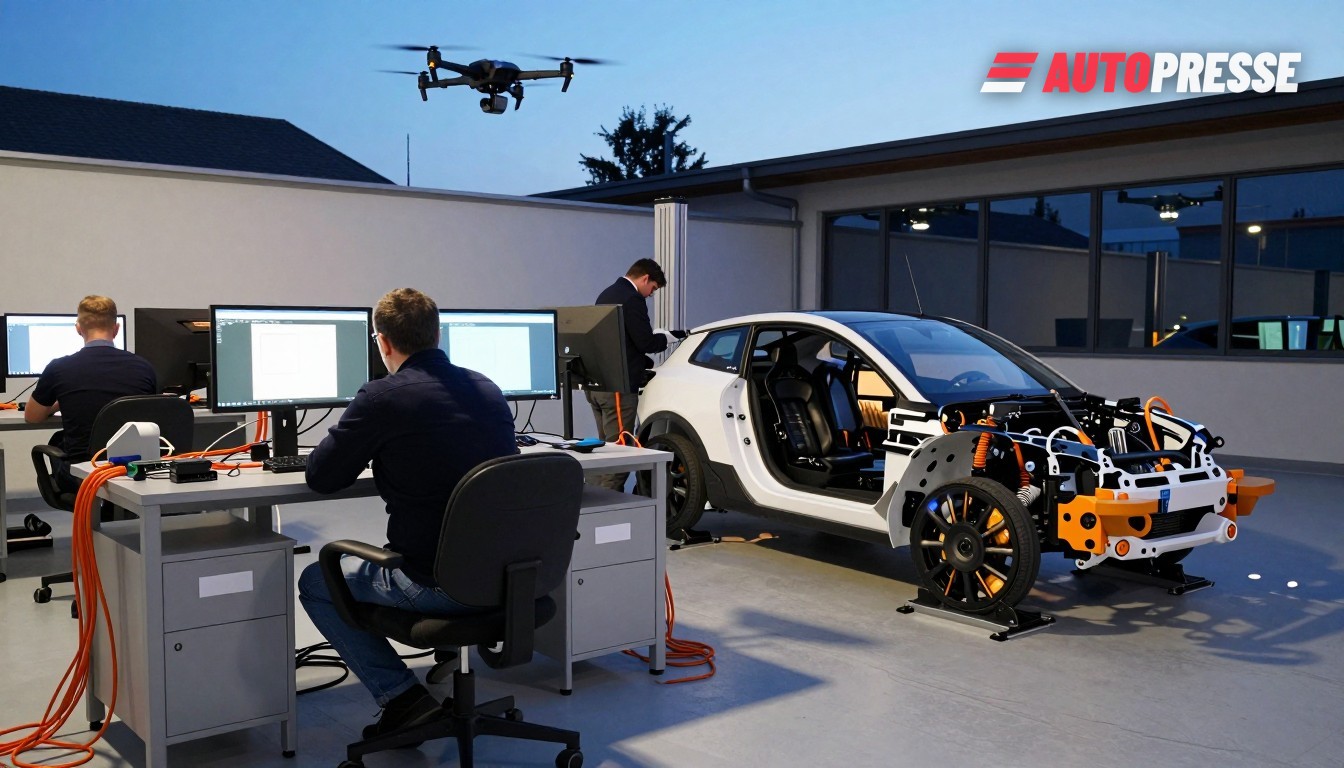
Man mano che le funzioni migrano al software, la capacità di testing diventa un collo di bottiglia. AVL List — lo specialista di powertrain e testing con sede a Graz — sottolinea sistemi di test per l’intero ciclo di vita per batterie, inverter, e‑motor e validazione software, e ha ampliato laboratori e sistemi per supportare i programmi OEM. Questa capacità di testing è importante sia per gli OEM tedeschi sia per il numero crescente di veicoli prodotti in Austria: lo stabilimento di Magna Steyr a Graz, per esempio, gestisce linee di produzione miste che ora includono programmi EV e richiedono quindi una stretta integrazione della validazione software e hardware.
Le aziende di componentistica austriache stanno inoltre affinando nicchie attorno a power‑electronics, raffreddamento e hardware di sicurezza di cui gli SDV dipendono: gli sviluppi di Miba per la gestione termica e le resistenze ad alta tensione mostrano come la R&S dei fornitori si stia allineando a piattaforme EV orientate al software che fanno affidamento su elettronica di potenza compatta e affidabile. Queste componenti riducono il rischio di sistema durante ripetute modifiche OTA e operazioni ad alta potenza.
Cosa significa per il mercato
Primo, il software diventa un differenziatore di prodotto primario. Gli OEM che combinano compute ad alte prestazioni (chip e HW), un OS robusto, pipeline OTA sicure e validazione rapida saranno in grado di aggiungere funzionalità post‑vendita e monetizzare servizi software. La LOI di Volkswagen con Qualcomm e il lancio pubblico di MB.OS da parte di Mercedes mostrano due percorsi diversi verso lo stesso obiettivo: silicon outsourcing più ecosistemi software interni o in partnership.
Secondo, vincono fornitori e laboratori di test. Gli investimenti in laboratori, validazione HIL/HIL‑to‑cloud e raffreddamento per l’elettronica di potenza si tradurranno in contratti per aziende come AVL e Miba; i Tier‑1 che forniscono stack OTA e middleware affidabili diventeranno i guardiani delle strategie software degli OEM.
Terzo, il gap di competenze è cruciale. Gli SDV richiedono ingegneri software, esperti di cybersecurity e ingegneri di validazione — una sfida per OEM e fornitori ma anche un’opportunità per i cluster tecnologici tedeschi e austriaci di mantenere attività a valore più elevato mentre l’industria si riposiziona dall’assemblaggio massivo di hardware a operazioni software continue. I report industriali segnalano una forte crescita nei mercati OTA e la necessità di orchestrare aggiornamenti multi‑ECU in sicurezza.
Mercato B2B per concessionari su WorldTrader24 →
Fonti: Volkswagen Group, Mercedes‑Benz Media, MarkLines, SDV Sector, AVL List, Magna Steyr