Hersteller in Deutschland und Österreich schärfen ihren Fokus auf software‑definierte Fahrzeuge (SDVs): Der Absichtserklärung zwischen Volkswagen und Qualcomm für Snapdragon‑Automotive‑Chips im Januar signalisierte eine Verlagerung hin zu ausgelagertem Hochleistungs‑Compute für nächste Fahrzeuggenerationen, und Mercedes bewirbt MB.OS inzwischen als Voll‑Fahrzeug‑Betriebssystem mit Over‑the‑Air‑Updates für breite Fahrzeugdomänen. Diese Entwicklungen verlagern das technische Schlachtfeld in Elektrofahrzeugen von Batterien und Lade‑infrastruktur hin zu Zentralcomputern, sicheren Update‑Pipelines und groß angelegter Validierung.
Hardware, Middleware und der OTA‑Stack
OEMs koppeln neue zentrale Compute‑Hardware mit ausgereifter automobiler Middleware und OTA‑Orchestrierung. Der LOI von Volkswagen mit Qualcomm (angekündigt am 8. Januar 2026) verpflichtet den Konzern zu Snapdragon Digital Chassis‑Lösungen für Infotainment und Konnektivität, während zonale/zentralisierte Compute‑Architekturen aufgebaut werden. Mercedes vermarktet unterdessen MB.OS als ein "Betriebssystem", das regelmäßige OTA‑Ausschüttungen über mehrere Domänen hinweg ermöglicht. Zusammen machen diese Schritte sichere, multi‑ECU‑OTA‑Orchestrierung und Software‑Lifecycle‑Werkzeuge zu einer zentralen Wettbewerbsfähigkeit.
Tier‑1‑Zulieferer und spezialisierte Softwarehäuser in Deutschland liefern bereits einen Großteil der Middleware und Lifecycle‑Werkzeuge: ETAS, Elektrobit, Vector und Continental werden zu den Unternehmen gezählt, die grundlegende Fahrzeugsoftware, Middleware und OTA‑Plattformen anbieten, mit denen OEMs Updates, Cybersicherheit und funktionale Sicherheitsvalidierung verwalten können. Industrie‑Forschungsprojekte und Marktberichte weisen auf ein rasches Wachstum hin: Der globale Markt für automotive OTA wird in den nächsten zehn Jahren voraussichtlich stark wachsen, da OEMs Produktfunktionen in Software‑Services umwandeln.
Validierung, Labore und der Beitrag Österreichs
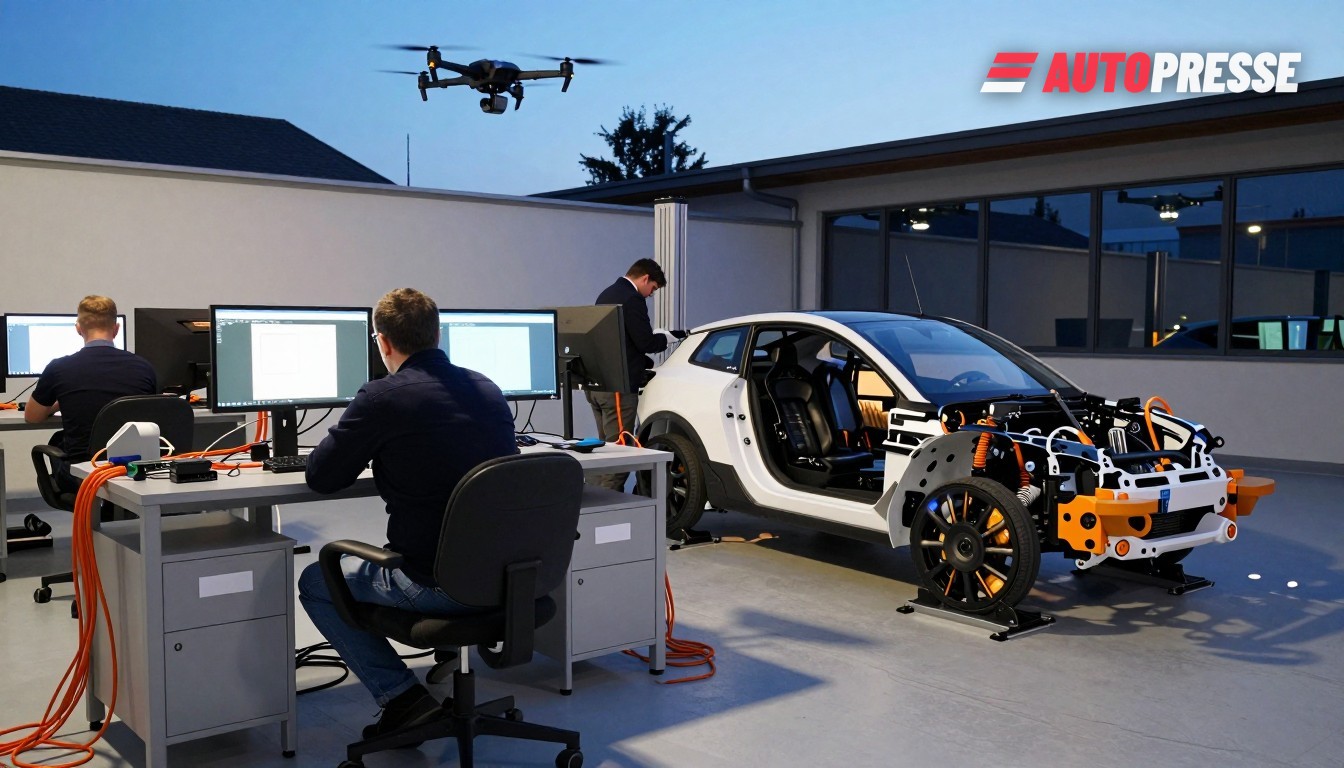
Wenn Funktionen in die Software wandern, wird Testkapazität zum Engpass. AVL List — der in Graz ansässige Spezialist für Antriebe und Prüfstände — betont Prüf‑ und Lebenszyklus‑Systeme für Batterien, Wechselrichter, E‑Motoren und Softwarevalidierung und hat Labore und Systeme zur Unterstützung von OEM‑Programmen ausgebaut. Diese Teststärke ist sowohl für deutsche OEMs als auch für die wachsende Zahl von Fahrzeugen, die in Österreich gebaut werden, wichtig: Das Werk von Magna Steyr in Graz betreibt beispielsweise gemischte Produktionslinien, die inzwischen auch EV‑Programme umfassen und daher eine enge Integration von Software‑ und Hardwarevalidierung erfordern.
Österreichische Komponentenhersteller schärfen zudem Nischen rund um Leistungselektronik, Kühlung und Sicherheits‑Hardware, auf die SDVs angewiesen sind: Mibas Entwicklungen für Thermomanagement und Hochvolt‑Widerstände zeigen, wie Zulieferer‑F&E sich an softwarelastige EV‑Plattformen anpasst, die auf kompakte, zuverlässige Leistungselektronik bauen. Diese Bauteile reduzieren Systemrisiken bei wiederholten OTA‑Änderungen und Hochleistungsbetrieb.
Was das für den Markt bedeutet
Erstens wird Software zum primären Produktunterscheidungsmerkmal. OEMs, die Hochleistungs‑Compute (Chips und Hardware), ein robustes OS, sichere OTA‑Pipelines und schnelle Validierung kombinieren, werden nach dem Verkauf Funktionen hinzufügen und Software‑Services monetarisieren können. Der LOI von Volkswagen mit Qualcomm und die öffentliche Einführung von Mercedes’ MB.OS zeigen zwei unterschiedliche Wege zum gleichen Ziel: ausgelagerte Silizium‑Plattformen plus eigene oder Partner‑Software‑Ökosysteme.
Zweitens gewinnen Zulieferer und Prüfhäuser. Investitionen in Labore, HIL/HIL‑zu‑Cloud‑Validierung und Kühlung von Leistungselektronik werden sich in Aufträgen für Firmen wie AVL und Miba niederschlagen; Tier‑1s, die vertrauenswürdige OTA‑ und Middleware‑Stacks liefern, werden zu Torwächtern der Softwarestrategien der OEMs.
Drittens ist die Fachkräftelücke relevant. SDVs verlangen Softwareingenieure, Cybersicherheits‑Experten und Validierungsingenieure — eine Herausforderung für OEMs und Zulieferer, aber auch eine Chance für deutsche und österreichische Technologiecluster, höherwertige Arbeit zu halten, während sich die Branche von massenhafter Hardwaremontage zu kontinuierlichen Software‑Operationen neu ausrichtet. Branchenberichte heben starkes Wachstum im OTA‑Markt und die Notwendigkeit hervor, Multi‑ECU‑Updates sicher zu orchestrieren.
B2B-Fahrzeugmarkt für Händler auf WorldTrader24 →
Quellen: Volkswagen Group, Mercedes‑Benz Media, MarkLines, SDV Sector, AVL List, Magna Steyr