Os fabricantes na Alemanha e na Áustria estão a concentrar‑se cada vez mais em veículos definidos por software (SDV): a carta de intenções entre a Volkswagen e a Qualcomm em janeiro, para chips automotivos Snapdragon, sinalizou uma mudança para computação de alto desempenho externalizada para os automóveis da próxima geração, e o MB.OS da Mercedes é agora apresentado como um sistema operativo de veículo completo com atualizações over‑the‑air para amplos domínios do automóvel. Estes desenvolvimentos deslocam o campo de batalha técnico dentro dos EVs das baterias e carregadores para computadores centrais, pipelines seguros de atualização e validação em larga escala.
Hardware, middleware e a stack OTA
Os OEMs estão a combinar novo hardware de computação central com middleware automotivo maduro e orquestração OTA. O LOI da Volkswagen com a Qualcomm (anunciado a 8 de janeiro de 2026) compromete o Grupo com as soluções Snapdragon Digital Chassis para infotainment e conectividade enquanto constrói arquiteturas zonais/centrais de computação. A Mercedes, por sua vez, comercializa o MB.OS como um "sistema operativo" que permite entregas regulares OTA através de domínios. Em conjunto, estes movimentos tornam a orquestração OTA segura e multi‑ECU e as ferramentas de ciclo de vida de software numa capacidade competitiva central.
Os fornecedores Tier‑1 e as empresas especializadas de software na Alemanha já fornecem grande parte do middleware e das ferramentas de ciclo de vida: ETAS, Elektrobit, Vector e Continental são nomeadas entre as empresas que oferecem software básico de veículo, middleware e plataformas OTA de que os OEMs precisam para gerir atualizações, cibersegurança e validação de segurança funcional. Projetos de investigação da indústria e relatórios de mercado apontam para um crescimento rápido: prevê‑se que o mercado global de OTA automotivo se expanda de forma acentuada na próxima década à medida que os OEMs convertem características de produto em serviços de software.
Validação, laboratórios e a contribuição austríaca
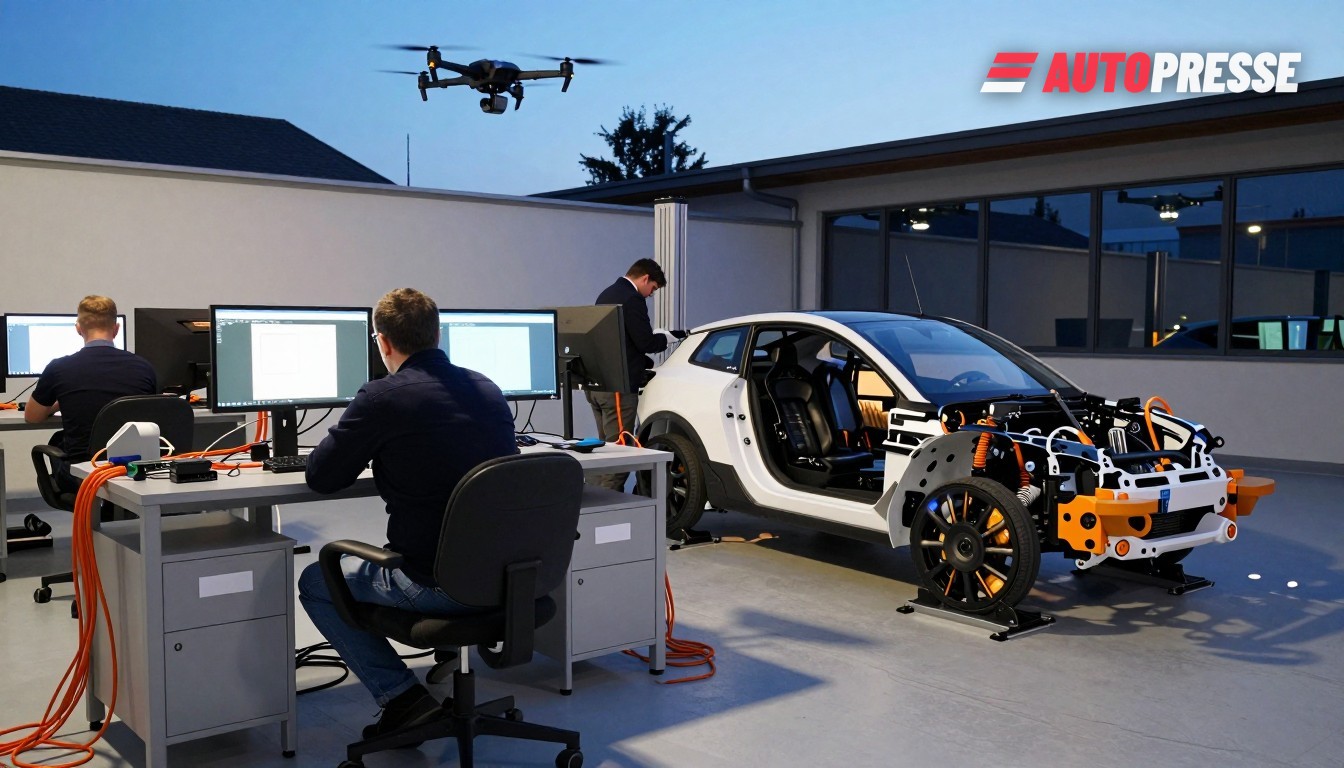
À medida que as funções migram para o software, a capacidade de teste torna‑se um estrangulamento. A AVL List — a especialista em motorização e testes sediada em Graz — enfatiza sistemas de teste ao longo de todo o ciclo de vida para baterias, inversores, motores elétricos e validação de software, e expandiu laboratórios e sistemas para apoiar os programas dos OEMs. Essa capacidade de teste é importante tanto para os OEMs alemães como para o número crescente de veículos construídos na Áustria: a fábrica da Magna Steyr em Graz, por exemplo, opera linhas de produção mistas que agora incluem programas de EV e, por isso, requerem integração estreita da validação de software e hardware.
As empresas componentes austríacas também estão a aprimorar nichos em torno de eletrónica de potência, arrefecimento e hardware de segurança dos quais os SDV dependem: os desenvolvimentos da Miba para gestão térmica e resistores de alta tensão mostram como a I&D dos fornecedores se está a alinhar com plataformas EV dominadas por software que dependem de eletrónica de potência compacta e fiável. Essas peças reduzem o risco do sistema durante alterações OTA repetidas e operações de alta potência.
O que isto significa para o mercado
Primeiro, o software torna‑se um diferenciador primário de produto. Os OEMs que combinarem computação de alto desempenho (chips e HW), um sistema operativo robusto, pipelines OTA seguros e validação rápida serão capazes de adicionar funcionalidades após a venda e monetizar serviços de software. O LOI da Volkswagen com a Qualcomm e o lançamento público do MB.OS pela Mercedes mostram dois caminhos diferentes para o mesmo objetivo: silício externalizado mais ecossistemas de software internos ou de parceiros.
Segundo, os fornecedores e centros de teste ganham. O investimento em laboratórios, validação HIL/HIL‑to‑cloud e arrefecimento de eletrónica de potência traduzir‑se‑á em contratos para empresas como a AVL e a Miba; os Tier‑1 que fornecerem stacks OTA e middleware de confiança serão os guardiões das estratégias de software dos OEMs.
Terceiro, a lacuna de competências importa. Os SDV exigem engenheiros de software, especialistas em cibersegurança e engenheiros de validação — um desafio tanto para OEMs como para fornecedores, mas uma oportunidade para os clusters tecnológicos alemães e austríacos reterem trabalho de maior valor à medida que a indústria se reposiciona da montagem massiva de hardware para operações contínuas de software. Relatórios da indústria assinalam forte crescimento nos mercados de OTA e a necessidade de orquestrar atualizações multi‑ECU com segurança.
Mercado B2B para concessionários no WorldTrader24 →
Fontes: Volkswagen Group, Mercedes‑Benz Media, MarkLines, SDV Sector, AVL List, Magna Steyr